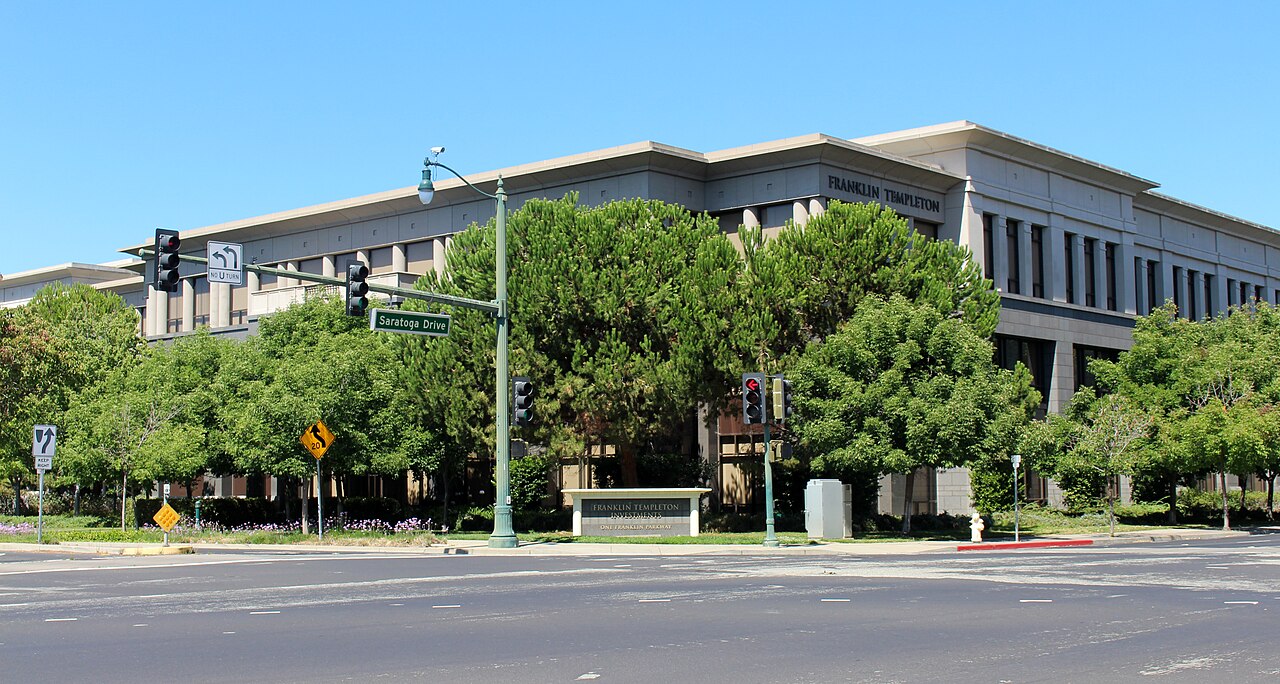
ABD'li varlık yönetimi devi Franklin Templeton, Avrupa'nın önde gelen gayrimenkul ve altyapı yatırım şirketlerinden Stoneshield Capital'ın çoğunluk hissesini satın alma anlaşmasına imza attı. Şirketten yapılan açıklamaya göre, işlem İspanya merkezli Stoneshield Capital'in sermayesinin kontrolünü Franklin Templeton'a devredecek. Finansal detaylar açıklanmadı. Anlaşma, Franklin Templeton'ın alternatif varlık sınıflarındaki varlığını güçlendirme stratejisi kapsamında atılmış son adım olarak öne çıkıyor.
Gelişmenin Arka Planı: Alternatif Varlıklara Yönelim
Franklin Templeton, son yıllarda geleneksel hisse senedi ve tahvil fonlarının yanı sıra gayrimenkul, altyapı, özel sermaye ve hedge fonlar gibi alternatif yatırım araçlarına ağırlık veriyor. Bu strateji, küresel piyasalarda düşük faiz ortamının sona ermesi ve yatırımcıların daha yüksek getiri arayışıyla şekilleniyor. Özellikle Avrupa'da altyapı yatırımları, yeşil enerji dönüşümü ve dijitalleşme altyapısı gibi alanlar uzun vadeli istikrarlı getiri potansiyeli sunuyor.
Stoneshield Capital, 2015 yılında kurulmuş ve Madrid merkezli faaliyet gösteriyor. Şirket, başta İspanya ve Portekiz olmak üzere Güney Avrupa'da gayrimenkul projeleri ve altyapı yatırımlarıyla tanınıyor. Yönetim altındaki varlık büyüklüğü tam olarak açıklanmasa da, sektör kaynakları Stoneshield'in son dönemde lojistik merkezler, veri merkezleri ve yenilenebilir enerji projelerine odaklandığını belirtiyor.
Franklin Templeton'ın bu satın alması, Blackstone, Brookfield ve KKR gibi rakiplerinin alternatif varlık alanındaki hakimiyetine karşı bir hamle olarak değerlendiriliyor. ABD'li fon yöneticisi, bu işlemle Avrupa pazarındaki yerel uzmanlığı ve proje geliştirme kapasitesini artırmayı hedefliyor. Ayrıca, Avrupa Yeşil Mutabakatı ve altyapı yatırım fonları gibi kamu destekli programlardan pay almak isteyen Franklin Templeton, Stoneshield'in sahadaki deneyiminden yararlanacak.
Bölgesel ve Küresel Boyut: Piyasa Etkileri
Küresel varlık yönetimi sektörü, son beş yılda hızlı bir konsolidasyon sürecinden geçiyor. Düşük ücretli pasif fonların yaygınlaşması, geleneksel aktif yöneticilerin kâr marjlarını sıkıştırdı. Buna yanıt olarak büyük fon yöneticileri, daha yüksek ücretlendirilen alternatif varlık sınıflarına yöneliyor. Franklin Templeton'ın Stoneshield hamlesi, bu trendin bir parçası. İşlem sonrası Franklin Templeton'ın Avrupa'daki gayrimenkul ve altyapı varlıkları portföyünün önemli ölçüde genişlemesi bekleniyor.
Avrupa'da altyapı yatırımları, özellikle enerji dönüşümü ve dijital altyapı alanlarında hızla büyüyor. Avrupa Birliği'nin 2050 karbon nötr hedefi doğrultusunda yenilenebilir enerji, şebeke modernizasyonu ve depolama projelerine milyarlarca euroluk yatırım yapılıyor. Stoneshield'in bu alanlardaki uzmanlığı, Franklin Templeton için stratejik bir değer taşıyor. Ayrıca, Avrupa'da faiz oranlarının nispeten düşük seyretmesi, borç finansmanıyla yapılan altyapı yatırımlarını cazip kılıyor.
ABD'li yatırımcıların Avrupa'daki altyapı ve gayrimenkul varlıklarına ilgisi artıyor. Euro'nun dolar karşısındaki değeri ve Avrupa'daki siyasi istikrar, uzun vadeli yatırımcılar için fırsatlar sunuyor. Ancak, bölgedeki düzenleyici çerçeve ve vergi politikaları, yatırım kararlarını etkileyen unsurlar arasında. Franklin Templeton'ın Stoneshield üzerinden yapacağı yatırımlar, Avrupa'daki yerel ortaklıklar ve izin süreçleriyle şekillenecek.
Türkiye Açısından Değerlendirme
Franklin Templeton'ın Stoneshield Capital'ı satın alması, doğrudan Türkiye'yi hedeflemese de, küresel alternatif yatırım fonlarının Avrupa'daki genişlemesi Türkiye için dolaylı sonuçlar doğurabilir. Türkiye, son yıllarda altyapı yatırımları ve gayrimenkul projeleriyle yabancı fonların ilgisini çekiyor. Ancak, yüksek enflasyon, kur dalgalanmaları ve hukuki belirsizlikler, uzun vadeli yatırımcıların temkinli yaklaşmasına neden oluyor. Franklin Templeton gibi dev bir oyuncunun Avrupa'da güçlenmesi, Türkiye'ye yönelik dolaylı yatırımların artmasına vesile olabilir; zira şirket, bölgesel bir merkez üzerinden Türkiye'deki altyapı projelerine de ilgi gösterebilir. Yine de bu tür kararlar, Türkiye'nin makroekonomik istikrarına ve yatırım ortamına bağlı olacaktır.