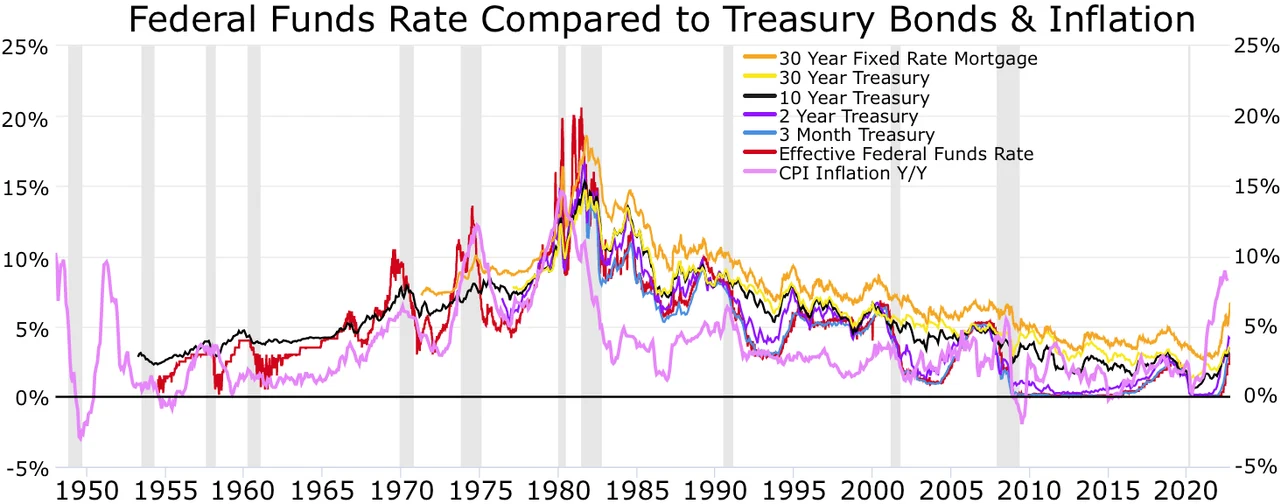
ABD uzun vadeli borçlanma maliyetleri Salı günü neredeyse 25 yılın en yüksek seviyesine ulaşmasının ardından tahvil piyasaları çarşamba günü dengelendi. 10 yıllık Hazine tahvili getirisi, 2007'den bu yana en yüksek seviye olan %5'in üzerine çıktıktan sonra %4,85'e geriledi. Bu hareket, yatırımcıların Federal Reserve'in (Fed) faiz oranlarını daha uzun süre yüksek tutacağı beklentisiyle pozisyonlarını ayarlamasından kaynaklandı.
Satışın Arka Planı
Son haftalarda küresel tahvil piyasalarında sert bir satış dalgası yaşandı. ABD 10 yıllık tahvil getirisi, enflasyonun inatçı seyretmesi ve Fed yetkililerinin şahin mesajları sonrası hızla yükseldi. 30 yıllık tahvil getirisi de %5,1 ile 2007'den bu yana en yüksek seviyeyi gördü. Bu yükseliş, yalnızca ABD ile sınırlı kalmadı; Almanya, İngiltere ve Japonya gibi ülkelerin tahvil getirileri de arttı.
Satışın temel nedenleri arasında Fed'in enflasyonla mücadelede kararlı duruşu, güçlü istihdam verileri ve artan bütçe açığına bağlı olarak Hazine'nin borçlanma ihtiyacının artması yer alıyor. Ayrıca, Japonya Merkez Bankası'nın (BOJ) getiri eğrisi kontrol politikasında değişiklik sinyali vermesi, Japon yatırımcıların ABD tahvillerine olan talebini azaltabileceği endişesini doğurdu.
Çarşamba günü ise piyasalarda kısmi bir rahatlama görüldü. 10 yıllık getiri %4,85'e, 30 yıllık getiri ise %5,02'ye geriledi. Analistler, bu düşüşün teknik düzeltme ve kâr realizasyonundan kaynaklandığını, ancak yukarı yönlü risklerin devam ettiğini belirtiyor. Fed'in bir sonraki faiz kararı ve enflasyon verileri yakından izleniyor.
Küresel Boyut ve Piyasa Etkileri
ABD tahvil getirilerindeki yükseliş, küresel finansal koşulları sıkılaştırıyor. Yükselen getiriler, gelişmekte olan ülkelere sermaye akışını azaltabilir ve borçlanma maliyetlerini artırabilir. Ayrıca, hisse senedi piyasaları üzerinde de baskı oluşturuyor; yüksek getiriler, riskli varlıklara olan talebi düşürüyor.
Euro Bölgesi'nde de benzer bir eğilim var. Almanya 10 yıllık tahvil getirisi %3'e yaklaşarak 2011'den bu yana en yüksek seviyeye çıktı. Avrupa Merkez Bankası'nın (ECB) da faizleri yüksek tutacağı beklentisi, tahvil satışını tetikliyor. İngiltere'de ise 30 yıllık tahvil getirisi %5,5'i aşarak 1998'den bu yana en yüksek seviyeyi gördü.
Japonya'da BOJ, getiri eğrisi kontrolünü daha esnek hale getirdi ve 10 yıllık Japon tahvil getirisi %0,8'i aştı. Bu, küresel tahvil piyasalarında dalgalanmayı artıran bir faktör oldu. Çin'de ise ekonomik yavaşlama endişeleri ve emlak krizi, tahvil getirilerini aşağı yönlü baskılıyor.
Piyasa uzmanları, tahvil getirilerindeki bu yükselişin kalıcı olup olmayacağını tartışıyor. Bazıları, enflasyonun yavaşlamasıyla getirilerin düşeceğini öngörürken, diğerleri yapısal faktörlerin (yaşlanan nüfus, jeopolitik gerilimler, yeşil dönüşüm yatırımları) uzun vadede getirileri yüksek tutacağını savunuyor.
Türkiye Açısından Değerlendirme
ABD tahvil getirilerindeki yükseliş, Türkiye gibi dış finansmana ihtiyaç duyan ülkeler için önemli sonuçlar doğuruyor. Küresel risk iştahının azalması, Türkiye'nin borçlanma maliyetlerini artırabilir ve TL üzerinde baskı oluşturabilir. Ancak, Türkiye'nin son dönemde uyguladığı sıkı para politikası ve faiz artışları, cari açığı kontrol altına alma yönünde adımlar olarak değerlendiriliyor. Yine de küresel tahvil piyasalarındaki dalgalanma, Türkiye'nin dış borç çevrimi ve sermaye girişleri açısından risk teşkil ediyor. İhracat pazarlarındaki yavaşlama da ekonomik büyümeyi olumsuz etkileyebilir.