ABD Hazine Bakanı Scott Bessent'in tahvil piyasasına yönelik müdahaleleri, getirilerde mütevazı bir düşüş sağlarken, aralarında ünlü yatırımcı Stanley Druckenmiller'in de bulunduğu bir grup ekonomist ve piyasa uzmanı tarafından sert bir şekilde eleştiriliyor. Bessent'in getiri eğrisini kontrol etmeye yönelik çabalarının piyasa dinamikleriyle çeliştiği ve uzun vadede sürdürülemez olduğu yönündeki görüşler giderek güçleniyor.
Bessent'in Tahvil Stratejisi ve Piyasa Tepkisi
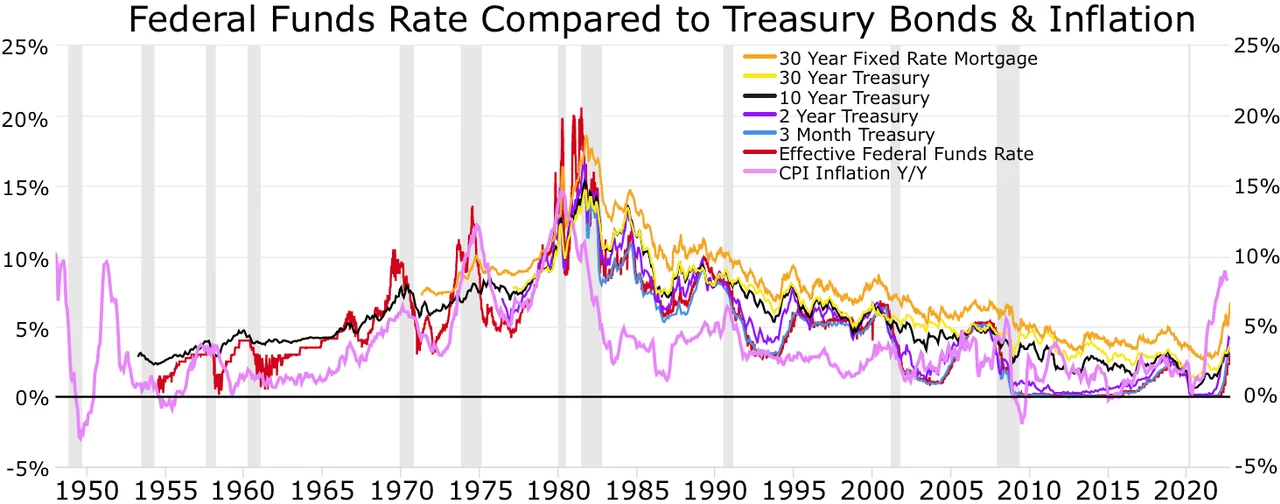
Hazine Bakanı Scott Bessent, göreve geldiğinden bu yana tahvil piyasasında agresif bir strateji izliyor. Bessent, kısa vadeli tahvil ihraçlarını artırarak uzun vadeli faiz oranlarını baskılamayı ve böylece ekonomiyi canlandırmayı hedefliyor. Bu strateji, getiri eğrisinin uzun ucunda bir miktar düşüş yarattı; 10 yıllık Hazine tahvili getirisi son haftalarda 10 baz puan kadar geriledi. Ancak bu düşüş, piyasa katılımcıları tarafından yeterince ikna edici bulunmuyor.
Druckenmiller, Bessent'in yaklaşımını "finansal mühendislik" olarak nitelendirerek, piyasanın temel dinamiklerini görmezden geldiğini savunuyor. Ünlü yatırımcı, "Tahvil piyasası, merkez bankalarının veya hükümetlerin kontrol edebileceği bir yer değil. Arz-talep dengesi, enflasyon beklentileri ve küresel sermaye akışları belirleyici faktörlerdir. Bu gerçekleri yok sayarak yapılan müdahaleler geçici etkiler yaratır, kalıcı çözüm sunmaz" ifadelerini kullandı. Druckenmiller'in bu sözleri, geçmişte de benzer politikaları eleştirmesiyle tanınan bir isim olması nedeniyle piyasalarda yankı uyandırdı.
Bessent'e yönelik eleştiriler sadece Druckenmiller ile sınırlı değil. Eski Fed yetkilileri, akademisyenler ve birçok fon yöneticisi de benzer endişeleri dile getiriyor. Özellikle enflasyonun hâlâ hedefin üzerinde seyrettiği bir ortamda, tahvil arzını artırmanın enflasyon beklentilerini daha da yükseltebileceği ve bunun da uzun vadeli getirileri tersine çevirebileceği belirtiliyor. Ayrıca, Hazine'nin borçlanma stratejisinin Fed'in para politikasıyla çeliştiği, bunun da piyasa sinyallerini bozduğu ifade ediliyor.
Küresel Piyasalar ve Benzer Politikalar
Bessent'in politikaları sadece ABD ile sınırlı değil; küresel tahvil piyasaları da bu gelişmelerden etkileniyor. Avrupa Merkez Bankası (ECB) ve Japonya Merkez Bankası (BOJ) gibi büyük merkez bankaları, kendi tahvil programlarını gözden geçirirken, ABD'nin izlediği yolun benzerlerini uygulama konusunda isteksiz görünüyor. Özellikle Almanya ve Japonya gibi düşük getirili ülkelerde, ABD tahvillerine olan talep azalırsa, küresel sermaye akışlarında dalgalanmalar yaşanabilir. Bu durum, gelişmekte olan ülkelerin borçlanma maliyetlerini de etkileyebilir.
Uluslararası Para Fonu (IMF) ve Dünya Bankası gibi kurumlar, benzer müdahalelerin tarihsel olarak genellikle başarısız olduğunu hatırlatıyor. Örneğin, 2010'lu yıllarda bazı ülkelerin tahvil getirilerini baskılamak için yaptığı müdahaleler, kısa vadede işe yarasa da uzun vadede enflasyon ve borç krizlerine yol açtı. Bu deneyimler, Bessent'in stratejisinin de aynı akıbete uğrayabileceği yönündeki endişeleri artırıyor.
Piyasa analistleri, Bessent'in elindeki araçların sınırlı olduğunu vurguluyor. Hazine'nin tahvil arzını istediği gibi ayarlayabilmesi için Kongre'den onay alması gerekiyor ve bu süreç siyasi belirsizliklerle dolu. Ayrıca, Fed'in bağımsız para politikası, Hazine'nin hamlelerini kısıtlayabiliyor. Bu nedenle, Bessent'in "tahvil ployları" olarak adlandırılan hamlelerinin etkisinin sınırlı kalacağı düşünülüyor.
Türkiye Açısından Değerlendirme
ABD Hazine Bakanı Bessent'in tahvil piyasasına yönelik müdahaleleri ve bu müdahalelere yönelik eleştiriler, Türkiye ekonomisi için dolaylı ancak önemli sonuçlar doğurabilir. ABD'de uzun vadeli faizlerin yapay olarak düşük tutulması, küresel risk iştahını geçici olarak artırarak gelişmekte olan ülkelere sermaye akışını teşvik edebilir. Bu durum, Türkiye'nin dış borçlanma maliyetlerini bir miktar düşürebilir. Ancak müdahalelerin başarısız olması ve getirilerin yeniden yükselmesi halinde, küresel sermaye gelişmekte olan piyasalardan çıkabilir ve Türkiye gibi yüksek dış finansman ihtiyacı olan ülkeler olumsuz etkilenebilir. Ayrıca, ABD'nin enflasyonla mücadelede tutarsız bir politika izlemesi, küresel enflasyon beklentilerini bozarak Türkiye'nin de enflasyonla mücadelesini zorlaştırabilir. Bu nedenle, Türkiye'nin ABD tahvil piyasasındaki gelişmeleri yakından takip etmesi ve makroekonomik politikalarını buna göre ayarlaması gerekiyor.