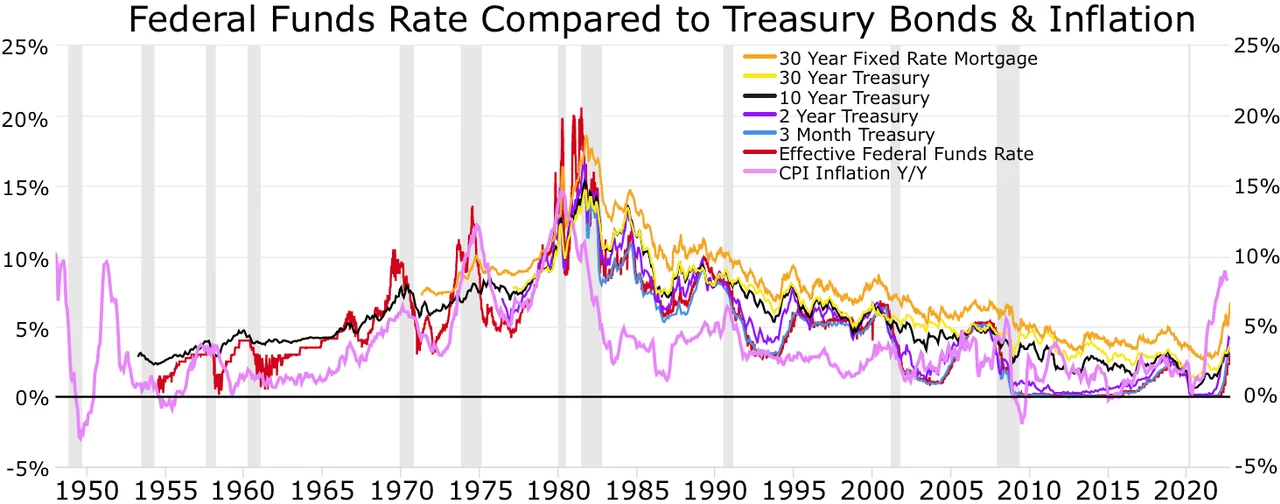
ABD Hazine Bakanı Scott Bessent'in tahvil piyasasına yönelik son hamlesi, başlangıçta piyasaları sakinleştirmeyi hedefliyordu. Ancak bu adım, yatırımcıların enflasyon beklentilerini yansıtan başabaş oranlarının (breakeven rate) son iki ayın en yüksek seviyesine çıkmasına yol açtı. Bessent'in tahvil ihraç stratejisindeki değişiklik, piyasalarda kısa vadeli bir rahatlama yaratmak yerine, uzun vadeli enflasyon endişelerini körükledi. Uzmanlar, bu durumun Federal Reserve'in para politikası üzerindeki baskıyı artırabileceğini belirtiyor.
Gelişmenin Arka Planı
ABD Hazine Bakanı Scott Bessent, geçtiğimiz günlerde tahvil piyasasında likiditeyi artırmak ve faiz oranlarındaki dalgalanmayı azaltmak amacıyla bir dizi önlem açıkladı. Bu önlemler arasında, kısa vadeli tahvil ihraçlarının artırılması ve uzun vadeli tahvillerin geri alım programının genişletilmesi yer alıyordu. Bessent, bu adımların piyasalarda istikrarı sağlayacağını ve yatırımcı güvenini artıracağını savundu. Ancak, açıklamanın ardından tahvil piyasasında beklenenin aksine bir hareketlilik yaşandı. Başabaş oranları, yani nominal tahvil getirileri ile enflasyona endeksli tahvil getirileri arasındaki fark, yatırımcıların enflasyon beklentilerini gösteren önemli bir gösterge olarak takip ediliyor. Bu oran, Bessent'in açıklamalarının ardından hızla yükselerek son iki ayın en yüksek seviyesine ulaştı. Piyasa analistleri, bu yükselişin arkasında yatan temel nedenin, Hazine'nin tahvil arzını artırma kararının enflasyonist baskıları tetikleyebileceği endişesi olduğunu belirtiyor. Ayrıca, son dönemde açıklanan ekonomik verilerin de enflasyonun düşüş eğiliminde olmadığını göstermesi, bu endişeleri güçlendirdi.
Bessent'in hamlesi, aslında Federal Reserve'in para politikasına yönelik bir meydan okuma olarak da yorumlanıyor. Hazine Bakanı'nın tahvil arzını artırarak piyasaya daha fazla likidite sağlaması, Fed'in faiz artırım döngüsünü sonlandırma yönündeki çabalarıyla çelişebilir. Bu durum, para politikası ile maliye politikası arasındaki koordinasyonun bozulabileceği endişelerini artırıyor. Öte yandan, tahvil piyasasındaki bu hareketlilik, dolar endeksinde de dalgalanmalara neden oldu. Dolar, açıklamanın hemen ardından kısa süreli bir değer kaybı yaşadı, ancak daha sonra toparlandı.
Uzmanlar, Bessent'in hamlesinin uzun vadeli etkilerinin henüz net olmadığını, ancak enflasyon beklentilerindeki bu artışın Fed'in faiz politikasını yeniden değerlendirmesine yol açabileceğini belirtiyor. Özellikle, başabaş oranlarındaki yükseliş, piyasaların Fed'in enflasyonu kontrol altına alma konusunda kararlılığını sorguladığını gösteriyor. Bu gelişme, küresel piyasalar için de önemli bir sinyal niteliğinde. Çünkü ABD tahvil piyasası, dünya genelinde faiz oranları ve sermaye akımları üzerinde belirleyici bir role sahip.
Bölgesel ve Küresel Boyut
ABD tahvil piyasasındaki dalgalanmalar, küresel ekonomi üzerinde önemli etkiler yaratabilir. Özellikle gelişmekte olan ülkeler, ABD faiz oranlarındaki değişimlere karşı hassastır. Başabaş oranlarındaki yükseliş, ABD'nin uzun vadeli faizlerinin artabileceği beklentisini güçlendiriyor. Bu da, gelişmekte olan ülkelere yönelik sermaye akımlarının yön değiştirmesine ve bu ülkelerin para birimlerinin değer kaybetmesine neden olabilir. Ayrıca, enflasyon beklentilerindeki artış, emtia fiyatlarını da yukarı yönlü baskılayabilir. Altın gibi güvenli liman varlıklarına olan talep artabilir. Avrupa ve Asya piyasaları da bu gelişmelerden etkilenebilir. Avrupa Merkez Bankası ve Japonya Merkez Bankası gibi büyük merkez bankaları, politikalarını belirlerken ABD'deki gelişmeleri yakından takip ediyor. Eğer ABD'de enflasyon endişeleri artarsa, bu merkez bankaları da benzer adımlar atmak zorunda kalabilir. Küresel ticaret açısından bakıldığında, doların değer kazanması, ABD'nin ihracatını zorlaştırırken ithalatını ucuzlatabilir. Bu da, ticaret dengelerini etkileyebilir. Özellikle, ABD ile ticaret fazlası veren ülkeler için olumsuz bir gelişme olabilir. Ancak, şu an için piyasaların tepkisi sınırlı kalmış durumda. Yatırımcılar, Bessent'in hamlesinin geçici bir etki mi yoksa kalıcı bir politika değişikliği mi olduğunu anlamaya çalışıyor.
Türkiye Açısından Değerlendirme
ABD Hazine Bakanı Bessent'in tahvil hamlesi ve ardından enflasyon beklentilerindeki artış, Türkiye ekonomisi için de önemli sonuçlar doğurabilir. Türkiye, yüksek dış borcu ve cari açığı nedeniyle küresel faiz oranlarındaki değişimlere karşı hassas bir konumda. ABD'de uzun vadeli faizlerin yükselmesi, Türkiye'nin dış borçlanma maliyetlerini artırabilir ve TL üzerinde baskı yaratabilir. Ayrıca, küresel enflasyon beklentilerindeki artış, Türkiye'nin ithal ettiği enerji ve emtia fiyatlarını yükselterek enflasyonla mücadelede zorluklara yol açabilir. Merkez Bankası'nın para politikası üzerindeki baskı artabilir. Türkiye'nin son dönemde uyguladığı sıkı para politikası ve seçim sonrası ekonomik program, dış finansman ihtiyacını azaltmayı hedefliyor. Ancak, ABD'deki bu gelişme, uluslararası sermaye akımlarını etkileyerek Türkiye'ye yönelik yatırımları azaltabilir. Bu nedenle, Türkiye'nin ekonomik kırılganlıklarını yönetmek için attığı adımların önemi artıyor. Ayrıca, ABD ile ilişkiler bağlamında, maliye politikalarındaki bu tür hamleler, iki ülke arasındaki ekonomik diyalogda gündem maddesi olabilir.