ABD 10 yıllık Hazine tahvili faizi, 23 Ekim 2023 Pazartesi günü %5 seviyesini aşarak 2007 yılından bu yana en yüksek seviyeye ulaştı. Bu kritik eşik, küresel finans piyasalarında geniş yankı uyandırdı ve yatırımcıların risk algısını ciddi şekilde etkiledi. Tahvil faizlerindeki bu yükseliş, ABD Merkez Bankası'nın (Fed) uzun süre yüksek faiz politikası izleyeceği beklentileri ve artan bütçe açığı endişeleriyle tetiklendi. Gelişme, gelişmekte olan ülke para birimleri ve borsaları üzerinde baskı oluştururken, altın ve petrol fiyatlarında dalgalanmalara yol açtı.
Yükselişin Arka Planı: Fed Politikaları ve Bütçe Açığı
ABD 10 yıllık tahvil faizinin %5'i aşmasının arkasında birkaç temel faktör bulunuyor. Öncelikle, Fed'in enflasyonla mücadele kapsamında politika faizini 2001'den bu yana en yüksek seviye olan %5,25-%5,50 aralığına çıkarması ve bu seviyeyi beklenenden daha uzun süre koruyacağı sinyalini vermesi etkili oldu. Fed Başkanı Jerome Powell, son açıklamalarında enflasyonun hedefe dönene kadar sıkı para politikasının süreceğini vurguladı. İkinci olarak, ABD hükümetinin artan bütçe açığı ve borçlanma ihtiyacı, tahvil arzını artırarak fiyatları düşürdü ve faizleri yükseltti. Hazine Bakanlığı'nın tahvil ihraçlarını artırması, piyasada arz fazlası yaratarak faizlerin yukarı yönlü baskılanmasına neden oldu. Ayrıca, jeopolitik gerilimler (Orta Doğu'daki çatışmalar, Rusya-Ukrayna savaşı) enerji fiyatlarını yükselterek enflasyon beklentilerini bozdu ve tahvil faizlerini yukarı çekti. Üçüncü bir etken ise, Japonya Merkez Bankası'nın (BOJ) tahvil getiri eğrisi kontrolünü gevşetmesiyle Japon yatırımcıların ABD tahvillerine olan talebinin azalması oldu. Tüm bu faktörler birleşerek ABD tahvil faizlerini son 16 yılın zirvesine taşıdı.
Piyasa analistleri, %5 seviyesinin psikolojik bir eşik olduğunu ve bu seviyenin üzerinde kalıcılığın hisse senedi değerlemeleri, konut kredileri ve kurumsal borçlanma maliyetleri üzerinde olumsuz etkiler yaratabileceğini belirtiyor. Örneğin, 30 yıllık ipotek faizleri %8'e yaklaşarak konut talebini düşürdü. Şirket tahvilleri için risk primleri arttı ve yüksek borçlu firmaların finansman maliyetleri yükseldi.
Küresel Piyasalara Etkileri: Yükselen Ekonomiler Baskı Altında
ABD tahvil faizlerindeki yükseliş, küresel sermaye akımlarını etkileyerek gelişmekte olan ülkelerden çıkışı hızlandırdı. Yatırımcılar, daha yüksek getiri arayışıyla ABD varlıklarına yönelirken, Türkiye, Brezilya, Güney Afrika gibi ülkelerin para birimleri değer kaybetti. MSCI Gelişmekte Olan Piyasalar Endeksi, haftanın ilk işlem gününde %1,5'e varan düşüş gösterdi. Türk lirası, dolar karşısında yeni rekor düşük seviyeleri test etti. Benzer şekilde, Hindistan rupisi ve Endonezya rupisi de baskı altında kaldı. Yükselen piyasa merkez bankaları, sermaye çıkışını frenlemek için faiz artırımlarına gitmek zorunda kalabilir; ancak bu, iç talebi düşürerek büyümeyi olumsuz etkileyebilir.
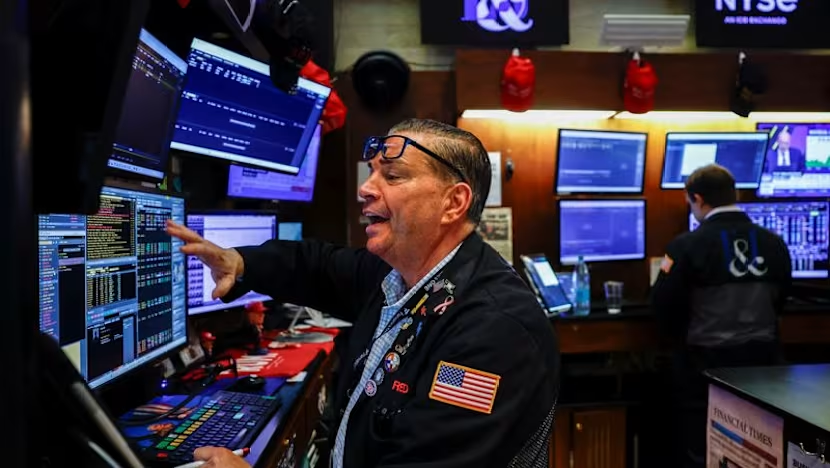
Öte yandan, ABD tahvil faizlerindeki artış, altın fiyatlarını da baskıladı. Altın, faiz getirisi olmayan bir varlık olduğu için, tahvil getirileri yükseldikçe cazibesini yitiriyor. Ons altın, %5 seviyesinin aşılmasının ardından 1.950 doların altına geriledi. Petrol fiyatları ise arz endişeleri ve zayıf talep beklentileriyle karışık bir seyir izledi; Brent petrol varil başına 90 dolar civarında dalgalandı. Küresel hisse senedi piyasaları da satıcılı bir görünüm sergiledi: S&P 500 endeksi %0,8, Nasdaq %1,2 değer kaybetti. Avrupa borsaları da düşüşten nasibini aldı; Almanya'da DAX %0,6 geriledi.
Uzmanlar, tahvil faizlerindeki yükselişin Fed'in para politikasında bir gevşeme sinyali verene kadar devam edebileceğini öngörüyor. Ancak, faizlerin çok yükselmesi ekonomik yavaşlamaya yol açarak resesyon riskini artırabilir. Bu nedenle, Fed'in önümüzdeki aylarda faiz indirimine gitme olasılığı piyasalar tarafından yakından takip ediliyor.
Türkiye Açısından Değerlendirme
ABD tahvil faizlerinin %5'i aşması, Türkiye ekonomisi için önemli riskler barındırıyor. Türkiye, yüksek dış borç ve cari açık nedeniyle küresel finansal koşullara duyarlı bir ülke. ABD faizlerindeki artış, Türkiye'ye yönelik sermaye akımlarını azaltarak TL üzerinde değer kaybı baskısı yaratıyor. Bu durum, ithal enflasyonu körükleyerek fiyat istikrarını zorlaştırabilir. Ayrıca, Türkiye'nin dış borçlanma maliyetleri artarak bütçe üzerinde yük oluşturabilir. Merkez Bankası'nın faiz politikasını gözden geçirmesi ve makro ihtiyati tedbirleri sıkılaştırması gerekebilir. Jeopolitik açıdan ise, küresel risk iştahının azalması, Türkiye'nin bölgesel ticaret ve yatırım ortamını olumsuz etkileyebilir.