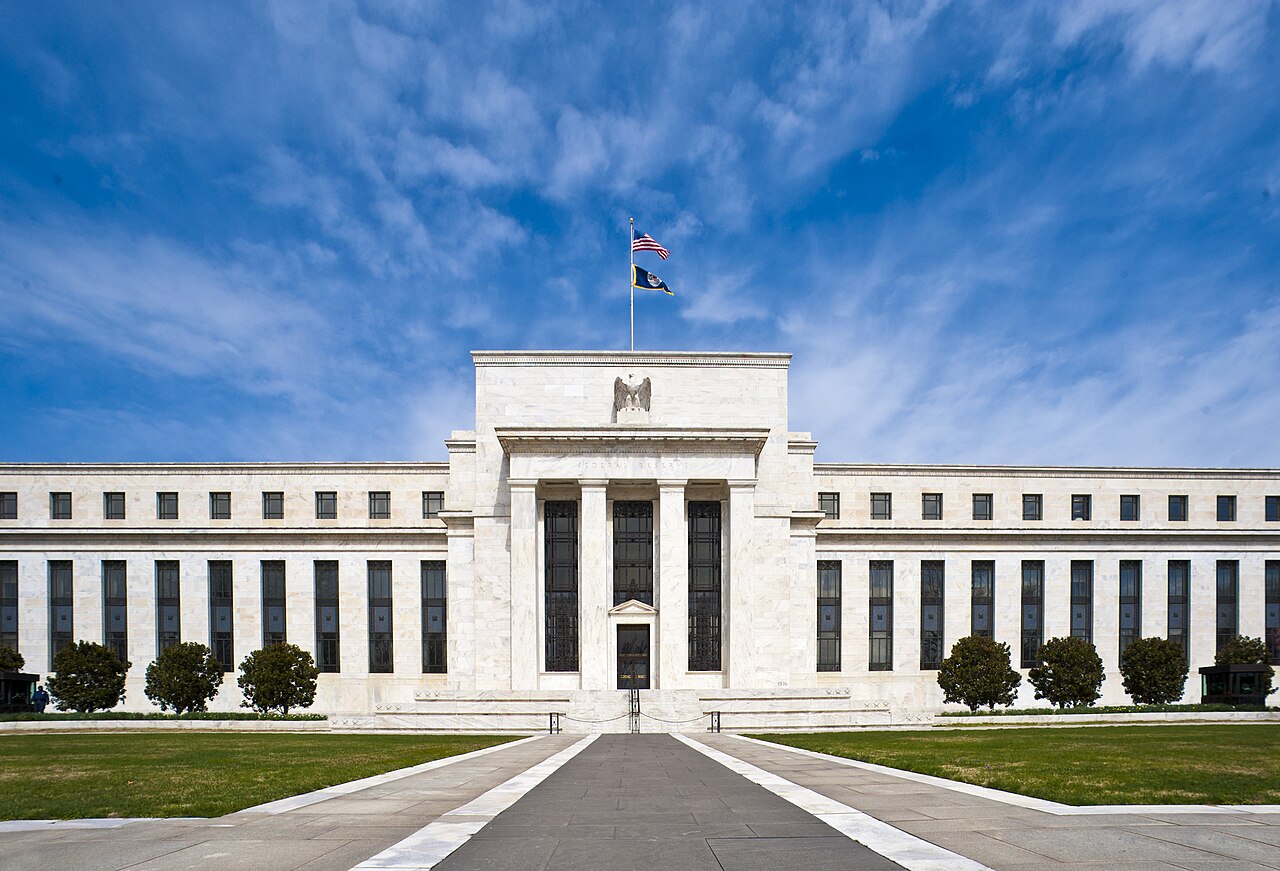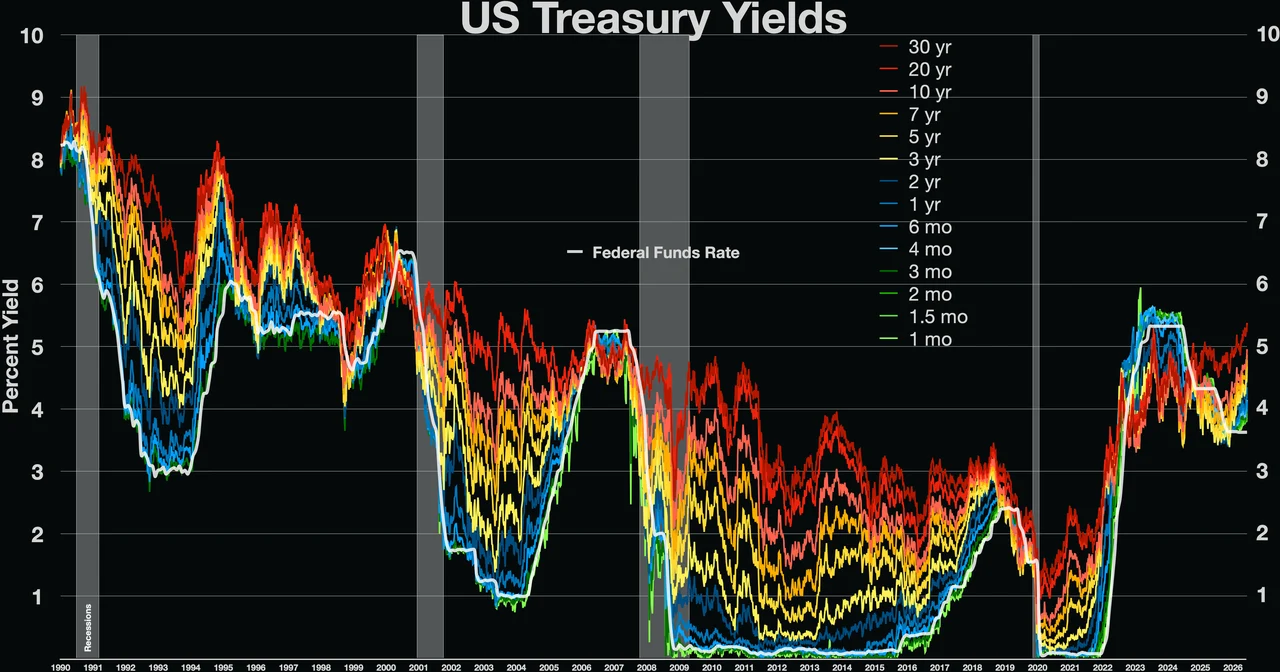
ABD Merkez Bankası (Fed), Çarşamba günü politika faizini 25 baz puan artırarak yüzde 0,25-0,50 aralığına yükseltti. Böylece Fed, üç yıl aradan sonra ilk kez faiz artırımına gitmiş oldu. Karar, pandemi döneminde uygulanan ultra gevşek para politikasının sona erdiğinin en net işareti olarak yorumlandı. Fed Başkanı Kevin Warsh, karar sonrası düzenlenen basın toplantısında "Enflasyonla mücadelede kararlıyız, önümüzdeki toplantılarda bir artırım daha uygun olabilir" dedi. Piyasalar kararı büyük ölçüde fiyatlamış olsa da Warsh'ın gelecek artırım sinyali doları destekledi.
Faiz artırımının arka planı
Fed'in son faiz artırımı Aralık 2018'de gerçekleşmişti. 2020'de pandeminin patlak vermesiyle Fed, politika faizini sıfıra yakın seviyeye çekmiş ve aylık 120 milyar dolarlık tahvil alım programını başlatmıştı. Ancak 2021'den itibaren hızla yükselen enflasyon, bu politikayı sürdürülemez hale getirdi. Tüketici Fiyat Endeksi (TÜFE) yıllık bazda %7'yi aşarak 40 yılın zirvesine ulaştı. Fed, Kasım 2021'de tahvil alımlarını azaltmaya başladı ve piyasaları faiz artırımına hazırladı. Warsh, enflasyonun "geçici" olmadığını kabul ederek para politikasında normalleşme sürecini başlattı.
Fed'in karar metninde, "ekonomik faaliyet ve istihdam göstergeleri güçlü seyrediyor; enflasyon yüksek kalmaya devam ediyor" ifadeleri yer aldı. Komite, enflasyonu %2 hedefine düşürmek için "uygun politika duruşunu" sürdüreceğini belirtti. Karar oybirliğiyle alındı. Piyasalar, Fed'in 2022'de toplamda dört faiz artırımı yapabileceğini fiyatlıyor. Ancak Warsh, bilanço küçültmenin (quantitative tightening) henüz gündemde olmadığını, öncelikle faiz oranlarının kullanılacağını vurguladı.
Kararın ardından ABD 10 yıllık tahvil faizi %1,95'e yükseldi, dolar endeksi (DXY) 96,5 seviyesini test etti. Altın ons fiyatı 1.800 doların altına geriledi. New York borsaları ise kararı sindirmeye çalışırken, teknoloji hisselerinde satış baskısı görüldü. Fed'in şahin tonu, küresel risk iştahını bir miktar azalttı.
Bölgesel ve küresel boyut
Fed'in faiz artırımı, küresel para politikaları üzerinde dalga etkisi yaratacak. Gelişmekte olan ülkeler, sermaye çıkışı riskiyle karşı karşıya. Türkiye gibi yüksek dış borcu ve cari açığı olan ekonomiler için doların güçlenmesi, ithalat maliyetlerini artırabilir ve enflasyonu yukarı çekebilir. Avrupa Merkez Bankası (ECB) da benzer bir normalleşme sürecine girmiş durumda; ECB, pandemi tahvil alımlarını azaltacağını açıklamıştı. Japonya Merkez Bankası ise faizleri düşük tutmaya devam ediyor, bu da yenin değer kaybetmesine yol açıyor. Fed'in sıkılaşması, küresel likidite koşullarını sıkılaştırarak gelişmekte olan piyasalarda volatiliteyi artırabilir. Özellikle yüksek borçlu ülkeler için borçlanma maliyetleri yükselecek.
ABD'de enflasyonun ana nedeni olarak arz zinciri sorunları, enerji fiyatlarındaki artış ve güçlü talep gösteriliyor. Fed, faiz artırımının yanı sıra iletişim politikasını da sıkılaştırarak piyasa beklentilerini yönetmeye çalışıyor. Warsh, "Enflasyonla mücadelede kararlıyız, gerektiğinde daha agresif olabiliriz" mesajı verdi. Ancak ekonomistler, faiz artırımının büyümeyi yavaşlatabileceği uyarısında bulunuyor. Fed, "yumuşak iniş" hedefliyor; yani enflasyonu düşürürken resesyon yaratmamak. Fakat tarihsel deneyimler, agresif faiz artırımlarının sıklıkla sert inişle sonuçlandığını gösteriyor.
Piyasa analistleri, Fed'in 2022 boyunca faiz artırımlarına devam edeceğini, yıl sonuna kadar politika faizinin %1,00-1,25 aralığına çıkabileceğini öngörüyor. Bu durum, küresel hisse senedi piyasalarında dalgalanmaya yol açabilir. Gelişmekte olan ülke merkez bankaları da faiz artırımına giderek sermaye çıkışını engellemeye çalışacak. Türkiye Cumhuriyet Merkez Bankası (TCMB) ise farklı bir politika izliyor; faiz indirimleriyle büyümeyi desteklemeyi hedefliyor. Ancak Fed'in sıkılaşması, TL üzerinde ek baskı oluşturabilir.
Türkiye Açısından Değerlendirme
Fed'in faiz artırımı, Türkiye ekonomisi için önemli sonuçlar doğuracak. ABD'de faizlerin yükselmesi, gelişmekte olan piyasalardan sermaye çıkışını hızlandırabilir. Türkiye, yüksek cari açık ve dış borç nedeniyle bu süreçten olumsuz etkilenebilir. Doların güçlenmesi, ithal ürün maliyetlerini artırarak enflasyonu yukarı çekebilir. TCMB'nin faiz indirimi politikası ile Fed'in sıkılaşması arasındaki fark, TL'de değer kaybı baskısını artırabilir. Ayrıca küresel risk iştahının azalması, Borsa İstanbul'da satış baskısı yaratabilir. Türkiye'nin dış finansman ihtiyacı göz önüne alındığında, Fed'in faiz artırımları borçlanma maliyetlerini yükseltebilir. Bu nedenle Türkiye'nin makroekonomik dengeleri ve para politikası koordinasyonu kritik önem taşıyor.