Ünlü ekonomist Mohamed El-Erian, ABD Hazine Bakanı Scott Bessent'in tahvil piyasalarındaki dalgalanmayı hafife alan değerlendirmesini sert şekilde eleştirdi. El-Erian'a göre Bessent'in "yanlış teşhisi" tehlikeli sonuçlar doğurabilir. Tahvil piyasalarındaki sarsıntı, basit bir "ateş" değil, daha derin bir finansal rahatsızlığın belirtisi olarak yorumlanıyor.
Gelişmenin Arka Planı
ABD Hazine Bakanı Scott Bessent, son dönemde tahvil getirilerindeki hızlı yükselişi ve piyasa oynaklığını değerlendirirken, durumu "piyasaların sadece ateşinin çıktığı" şeklinde nitelendirdi. Bu ifade, tahvil piyasalarındaki sorunların geçici ve önemsiz olduğu izlenimini yaratıyor. Ancak Mohamed El-Erian, bu tespitin son derece yanıltıcı olduğunu savunuyor. El-Erian, tahvil piyasalarının sadece "ateşlenmediğini", aynı zamanda yapısal bir kırılganlık içinde olduğunu belirtiyor. Ona göre, ABD'nin artan borç yükü, enflasyonun inatçı seyri ve Fed'in para politikasındaki belirsizlikler, tahvil piyasasını baskılayan ana unsurlar. Bessent'in iyimser yaklaşımı, yatırımcıların risk iştahını olumsuz etkileyebilecek bir "yanlış teşhis" olarak değerlendiriliyor.
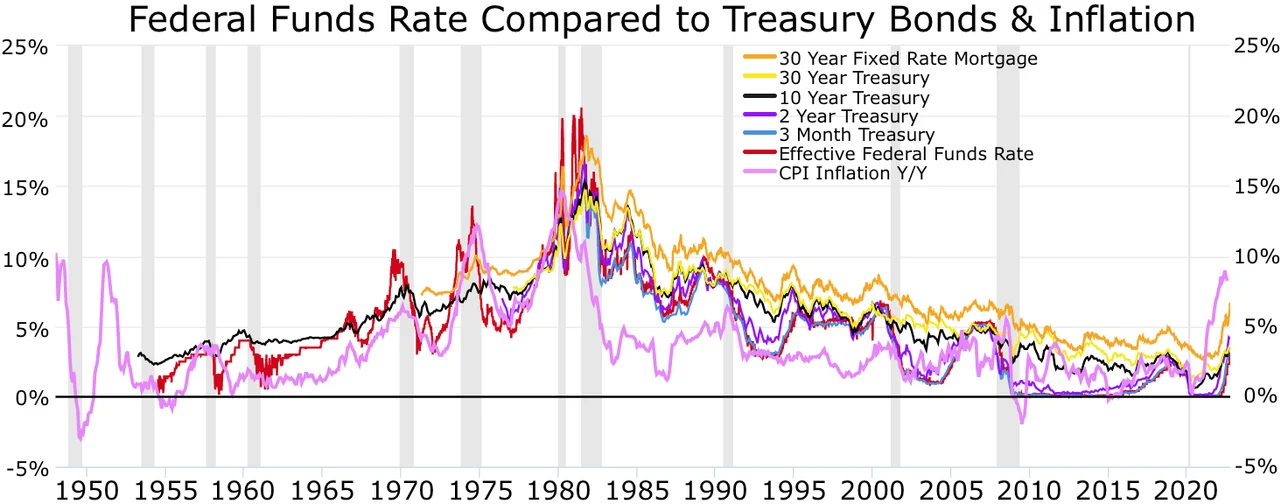
El-Erian, tahvil piyasalarının küresel finansal sistemin can damarı olduğunu hatırlatıyor. Devlet tahvilleri, bankaların ve finansal kuruluşların bilançolarında en güvenli varlık olarak yer alır. Ancak getirilerdeki ani ve büyük dalgalanmalar, bu güvenli liman algısını zedeleyebilir. Özellikle ABD 10 yıllık tahvil getirilerindeki hareketler, dünya genelinde borçlanma maliyetlerini etkiliyor. El-Erian'a göre, Bessent'in "ateş" benzetmesi, piyasanın gerçek durumunu anlamaktan uzak. Zira tahvil piyasasındaki bozulma, hisse senedi piyasalarına, döviz kurlarına ve emtia fiyatlarına da sıçrayabilir. 2023 yılında yaşanan bölgesel banka krizinde olduğu gibi, tahvil portföylerindeki değer kayıpları bankaların sermaye yeterliliğini tehdit edebilir.
El-Erian ayrıca, hükümetin borçlanma ihtiyacının artmasına dikkat çekiyor. ABD federal borcu 34 trilyon doları aşmış durumda ve bütçe açığı genişlemeye devam ediyor. Bu ortamda, Hazine'nin tahvil ihraçlarını finanse etmek için daha yüksek faiz ödemesi gerekebilir. Bu da "faiz-borç sarmalı" riskini gündeme getiriyor. Bessent'in bu riskleri görmezden gelmesi, piyasa oyuncularının güvenini sarsabilir.
Bölgesel veya Küresel Boyut
Tahvil piyasalarındaki bu türbülans, sadece ABD ile sınırlı değil. Küresel finansal piyasalar entegre olduğu için, ABD tahvillerindeki oynaklık Avrupa, Asya ve gelişmekte olan ülkeleri de etkiliyor. Özellikle gelişmekte olan ülkeler, ABD faizlerindeki yükselişle birlikte sermaye çıkışı ve borçlanma maliyetlerinde artış riskiyle karşı karşıya. Türkiye gibi dış finansmana ihtiyaç duyan ekonomiler için bu durum daha da kritik. Ayrıca, tahvil piyasalarındaki istikrarsızlık, küresel ekonomik büyümeyi yavaşlatabilir ve ticaret hacimlerini daraltabilir. El-Erian'ın uyarısı, politika yapıcıların piyasa sinyallerini doğru okuması gerektiğini vurguluyor.
Türkiye Açısından Değerlendirme
Türkiye, yüksek dış borç çevrimi ve cari açık nedeniyle küresel tahvil piyasalarındaki dalgalanmalara karşı hassas. ABD tahvil getirilerindeki yükseliş, Türkiye'nin dış borçlanma maliyetlerini artırabilir ve TL üzerinde baskı yaratabilir. Ayrıca, küresel risk iştahının azalması, portföy yatırımlarının Türkiye'den çıkışına neden olabilir. Bu ortamda, Türkiye'nin makroekonomik istikrarı koruması ve yapısal reformları hızlandırması kritik önem taşıyor. El-Erian'ın uyarısı, Türk karar alıcılar için de bir ders niteliğinde: Piyasa sinyallerini hafife almak, daha büyük krizlere davetiye çıkarabilir.