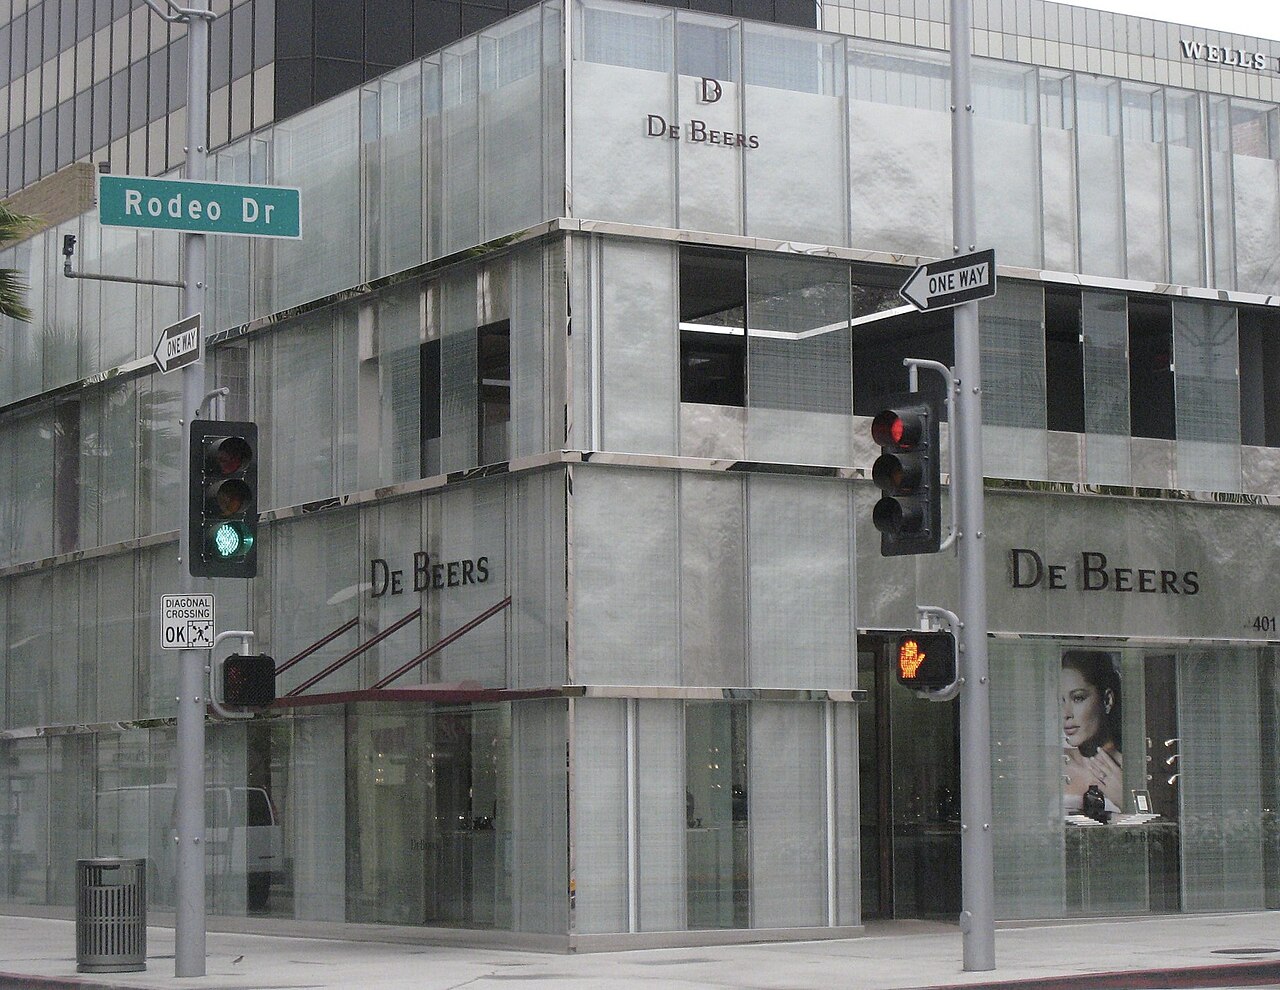
Lüks mal grubu Richemont ve ABD'li mücevher perakendecisi Signet Jewelers Ltd.'in, elmas madencisi De Beers'ı satın almak için en güçlü konumda bulunan konsorsiyuma katılmak üzere görüşmeler yürüttüğü bildirildi. Konuya yakın beş kaynağa göre, görüşmeler henüz erken aşamada ve anlaşmanın kesinleşip kesinleşmeyeceği belirsiz. Ancak bu gelişme, küresel elmas endüstrisinde köklü bir değişimin habercisi olabilir.
Gelişmenin Arka Planı
De Beers, 1888'de kurulduğundan bu yana elmas endüstrisinin en güçlü oyuncularından biri oldu. Uzun yıllar arzı kontrol ederek fiyatları belirleyen şirket, 2000'lerden itibaren artan rekabet ve değişen piyasa koşullarıyla zorlandı. 2012'de Anglo American, De Beers'ın %85 hissesini satın alarak şirketin ana hissedarı haline geldi. Ancak son yıllarda Anglo American, portföyünü sadeleştirmek ve borçlarını azaltmak için De Beers'ı satışa çıkardı. Bu süreçte çeşitli yatırımcı grupları ve sektör oyuncuları De Beers'a ilgi gösterdi.
Richemont, Cartier ve Van Cleef & Arpels gibi lüks mücevher markalarının sahibi olarak zaten sektörün önemli bir aktörü. Signet ise ABD'de Kay, Zales ve Jared gibi zincirlerle geniş bir perakende ağına sahip. Her iki şirketin de De Beers'a yapılacak bir satın almada yer alması, elmas tedarik zincirinde dikey entegrasyonu güçlendirebilir. Konsorsiyumun diğer üyeleri hakkında henüz net bir bilgi bulunmuyor, ancak kaynaklar görüşmelerin olumlu ilerlediğini ve önümüzdeki haftalarda somut adımlar atılabileceğini belirtiyor.
Bölgesel ve Küresel Boyut
De Beers'ın satışı, küresel elmas endüstrisinin geleceği açısından kritik bir eşik. Şirket, Botsvana, Namibya, Güney Afrika ve Kanada'da madenler işletiyor; ayrıca Botsvana hükümetiyle ortaklıkları bulunuyor. Bu nedenle olası bir satış, sadece şirket hissedarlarını değil, aynı zamanda bu ülkelerin ekonomilerini ve elmas gelirlerini de yakından ilgilendiriyor. Son yıllarda laboratuvar üretimi elmasların pazara girmesi ve talebin dalgalanması, doğal elmas fiyatlarını baskı altına aldı. De Beers, bu koşullarda maliyetleri düşürmek ve pazarlama stratejilerini yeniden şekillendirmek zorunda kaldı.
Richemont ve Signet'in konsorsiyuma katılması, De Beers'ın hem madencilik hem de perakende ayağında güçlü ortaklar bulması anlamına gelir. Bu durum, hammadde tedarikinde istikrar sağlayabilir ve markaların elmas kaynaklarını doğrudan kontrol etmelerine olanak tanır. Öte yandan, böyle bir birleşme rekabet otoritelerinin dikkatini çekebilir; özellikle ABD ve Avrupa'da antitröst incelemeleri gündeme gelebilir. Sektör uzmanları, konsorsiyumun yapısının ve finansman modelinin anlaşmanın kaderini belirleyeceğini vurguluyor.
Anglo American'ın De Beers'ı satma kararı, şirketin 2024'te açıkladığı yeniden yapılandırma planının bir parçası. Madencilik devi, bakır ve demir cevheri gibi daha kârlı alanlara odaklanmak istiyor. De Beers'ın değeri ise son yıllarda elmas fiyatlarındaki düşüşle birlikte azaldı; bu da potansiyel alıcılar için cazip bir fırsat yaratıyor. Ancak madencilik operasyonlarının uzun vadeli yükümlülükleri ve çevresel sorumluluklar, satış sürecini karmaşıklaştırabilir.
Türkiye Açısından Değerlendirme
Türkiye doğrudan bir elmas üreticisi olmasa da, mücevher sektörü ve değerli taş ticareti açısından önemli bir pazar. De Beers'ın satışı ve sektördeki konsolidasyon, küresel elmas fiyatlarını ve tedarik kanallarını etkileyebilir. Türk mücevher ihracatçıları için hammadde maliyetleri ve tedarik güvenliği bu gelişmelerden etkilenebilir. Ayrıca, lüks tüketim ürünleri pazarında yaşanacak yapısal değişiklikler, Türkiye'deki perakende ve turizm sektörünü de dolaylı yoldan etkileyebilir. Küresel elmas devinin el değiştirmesi, Türkiye'nin de aralarında bulunduğu pek çok ülkede mücevher sektörünün rekabet dinamiklerini yeniden şekillendirebilir.