Küresel tahvil piyasalarındaki satış dalgası, petrol fiyatlarının varil başına 100 doların üzerinde kalmasıyla daha da derinleşti. Artan tahvil getirileri, hükümetlerin borçlanma maliyetlerini yükselterek kamu maliyesi üzerinde baskı oluştururken, ABD Merkez Bankası'nın (Fed) ekim ayında faiz artırımına gitme beklentileri yaklaşık %70'e yükseldi. Bu gelişmeler, küresel ekonomide resesyon endişelerini artırıyor ve yatırımcıları güvenli liman arayışına itiyor.
Artan Getiriler ve Kamu Maliyesi Baskısı
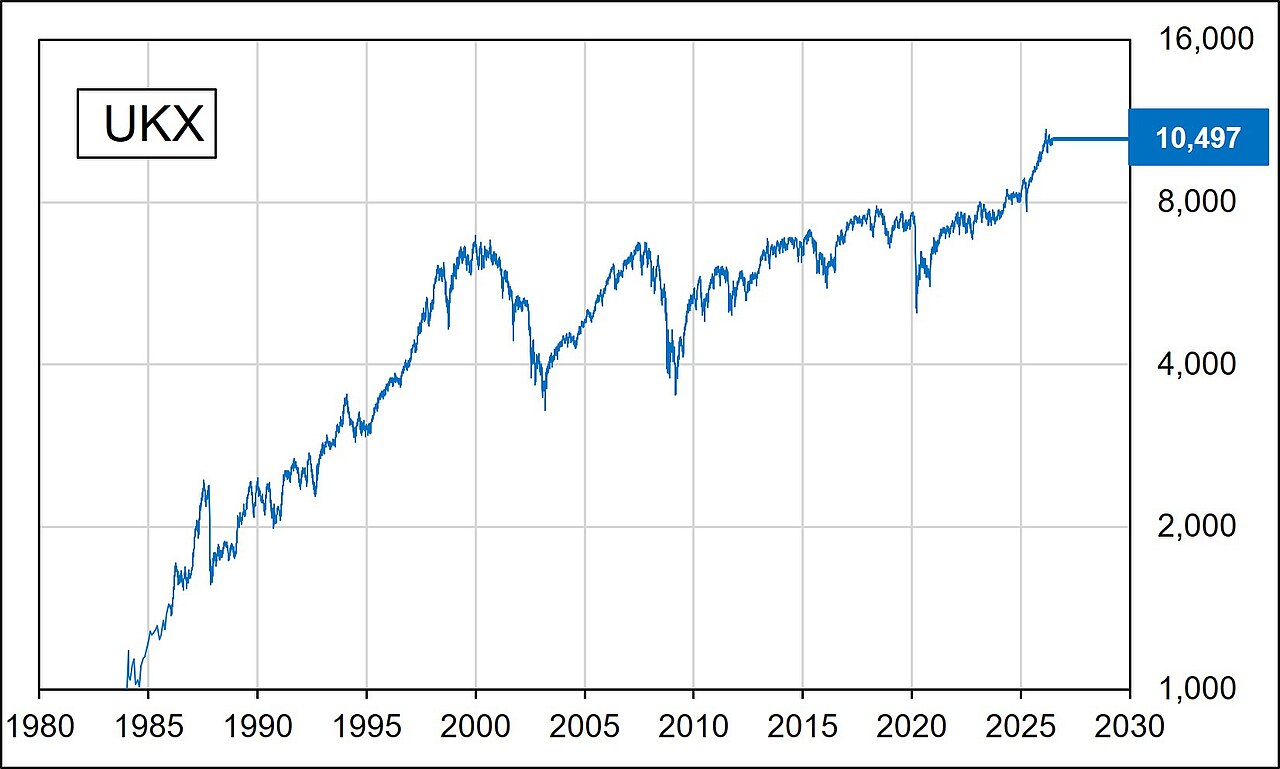
Tahvil getirilerindeki yükseliş, özellikle gelişmekte olan ülkeler ve yüksek borç stokuna sahip gelişmiş ekonomiler için önemli bir risk oluşturuyor. ABD 10 yıllık tahvil faizi son haftalarda hızla yükselerek yatırımcıların enflasyon ve faiz politikalarına ilişkin endişelerini yansıtıyor. Benzer şekilde, Almanya, İngiltere ve Japonya gibi ülkelerde de tahvil faizleri yukarı yönlü hareket ediyor. Bu durum, hükümetlerin pandemi döneminde artan borç yükünü çevirmesini zorlaştırıyor ve bütçe açıklarını finanse etmeyi daha maliyetli hale getiriyor.
Petrol fiyatlarının 100 doların üzerinde seyretmesi, enflasyon üzerindeki yukarı yönlü baskıyı artırıyor. Enerji fiyatlarındaki bu yükseklik, merkez bankalarının faiz artırımlarını daha agresif yapmasına neden olabilir. Fed'in ekim ayında faiz artırımına gitme olasılığı %70'e çıkmış durumda; bu beklenti, doların güçlenmesine ve diğer para birimlerinin değer kaybetmesine yol açıyor. Özellikle emtia ithal eden ülkeler için bu durum, ithalat maliyetlerini artırarak cari açıklarını genişletiyor.
Küresel Boyut ve Piyasa Etkileri
Tahvil satış dalgası, küresel hisse senedi piyasalarını da olumsuz etkiliyor. Yatırımcılar, artan faiz oranlarının şirket karlılıklarını düşüreceği endişesiyle riskli varlıklardan çıkıyor. Bu durum, gelişmekte olan ülkelere yönelik sermaye akışlarını da tersine çevirebilir. Türkiye gibi yüksek dış finansman ihtiyacı olan ülkeler, bu ortamda daha yüksek faizle borçlanmak zorunda kalabilir.
Petrol fiyatlarındaki yükseklik, enerji ihracatçısı ülkeler için olumlu olsa da, küresel büyümeyi yavaşlatma riski taşıyor. OPEC+ ülkelerinin üretim politikaları ve jeopolitik gerilimler, petrol arzını etkileyerek fiyatları yukarı çekiyor. Öte yandan, Çin ekonomisindeki yavaşlama sinyalleri, emtia talebini azaltarak fiyatlar üzerinde aşağı yönlü baskı oluşturabilir. Ancak şu an için piyasa, arz endişelerini fiyatlıyor.
Fed'in faiz artırım döngüsü, küresel likidite koşullarını sıkılaştırıyor. Bu durum, özellikle yüksek dış borcu olan ülkeler için borç çevirme riskini artırıyor. Uluslararası Para Fonu (IMF) ve Dünya Bankası gibi kurumlar, gelişmekte olan ülkeleri mali disiplini korumaları ve dış şoklara karşı tampon oluşturmaları konusunda uyarıyor.
Tahvil piyasasındaki satış dalgası, merkez bankalarının iletişim politikalarındaki belirsizlikle de besleniyor. Fed yetkililerinin şahin açıklamaları, piyasa beklentilerini yukarı çekiyor. Ancak enflasyonun kalıcı olup olmadığı konusundaki tartışmalar sürüyor. Bazı ekonomistler, enflasyonun geçici olduğunu savunurken, diğerleri yapısal faktörlerin fiyat baskılarını uzun süre canlı tutacağını belirtiyor.
Bu ortamda, yatırımcıların risk iştahı azalıyor ve güvenli liman olarak görülen ABD doları ve altın gibi varlıklara yöneliyor. Altın fiyatları da tahvil getirilerindeki artışa rağmen değer kazanıyor; bu, enflasyon koruması arayışının bir göstergesi. Dolar endeksi ise son ayların en yüksek seviyelerine yaklaşmış durumda.
Türkiye Açısından Değerlendirme
Küresel tahvil satış dalgası ve petrol fiyatlarındaki yükseklik, Türkiye ekonomisi için önemli riskler barındırıyor. Artan küresel faiz oranları, Türkiye'nin dış borçlanma maliyetlerini yükselterek cari açığın finansmanını zorlaştırabilir. Petrol ithalatçısı olan Türkiye, enerji faturasındaki artışla enflasyon ve dış ticaret açığı üzerinde baskı hissedebilir. Ayrıca Fed'in sıkılaşma adımları, TL üzerinde değer kaybı baskısı oluşturarak ithal enflasyonu tetikleyebilir. Bu koşullarda Türkiye'nin makroekonomik istikrarı korumak için faiz ve kur politikalarında dikkatli bir denge gözetmesi gerekiyor.