Küresel tahvil piyasalarında satış dalgası hız kazandı. ABD 10 yıllık Hazine tahvili getirisi son haftalarda keskin bir yükselişle kritik seviyeleri aşarken, Almanya, İngiltere ve Japonya'da da benzer bir eğilim gözleniyor. Yatırımcılar, merkez bankalarının faiz indirimlerini erteleyebileceği ve enflasyonun beklenenden daha inatçı çıkabileceği endişesiyle tahvil satışına yöneldi. Satış dalgası, küresel hisse senedi piyasalarını da baskı altına alarak risk iştahını zayıflattı.
Satış Dalgasının Arka Planı
Tahvil getirilerindeki yükselişin temel nedeni, büyük merkez bankalarının para politikasına ilişkin belirsizlik. ABD Merkez Bankası (Fed), enflasyonun yüzde 2 hedefine doğru istikrarlı bir şekilde gerilediğine dair daha fazla kanıt görmek istiyor. Son açıklanan veriler, istihdam piyasasının hâlâ güçlü olduğunu ve ücret artışlarının yavaşlamadığını gösteriyor. Bu durum, Fed'in faiz indirimlerini yılın ikinci yarısına erteleyebileceği beklentisini güçlendiriyor. Avrupa Merkez Bankası (ECB) da benzer bir tutum sergileyerek, faiz indirimi için acele etmeyeceği sinyalini verdi. İngiltere Merkez Bankası (BoE) ise enflasyondaki düşüşün sürdüğünü ancak hizmet sektörü fiyatlarının hâlâ yüksek olduğunu belirtti.
Japonya Merkez Bankası (BoJ) ise negatif faiz politikasından çıkış sinyalleri vererek küresel tahvil piyasalarında ek satış baskısı yarattı. BoJ'un tahvil alımlarını azaltabileceği yönündeki konuşmalar, Japon tahvillerinde de getirilerin yükselmesine neden oldu. Çin'de ise ekonomik yavaşlama endişeleri ve emlak sektöründeki kriz, tahvil talebini kısmen desteklese de küresel riskten kaçınma eğilimi baskın çıkıyor.
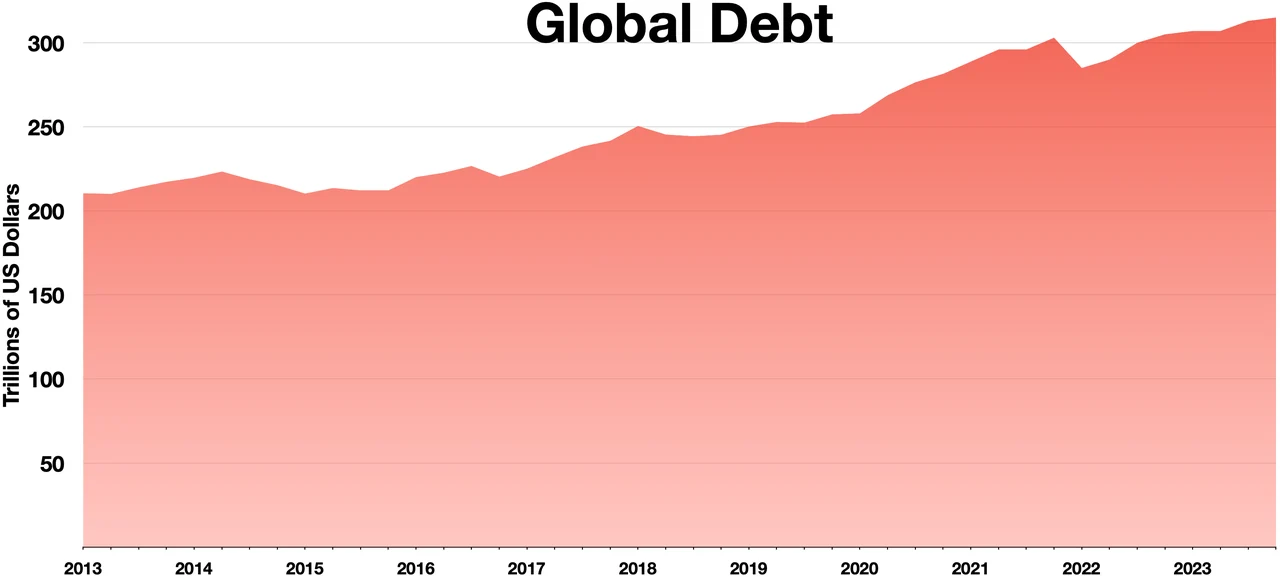
Öte yandan, ABD Hazine Bakanlığı'nın artan borçlanma ihtiyacı da arz yönlü bir baskı oluşturuyor. Hazine, bütçe açığını finanse etmek için daha fazla tahvil ihraç ediyor. Bu arz artışı, fiyatları düşürerek getirileri yukarı çekiyor. Yatırımcılar, özellikle uzun vadeli tahvillerde risk priminin arttığını belirtiyor.
Küresel ve Bölgesel Boyut
Tahvil getirilerindeki küresel yükseliş, gelişmekte olan ülkeler için de önemli sonuçlar doğuruyor. ABD tahvil getirilerinin yükselmesi, doları güçlendirerek gelişmekte olan ülke para birimleri üzerinde baskı oluşturuyor. Türkiye gibi yüksek dış borçlanma ihtiyacı olan ülkeler için bu durum, dış finansman maliyetlerini artırabilir. Ayrıca, küresel risk iştahının azalması, portföy yatırımlarının gelişmekte olan piyasalardan çıkışını hızlandırabilir.
Avrupa'da ise tahvil satış dalgası, ekonomik toparlanmayı tehdit ediyor. Almanya'da 10 yıllık tahvil getirisi, ECB'nin faiz indirimine gideceği beklentisinin zayıflamasıyla yükseldi. İtalya ve İspanya gibi yüksek borçlu ülkelerin risk primleri de artış eğiliminde. Bu durum, Avrupa'nın borç sürdürülebilirliği konusundaki endişeleri yeniden gündeme getirebilir.
Asya'da ise Japonya'nın para politikası normalleşme adımları, bölgesel tahvil piyasalarını dalgalandırıyor. Çin'in ekonomik teşvik beklentileri ise sınırlı kalıyor. Gelişmekte olan Asya ülkeleri, sermaye çıkışları ve para birimi değer kayıplarıyla mücadele ediyor.
Küresel hisse senedi piyasaları da tahvil satış dalgasından olumsuz etkileniyor. Yüksek getiriler, hisse senetlerinin cazibesini azaltırken, özellikle teknoloji ve büyüme odaklı şirketlerin değerlemeleri üzerinde baskı oluşturuyor. Yatırımcılar, güvenli liman olarak altına yöneliyor; altın fiyatları son haftalarda rekor seviyelere yaklaştı.
Analistler, tahvil piyasasındaki oynaklığın merkez bankalarının iletişimine ve gelecek verilere bağlı olarak sürebileceğini belirtiyor. Özellikle ABD'de açıklanacak enflasyon ve istihdam verileri, piyasa yönü açısından kritik önem taşıyor. Fed Başkanı Jerome Powell'ın açıklamaları da yakından takip ediliyor.
Türkiye Açısından Değerlendirme
Küresel tahvil satış dalgası, Türkiye ekonomisi için önemli riskler barındırıyor. ABD tahvil getirilerindeki yükseliş, doların güçlenmesine ve gelişmekte olan ülke para birimlerinin değer kaybetmesine yol açıyor. Bu durum, Türkiye'nin dış borçlanma maliyetlerini artırabilir ve sermaye çıkışlarını hızlandırabilir. Ayrıca, yüksek getirili tahvil arayışındaki yatırımcıların Türkiye'ye yönelik risk iştahı azalabilir. Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) para politikası da küresel gelişmelerden etkilenebilir; faiz indirim döngüsü için alan daralabilir. Ancak, Türkiye'nin son dönemde uyguladığı sıkı para politikası ve makro ihtiyati tedbirler, kırılganlığı bir miktar azaltmış durumda. Yine de küresel finansal koşullardaki sıkılaşma, Türkiye'nin cari açık ve enflasyonla mücadelesini zorlaştırabilir.