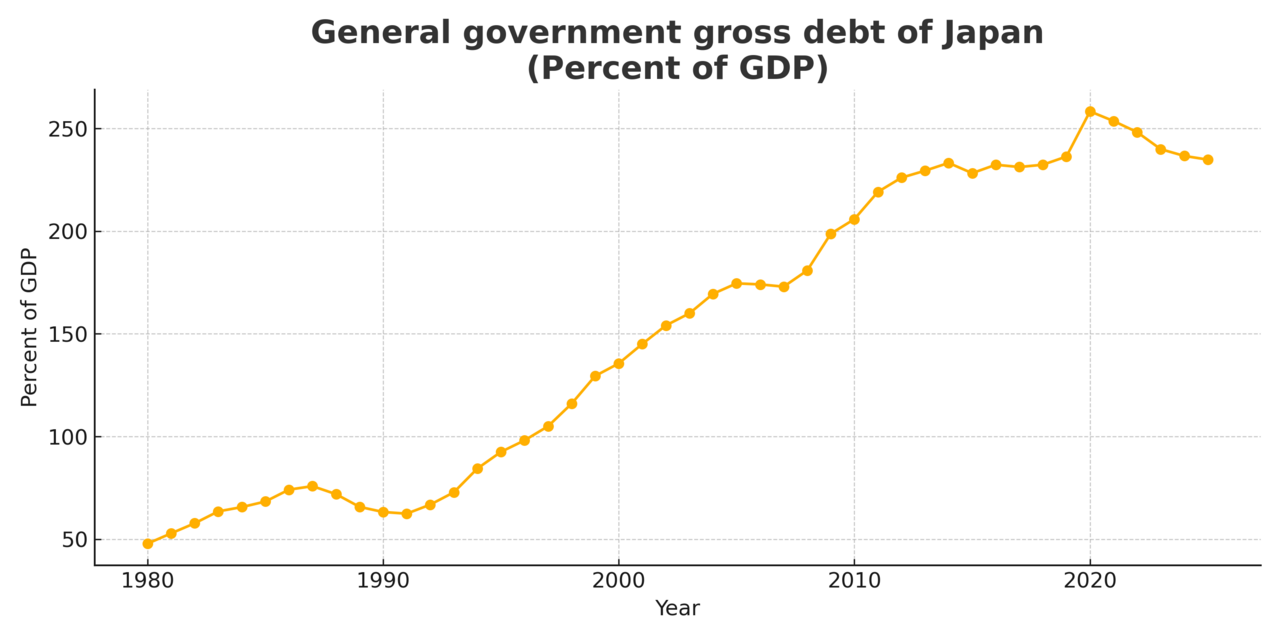
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Japonya'da devlet tahvili faizlerinin yükselmesinin, Japon yatırımcıların yurt dışına yönelik sermaye çıkışını azaltabileceğini ve daha fazla yerli tasarrufun ülke içinde kalabileceğini bildirdi. Fitch'in analizine göre, uzun süredir devam eden ultra düşük faiz politikasının sona ermesiyle birlikte Japon tahvillerinin getirisi artıyor ve bu da Japon kurumsal yatırımcılar için yurt içi alternatifleri daha cazip hale getiriyor.
Japonya'da Faiz Dinamikleri ve Sermaye Akımları
Japonya Merkez Bankası (BOJ), on yıllardır süren gevşek para politikasını kademeli olarak terk ediyor. Negatif faiz politikasının sona ermesi ve getiri eğrisi kontrolünün esnetilmesiyle birlikte, 10 yıllık Japon devlet tahvili faizi son dönemde yükseliş eğilimine girdi. Fitch'e göre bu gelişme, Japon hayat sigortası şirketleri, emeklilik fonları ve bankalar gibi büyük kurumsal yatırımcıların portföylerini yeniden değerlendirmesine yol açıyor.
Daha önce bu kurumlar, düşük getirili Japon tahvilleri yerine daha yüksek getiri arayışıyla ABD, Avrupa ve gelişmekte olan piyasalara yöneliyordu. Ancak şimdi Japon tahvillerinin getirisi arttıkça, yurt dışı yatırımların riskleri ve kur dalgalanmaları göz önüne alındığında, yerli tahviller daha cazip bir seçenek haline geliyor. Fitch, bunun Japon sermayesinin yurt dışına çıkış hızını yavaşlatabileceğini ve küresel sermaye akımlarını etkileyebileceğini belirtiyor.
Bölgesel ve Küresel Yansımalar
Japonya, dünyanın en büyük net alacaklı ülkelerinden biri. Japon yatırımcıların yurt dışındaki tahvil ve hisse senedi yatırımları, özellikle ABD Hazine tahvilleri ve gelişmekte olan ülke borçlanma araçları için önemli bir fon kaynağı. Eğer Japon sermayesi yurt içinde kalırsa, bu durum küresel tahvil piyasalarında faizlerin yükselmesine ve gelişmekte olan ülkelerin borçlanma maliyetlerinin artmasına neden olabilir.
Analistler, bu değişimin kademeli olacağını ve hemen büyük bir sermaye çıkışı yaşanmayacağını düşünüyor. Ancak uzun vadede, Japon yatırımcıların davranış değişikliği, küresel finansal mimariyi etkileyebilir. Özellikle ABD tahvil piyasası, Japon alıcıların azalması durumunda faizlerin yukarı yönlü baskı altında kalmasıyla karşılaşabilir. Bu da Fed'in para politikası üzerinde ek bir karmaşa yaratabilir.
Öte yandan, Japonya'nın kendi ekonomisi için bu gelişme olumlu olabilir. Yurt içinde kalan sermaye, şirket yatırımlarını ve tüketimi destekleyerek iç talebi canlandırabilir. Ancak yenin değer kazanması, ihracatçıları olumsuz etkileyebilir. Fitch raporunda, Japon yetkililerin bu dengeyi gözetmesi gerektiği vurgulanıyor.
Türkiye Açısından Değerlendirme
Japonya'daki faiz artışı ve sermaye akımlarındaki olası yavaşlama, Türkiye gibi yüksek dış finansman ihtiyacı olan gelişmekte olan ülkeler için önemli sonuçlar doğurabilir. Japon yatırımcılar, geçmişte Türk tahvillerine ve bankacılık sektörüne önemli miktarda kaynak sağlamıştı. Eğer Japon sermayesi yurt içinde kalırsa, Türkiye'nin dış borçlanma maliyetleri artabilir ve cari açığın finansmanı zorlaşabilir. Bu durum, Türkiye Cumhuriyet Merkez Bankası'nın faiz politikasını ve TL'nin değerini baskı altına alabilir. Ayrıca, küresel risk iştahının azalması, Borsa İstanbul'da da satış baskısı yaratabilir. Türkiye'nin, Japon yatırımcıları cezbetmek için makroekonomik istikrarı güçlendirmesi ve yatırım ortamını iyileştirmesi kritik önem taşıyor.