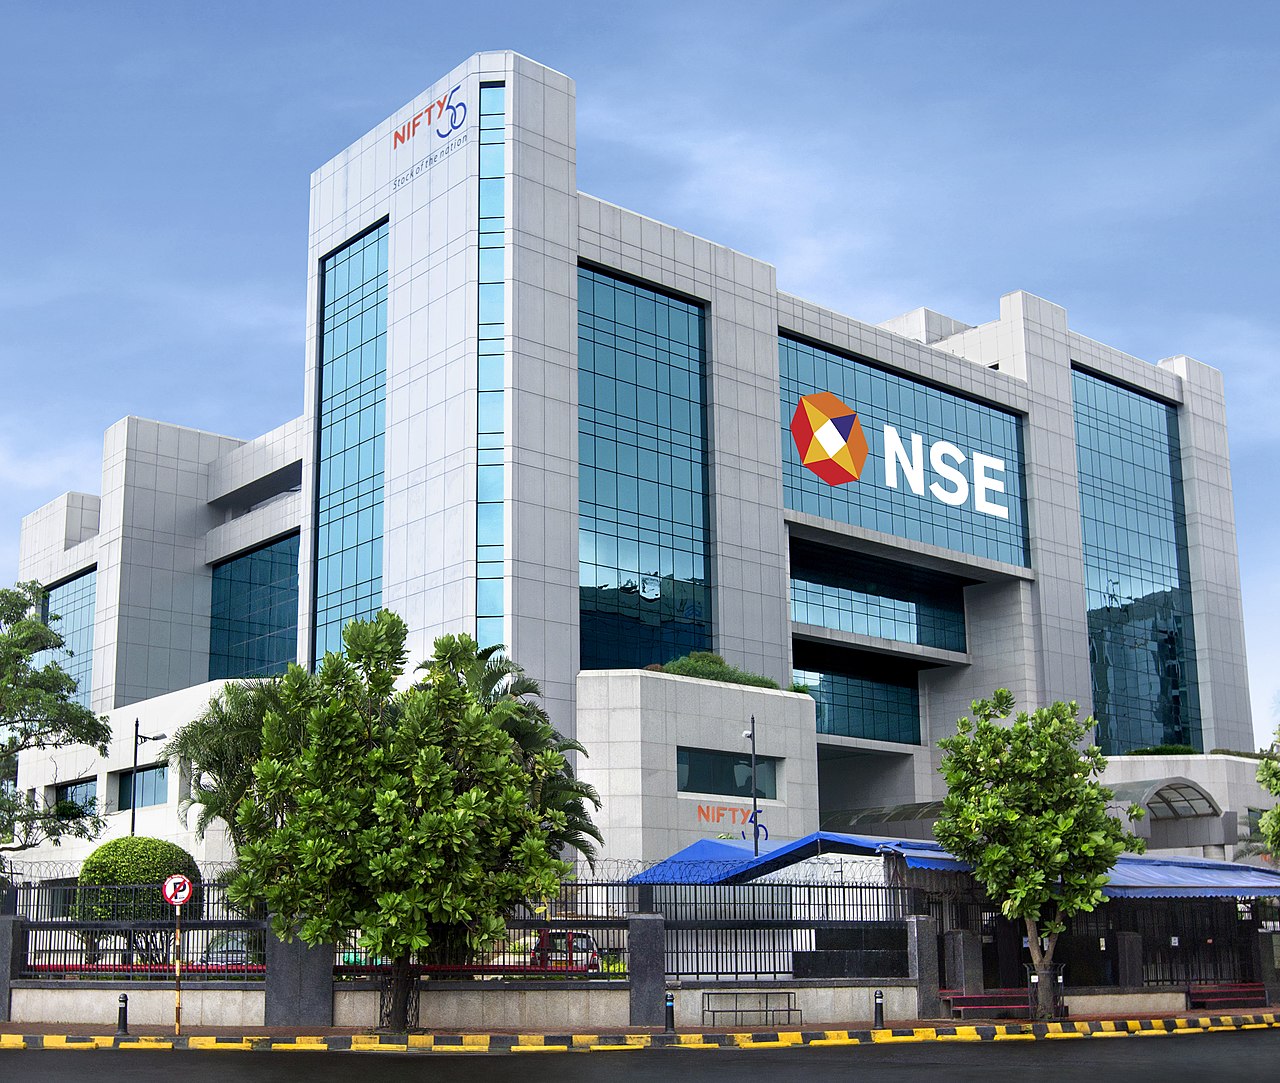
Hindistan Menkul Kıymetler ve Borsa Kurulu (SEBI) tarafından yeni başlatılan ve piyasalarda kaosa yol açan kapanış müzayede sisteminde yapılması planlanan değişikliklerden borsalar ve aracı kurumlar en büyük faydayı sağlayabilir. Önerilen revizyonun, piyasa yapıcılar üzerinde ise daha sıkı kısıtlamalar getirmesi bekleniyor. Konuya yakın kaynaklara göre, SEBI'nin amacı, gün sonunda oluşan fiyat dalgalanmalarını azaltmak ve likiditeyi artırmak, ancak düzenlemenin nihai şekli henüz netleşmiş değil.
Kapanış Müzayedesinde Kaos ve Reform İhtiyacı
Hindistan'da hisse senedi piyasalarında günlük işlemlerin sona ermesinin ardından gerçekleştirilen kapanış müzayedesinin yeni uygulaması, piyasa katılımcıları arasında ciddi sıkıntılara neden oldu. Sistem, hisse fiyatlarında ani ve öngörülemeyen hareketlere yol açarak yatırımcı güvenini sarstı. SEBI, bu sorunları gidermek için kapanış müzayedesine ilişkin kuralları yeniden düzenlemeyi planlıyor. Taslak önerilere göre, müzayede sürecine katılım koşulları ve fiyat belirleme mekanizması değiştirilecek. Borsalar (NSE ve BSE gibi) ve aracı kurumlar, artan işlem hacmi ve daha istikrarlı bir ortam sayesinde komisyon gelirlerini artırabilir. Öte yandan, piyasa yapıcılar olarak bilinen ve likidite sağlamakla yükümlü kuruluşlar, daha katı sermaye ve risk yönetimi kurallarına tabi tutulabilir. Bu durum, bazı piyasa yapıcıların müzayededen çekilmesine veya pozisyonlarını küçültmesine yol açabilir.
SEBI'nin hamlesi, Hindistan'ın hızla büyüyen sermaye piyasalarında şeffaflığı ve istikrarı artırma çabasının bir parçası. Ülke, son yıllarda yerli ve yabancı yatırımcıların ilgisini çekmiş ve borsa endeksleri rekor seviyelere ulaşmıştı. Ancak kapanış müzayedesindeki aksaklıklar, bu olumlu havayı gölgeledi. Reformun, özellikle küçük yatırımcıların korunması ve piyasa manipülasyonunun önlenmesi açısından kritik olduğu belirtiliyor. Piyasa uzmanları, değişikliklerin kısa vadede bazı aracı kurumların operasyonel maliyetlerini artırabileceğini, ancak uzun vadede piyasa verimliliğini yükselteceğini öngörüyor.
Küresel Piyasalar ve Yatırımcı Algısı
Hindistan, dünyanın en büyük beşinci ekonomisi konumunda ve finansal piyasaları küresel yatırımcılar için cazip bir pazar. Kapanış müzayedesindeki reform, uluslararası yatırımcıların Hindistan piyasalarına olan güvenini doğrudan etkileyebilir. Eğer SEBI, etkili bir düzenleme ile piyasa oynaklığını azaltırsa, bu durum yabancı portföy yatırımlarını teşvik edebilir. Aksi halde, istikrarsızlık devam ederse, yatırımcılar alternatif pazarlara yönelebilir. Ayrıca, Hindistan'daki gelişmeler, diğer gelişmekte olan piyasalar için de örnek teşkil edebilir. Örneğin, benzer kapanış müzayede sistemlerine sahip ülkeler, SEBI'nin deneyiminden ders çıkarabilir. Küresel borsalar arasındaki rekabet düşünüldüğünde, Hindistan'ın piyasa altyapısını iyileştirmesi, uluslararası yatırım çekme açısından önemli bir adım olarak değerlendiriliyor.
Borsalar ve aracı kurumlar için potansiyel kazanç, artan işlem hacmi ve yeni ürünlerin sunulmasıyla sınırlı değil. Reform, aynı zamanda teknolojik yatırımları da beraberinde getirebilir. Daha sofistike bir müzayede sistemi, borsaların BT altyapısını güçlendirmesini gerektirecek ve bu da dolaylı olarak sektörde istihdam ve inovasyonu artırabilir. Ancak piyasa yapıcılar için durum farklı: Daha sıkı kurallar, onların risk iştahını azaltabilir ve likidite sağlama konusundaki rollerini zayıflatabilir. Bu da özellikle küçük ve orta ölçekli hisselerde likidite sıkıntısına yol açabilir. SEBI'nin bu dengeyi nasıl kuracağı, reformun başarısını belirleyecek.
Türkiye Açısından Değerlendirme
Hindistan'ın kapanış müzayede reformu, doğrudan Türkiye'yi etkilememekle birlikte, gelişmekte olan piyasalar için önemli bir emsal teşkil ediyor. Türkiye, Borsa İstanbul üzerinden benzer bir kapanış müzayede sistemi kullanıyor ve zaman zaman oynaklık sorunları yaşıyor. SEBI'nin attığı adımlar, Türkiye'deki düzenleyiciler için ders niteliğinde olabilir. Ayrıca, Hindistan'ın piyasa istikrarını sağlaması, küresel risk algısını olumlu etkileyerek gelişmekte olan ülkelere yönelik yatırım akışını artırabilir; bu da Türkiye'nin lehine bir gelişme olur. Ancak reformun başarısız olması, gelişmekte olan piyasalara yönelik genel güveni sarsabilir ve Türkiye gibi ülkeler olumsuz etkilenebilir.