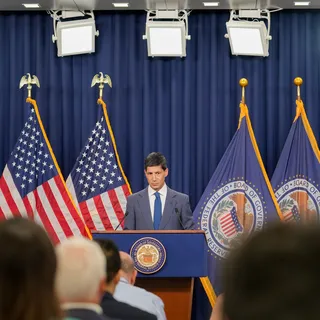
ABD Merkez Bankası (Fed), pazartesi günü yaptığı açıklamayla, rezerv yönetimi amacıyla Hazine bonosu alımı yapmayacağını duyurdu. Bu karar, üst üste ikinci ay için alım yapılmaması anlamına geliyor ve politika yapıcıların finansal sistemdeki banka rezervlerinin seviyesinden memnun olduğunu gösteriyor. Fed, ekim ortasına kadar sürecek dönemde rezerv yönetimi kapsamında herhangi bir alım gerçekleştirmeyecek.
Rezerv yönetimi alımları neden durduruldu?
Fed'in rezerv yönetimi alımları, bankacılık sistemindeki likiditeyi desteklemek ve kısa vadeli faiz oranlarını hedef aralıkta tutmak için kullanılan bir araç. Ancak merkez bankası, rezerv seviyesinin "yeterli" olduğunu değerlendirdiğinde bu alımları askıya alabiliyor. Fed'in bu kararı, piyasalarda bir süredir beklenen bir adımdı. Zira son aylarda banka rezervleri, Fed'in yeterli gördüğü eşiğin üzerinde seyrediyordu.
Fed yetkilileri, rezervlerin bol olduğu bir ortamda ek alım yapmanın gerekli olmadığını, hatta para politikasının gevşekliği yönünde yanlış bir sinyal verebileceğini düşünüyor. Bu nedenle alımların durdurulması, aslında para politikasının normalleşme sürecinin bir parçası olarak görülüyor. Karar, Fed'in bilanço küçültme politikasında da bir değişiklik olmadığını gösteriyor.
Uzmanlar, Fed'in bu hamlesini "şahin" bir adım olarak nitelendirmiyor; daha çok teknik bir düzenleme olarak görüyorlar. Rezerv yönetimi alımları, para politikası duruşunu değiştirmek için değil, piyasa işleyişini düzgünleştirmek için yapılıyor. Dolayısıyla alımların durdurulması, faiz oranlarında bir değişiklik anlamına gelmiyor. Fed'in politika faizini sabit tutması bekleniyor.
Küresel piyasalara etkisi ne olacak?
Fed'in bu kararı, küresel finans piyasalarında sınırlı bir etki yarattı. Analistler, kararın zaten fiyatlanmış olduğunu belirtiyor. Ancak yine de bu adım, Fed'in para politikasında temkinli ve veri odaklı bir yaklaşım sergilediğini gösteriyor. Özellikle gelişmekte olan ülkeler açısından, Fed'in rezerv yönetimi alımlarını durdurması, dolar likiditesinin aşırı artmayacağı anlamına geliyor. Bu da gelişmekte olan ülke para birimleri üzerindeki baskının bir miktar hafifleyebileceği yorumlarına yol açtı.
Öte yandan, Fed'in bilanço politikasında herhangi bir değişiklik sinyali vermemesi, piyasalarda belirsizliği azalttı. Tahvil piyasalarında kısa vadeli faizlerde belirgin bir hareket görülmedi. Hisse senedi piyasaları ise kararı nötr karşıladı. Fed'in bir sonraki toplantısına kadar bu duruşunu koruması bekleniyor. Rezerv seviyeleri yakından izlenmeye devam edilecek; eğer rezervlerde belirgin bir düşüş yaşanırsa, Fed'in tekrar alım yapabileceği belirtiliyor.
Fed'in bu kararı, aynı zamanda ABD Hazine Bakanlığı'nın borçlanma stratejisiyle de yakından ilişkili. Rezerv yönetimi alımları durdurulduğunda, Hazine'nin kısa vadeli borçlanma ihtiyacı da bir miktar azalabilir. Ancak bu etkinin sınırlı olması bekleniyor. Piyasa uzmanları, Fed'in ekim ortasına kadar sürecek dönemde benzer bir tutum sergileyeceğini, ancak yıl sonuna doğru likidite koşullarına bağlı olarak yeniden alım yapabileceğini öngörüyor.
Türkiye Açısından Değerlendirme
Fed'in rezerv yönetimi alımlarını durdurması, doğrudan Türkiye'yi hedefleyen bir karar olmasa da küresel dolar likiditesi ve gelişmekte olan ülke sermaye akımları üzerinden Türkiye ekonomisini etkileyebilir. Dolar likiditesinin aşırı artmaması, TL üzerindeki değer kaybı baskısını bir miktar hafifletebilir. Ayrıca Fed'in faiz indirimine gitmemesi, Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) para politikası alanını sınırlayabilir. Ancak TCMB'nin kendi faiz politikasını belirlerken Fed'in adımlarını yakından izlediği biliniyor. Bu gelişme, Türkiye'nin dış borçlanma maliyetleri ve portföy yatırımları açısından da yakından takip edilmeli.