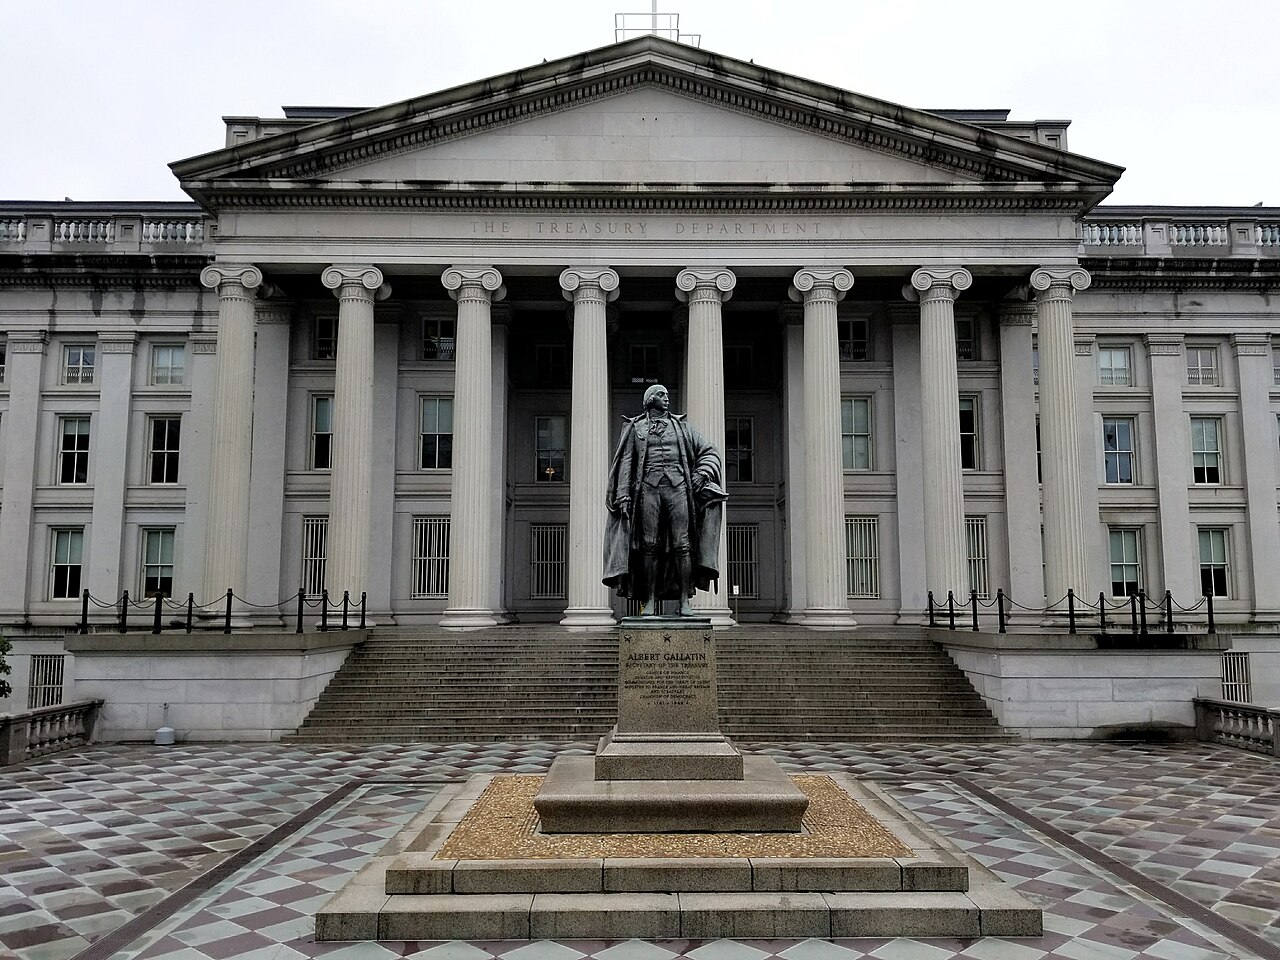
ABD Hazine Bakanlığı, genişletilmiş geri alım programı çerçevesinde ilk işlemde 6 milyar dolara kadar uzun vadeli devlet tahvili satın alacağını duyurdu. Bu adım, Hazine Bakanı Scott Bessent’in borçlanma maliyetlerindeki artışı durdurma çabasının bir parçası olarak öne çıkıyor. Bloomberg’den Michael McKee, haberin piyasalardaki yankılarını aktardı. Söz konusu geri alım, Hazine’nin borç yönetimi stratejisinde önemli bir değişikliğe işaret ediyor.
Geri Alım Programının Arka Planı
Hazine Bakanlığı, normalde devlet tahvillerini birincil piyasada ihale yoluyla satar ve ikincil piyasada likiditeyi desteklemek için geri alım yapar. Ancak bu yeni program, daha önce duyurulan genişletilmiş bir geri alım mekanizmasının ilk uygulaması olma niteliğinde. Bakan Bessent, göreve geldiğinden bu yana borçlanma maliyetlerini kontrol altına almak için çeşitli araçları devreye sokuyor. Uzun vadeli tahvil faizlerindeki yükseliş, federal hükümetin borç çevirme maliyetini artırarak bütçe açığı üzerindeki baskıyı büyütüyordu. Bu hamle, piyasalara Hazine’nin faiz oranlarını aşağı çekmek için aktif bir rol üstleneceği sinyalini veriyor.
Uzmanlar, geri alım programının kısa vadede tahvil fiyatlarını destekleyebileceğini, ancak uzun vadeli etkisinin belirsiz olduğunu belirtiyor. Zira tahvil getirileri yalnızca arz-talep dinamikleriyle değil, aynı zamanda enflasyon beklentileri, Fed’in para politikası ve küresel risk iştahıyla şekilleniyor. Hazine’nin 6 milyar dolarlık alımı, piyasa büyüklüğü düşünüldüğünde görece küçük bir miktar olsa da, programın genişletilerek devam edeceği mesajı, yatırımcı davranışlarını etkileyebilir.
Küresel Piyasalar ve Tahvil Dinamikleri
ABD tahvil piyasası, dünyanın en büyük ve en likit borç piyasası olarak küresel finansal sistemin merkezinde yer alıyor. Hazine’nin geri alım hamlesi, sadece ABD içinde değil, gelişmekte olan ülkelerin borçlanma maliyetleri üzerinde de dolaylı etkilere sahip. ABD’de uzun vadeli faizlerin düşmesi, küresel risk iştahını artırarak gelişmekte olan piyasalara sermaye akışını teşvik edebilir. Ancak aynı zamanda enflasyon endişeleri ve Fed’in sıkı para politikası duruşu, bu etkiyi sınırlayabilir.
Piyasa analistleri, Hazine’nin bu adımını “sinyal etkisi” olarak yorumluyor. Bakan Bessent’in borçlanma maliyetlerini düşürme çabası, aynı zamanda hükümetin borç yükünü sürdürülebilir kılma hedefine hizmet ediyor. ABD federal borcu 35 trilyon doları aşmış durumda ve yüksek faiz ortamında borç servisi maliyeti hızla artıyor. Bu nedenle Hazine’nin tahvil piyasasına doğrudan müdahalesi, maliye politikası ile para politikası arasındaki koordinasyonun bir yansıması olarak da görülebilir.
Öte yandan, geri alım programının piyasa likiditesini bozabileceği yönünde eleştiriler de var. Bazı ekonomistler, Hazine’nin ikincil piyasadan tahvil almasının, fiyat keşif mekanizmasını zayıflatabileceğini ve yatırımcıların risk algısını çarpıtabileceğini savunuyor. Ancak Hazine yetkilileri, programın şeffaf ve öngörülebilir bir takvimle yürütüleceğini, amacın piyasa istikrarını desteklemek olduğunu vurguluyor.
Türkiye Açısından Değerlendirme
ABD Hazine Bakanlığı’nın uzun vadeli tahvil alım programı, Türkiye ekonomisi ve finansal piyasaları açısından dolaylı ama önemli sonuçlar doğurabilir. ABD’de uzun vadeli faizlerin düşmesi, küresel risk iştahını artırarak Türkiye gibi gelişmekte olan ülkelere yönelik sermaye akışını destekleyebilir. Bu durum, TL üzerindeki baskıyı hafifletebilir ve Türkiye’nin dış borçlanma maliyetlerini düşürebilir. Ancak ABD’de enflasyon endişeleri sürerse ve Fed sıkı duruşunu korursa, bu olumlu etki sınırlı kalabilir. Ayrıca, küresel tahvil piyasalarındaki dalgalanmalar, Türkiye’nin borç yönetimi stratejisini de etkileyebilir. Türkiye, ABD tahvillerine olan talebin artmasıyla birlikte kendi tahvil ihraçlarında daha uygun koşullar elde edebilir.