ABD 10 yıllık Hazine tahvilleri, son beş yıllık dönemde 100 yılı aşkın sürenin en kötü getirisini kaydetti. Goldman Sachs'ın verilerine göre bu performans, tahvil piyasasında tarihi bir çöküşe işaret ediyor. Ancak ilginç bir şekilde, yatırımcılar hâlâ tahvil alımı yapıyor. Peki bu çelişkinin arkasında ne var?
Tahvil Piyasasındaki Tarihi Kayıp
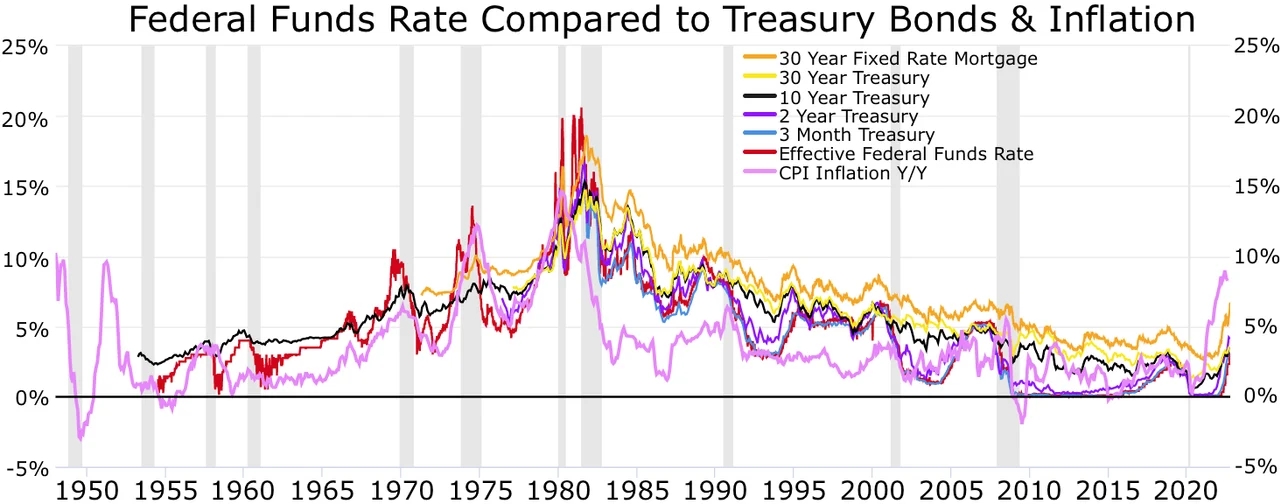
Goldman Sachs'ın analizine göre, 10 yıllık ABD Hazine tahvilinin beş yıllık getirisi, 1920'lerden bu yana en düşük seviyede. Bu, tahvil fiyatlarının faiz oranlarındaki artış nedeniyle keskin bir şekilde düştüğü anlamına geliyor. Merkez bankalarının enflasyonla mücadele için faizleri agresif bir şekilde yükseltmesi, tahvil fiyatlarını baskıladı. Özellikle 2022'den itibaren Federal Reserve'ün politika faizini hızla artırması, tahvil piyasasında sert satış dalgalarına yol açtı.
Tahvil fiyatları ile faiz oranları ters yönlü hareket eder. Faizler yükseldikçe, mevcut tahvillerin fiyatı düşer çünkü yatırımcılar daha yüksek getirili yeni tahvillere yönelebilir. Bu durum, tahvil portföylerinin değer kaybetmesine neden oldu. Goldman Sachs, bu dönemi "tahvil piyasasının en zorlu beş yılı" olarak nitelendiriyor.
Yatırımcılar Neden Hâlâ Alım Yapıyor?
Peki bu olumsuz tabloya rağmen yatırımcılar neden tahvil alıyor? Birincisi, mevcut yüksek faiz ortamı, tahvillerin cazip bir getiri sunması anlamına geliyor. Örneğin, 10 yıllık Hazine tahvilinin getirisi son yıllarda %4'ün üzerine çıktı; bu, 2008 öncesi seviyelere yakın. Yatırımcılar, gelecekte faizlerin düşeceği beklentisiyle, şimdi yüksek getirili tahvilleri portföylerine ekliyor. Ayrıca, tahviller hisse senetlerine göre daha güvenli bir liman olarak görülüyor; ekonomik belirsizlik dönemlerinde tahvil talebi artıyor.
İkincisi, enflasyonun zirve yaptığına dair işaretler, merkez bankalarının faiz indirimine gidebileceği beklentisini güçlendiriyor. Bu durumda tahvil fiyatları yükselecek ve mevcut tahvil sahipleri kazançlı çıkacak. Üçüncüsü, kurumsal yatırımcılar (emeklilik fonları, sigorta şirketleri) uzun vadeli yükümlülüklerini karşılamak için tahvil almaya devam ediyor. Onlar için önemli olan getiri değil, nakit akışının istikrarı.
Küresel Piyasalar ve Türkiye'ye Etkisi
ABD tahvil piyasasındaki bu dalgalanma, küresel finansal koşulları da etkiliyor. ABD faizlerinin yüksek seyretmesi, gelişmekte olan ülkelerden sermaye çıkışına neden olabilir. Türkiye gibi yüksek dış borcu olan ülkeler için bu, borçlanma maliyetlerini artırıcı bir faktör. Öte yandan, Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) para politikası da küresel faiz ortamından etkileniyor. TCMB, son dönemde faiz indirimlerine başladı ancak ABD'de faizlerin yüksek kalması, TL üzerinde baskı oluşturabilir.
Türkiye'nin tahvil piyasası da benzer bir seyir izliyor. Yurt içi tahvil faizleri, enflasyon ve kur baskısı nedeniyle yüksek seyrediyor. Yabancı yatırımcıların Türk tahvillerine ilgisi ise sınırlı; ancak son dönemde carry trade faaliyetleriyle kısa vadeli girişler görülebiliyor. Uzmanlar, Türkiye'nin risk priminin (CDS) yüksek olması nedeniyle tahvil getirilerinin cazip olduğunu ancak kur oynaklığının risk teşkil ettiğini belirtiyor.
Türkiye Açısından Değerlendirme
ABD tahvil piyasasındaki tarihi kayıp, küresel risk iştahını ve sermaye akımlarını doğrudan etkiliyor. Türkiye, yüksek dış borç çevrimi ve cari açık nedeniyle küresel faizlerdeki yükselişten olumsuz etkileniyor. ABD 10 yıllık tahvil getirisinin yüksek seyretmesi, gelişmekte olan ülkelere yönelik sermaye girişlerini sınırlayarak TL üzerinde baskı oluşturabilir. Öte yandan, TCMB'nin faiz indirim döngüsü ile Fed'in politikaları arasındaki fark, kur istikrarını zorlaştırabilir. Türkiye'nin tahvil getirileri yabancı yatırımcı için cazip olsa da, kur dalgalanmaları bu ilgiyi kırılgan kılıyor. Bu nedenle, küresel tahvil piyasasındaki gelişmeler, Türkiye'nin makroekonomik istikrarı için yakından izlenmeli.