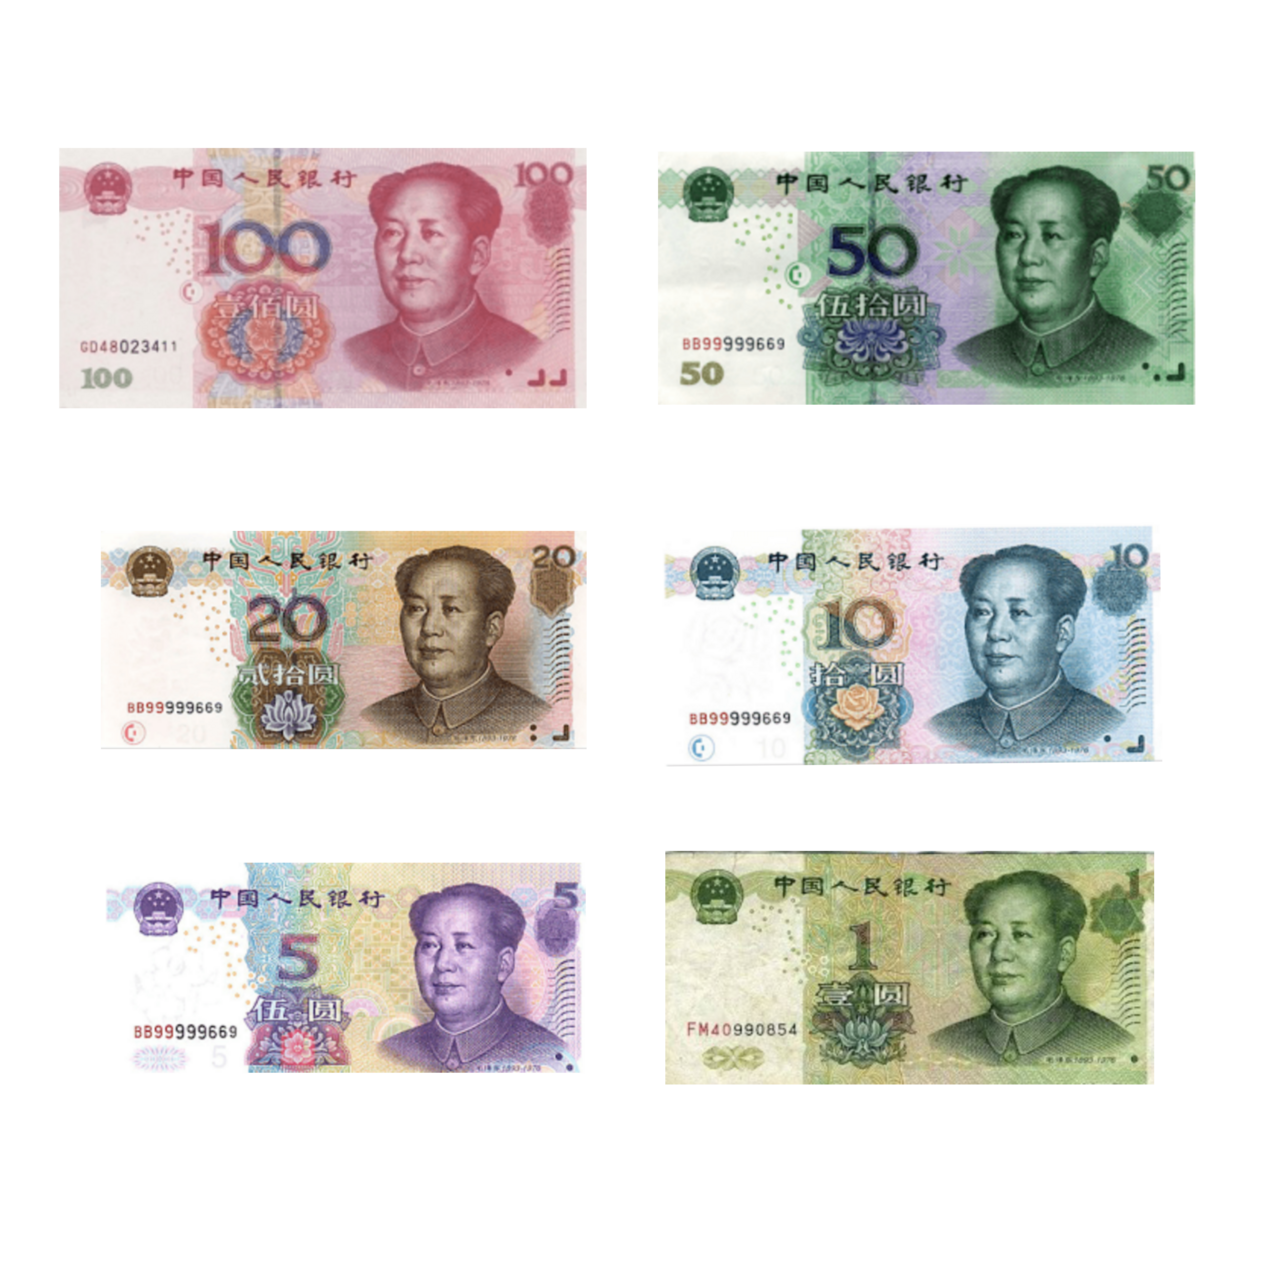
Çin para birimi renminbi cinsinden yurt dışında ihraç edilen tahvil hacmi bu yıl rekor seviyeye çıktı. Hong Kong'da ihraç edilen dim sum tahvilleri ile Çin anakarasında satılan panda tahvillerinin toplamı yıl başından bu yana 146 milyar doları aştı. Bu rakam, geçen yılın aynı dönemine göre belirgin bir artışı işaret ediyor ve renminbi'nin uluslararasılaşma çabalarında önemli bir kilometre taşı olarak değerlendiriliyor.
Dim sum ve panda tahvilleri nedir?
Dim sum tahvilleri, Çin anakarası dışında, özellikle Hong Kong'da ihraç edilen ve renminbi cinsinden olan tahvillerdir. Panda tahvilleri ise yabancı kuruluşların Çin iç piyasasında renminbi cinsinden ihraç ettiği borçlanma araçlarıdır. Her iki enstrüman da yatırımcılara renminbi'ye doğrudan erişim imkânı sunarken, ihraççılara da farklı para birimlerinde fon toplama esnekliği sağlıyor.
Bu yılki artışta, Çin Merkez Bankası'nın (PBOC) faiz oranlarını görece düşük tutması ve diğer büyük ekonomilerdeki sıkı para politikalarının etkisiyle faiz farkının açılması rol oynadı. Küresel yatırımcılar, getiri arayışı içinde renminbi cinsinden varlıklara yöneldi. Ayrıca, Çin hükümetinin finans piyasalarını kademeli olarak açma yönündeki adımları ve altyapı yatırımlarını destekleyici politikaları da ihraçları teşvik etti.
Küresel piyasalarda renminbi'nin yükselişi
Renminbi cinsinden offshore borçlanmanın rekor seviyeye ulaşması, Çin'in küresel finans sistemindeki ağırlığını artırma hedefinin bir yansıması. Son yıllarda Pekin, ticaret ve yatırımda renminbi kullanımını yaygınlaştırmak için çeşitli anlaşmalar imzaladı ve swap hatları kurdu. Özellikle Kuşak ve Yol Girişimi kapsamındaki projelerde renminbi cinsinden finansman seçenekleri genişletildi.
Ancak, renminbi'nin uluslararası rezerv para birimi olma yolunda hâlâ kat etmesi gereken mesafe var. Uluslararası Para Fonu (IMF) verilerine göre, küresel rezervlerde renminbi'nin payı yüzde 3 civarında. Buna karşın, offshore tahvil piyasasındaki bu ivme, Çin'in sermaye hesabını tamamen açmadan da para biriminin sınır ötesi kullanımını artırabileceğini gösteriyor.
Uzmanlar, bu eğilimin önümüzdeki dönemde de devam edebileceğini, ancak jeopolitik gerilimler ve Çin ekonomisindeki yavaşlama sinyallerinin risk oluşturduğunu belirtiyor. Özellikle ABD ile ticaret anlaşmazlıkları ve teknoloji rekabeti, yatırımcı güvenini zaman zaman sarsabiliyor. Yine de renminbi cinsinden borçlanma, çeşitlendirme arayan kurumsal yatırımcılar için cazip bir alternatif olmayı sürdürüyor.
Türkiye Açısından Değerlendirme
Türkiye, son yıllarda çeşitlendirilmiş dış finansman arayışında. Renminbi cinsinden borçlanma piyasasının derinleşmesi, Türk şirketleri ve bankaları için alternatif bir fon kaynağı yaratabilir. Özellikle Çin ile ticaret hacmini artıran Türkiye, ihracat ve ithalatında renminbi kullanımını yaygınlaştırırsa, döviz kuru riskini azaltabilir. Ayrıca, Çin'in Kuşak ve Yol projeleri kapsamında Türkiye'ye yönelik yatırımları, renminbi cinsinden finansmanla desteklenebilir. Ancak, Türkiye'nin mevcut ekonomik kırılganlıkları ve yüksek enflasyonu, bu tür enstrümanlara erişimi sınırlayabilir. Yine de uzun vadede, renminbi'nin uluslararasılaşması, Türkiye'nin dış borç yapısında çeşitlilik sağlayarak stratejik bir avantaj sunabilir.