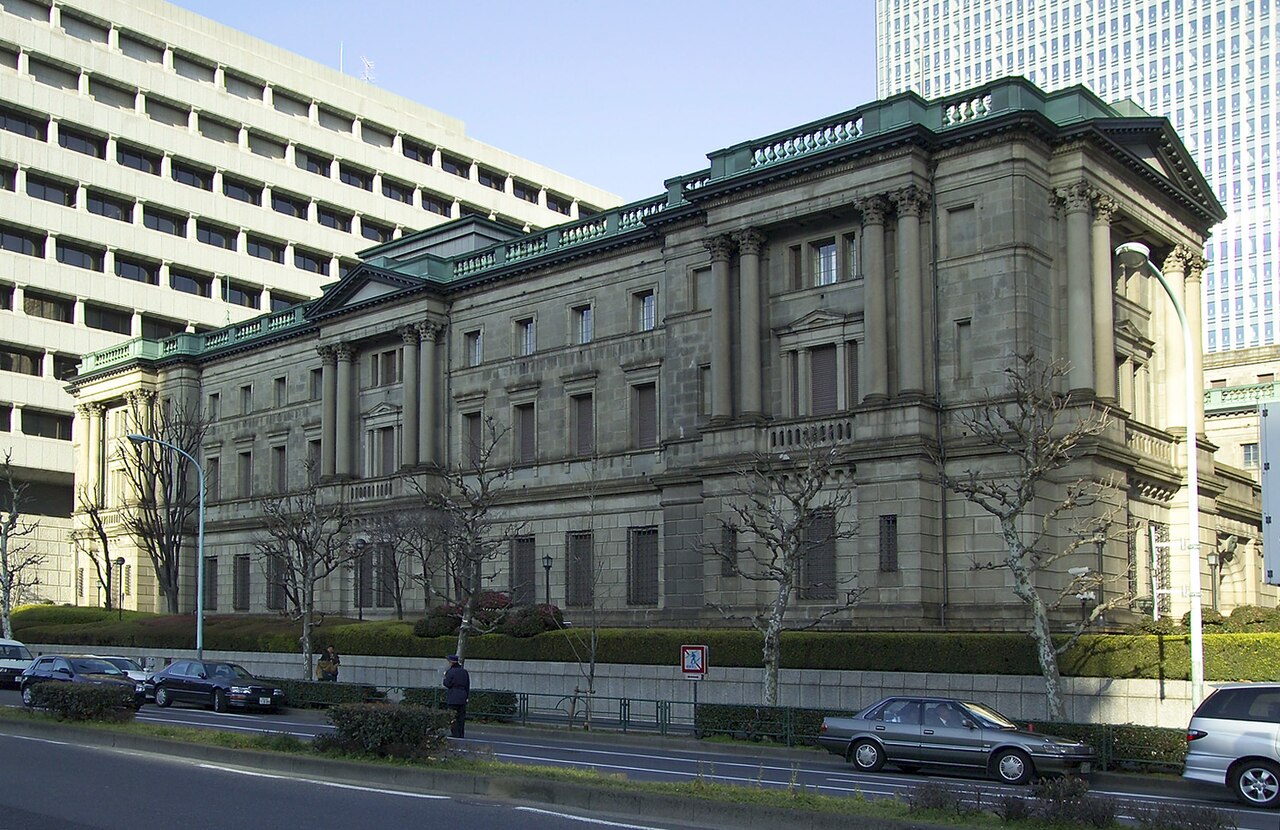
Japonya Merkez Bankası (BoJ), 18 Eylül'de kritik para politikası toplantısını gerçekleştirecek. Küresel piyasalar, bankanın negatif faiz politikasını ve getiri eğrisi kontrolünü (YCC) nasıl ayarlayacağını merak ediyor. Son dönemde artan enflasyon ve zayıf yen, BoJ'un politikasında değişiklik sinyali verip vermeyeceği sorusunu gündeme getirdi.
Gelişmenin Arka Planı
Japonya Merkez Bankası, uzun yıllardır agresif parasal genişleme politikası izliyor. 2016'dan bu yana negatif faiz oranı (-%0,1) ve 10 yıllık devlet tahvili getirisini %0 civarında tutmayı hedefleyen getiri eğrisi kontrolü uygulanıyor. Ancak küresel enflasyon dalgası ve enerji fiyatlarındaki artış, Japonya'da da fiyat baskılarını artırdı. Çekirdek enflasyon son aylarda %3'ün üzerinde seyrediyor; bu, BoJ'un %2 hedefinin oldukça üzerinde. Buna karşın banka, ücret artışlarının sürdürülebilir olmadığını savunarak gevşek politikada ısrar ediyor.
Diğer yandan, Fed ve ECB gibi büyük merkez bankaları faiz artırımlarına devam ederken, BoJ'un pasif kalması yenin değer kaybetmesine neden oldu. Dolar/yen kuru yıl içinde 145 seviyesini aşarak 24 yılın zirvesini gördü. Bu durum, ithal maliyetleri artırarak hanehalkı üzerindeki enflasyon baskısını daha da şiddetlendirdi. Hükümet, yenin aşırı oynaklığından duyduğu rahatsızlığı dile getirdi; Başbakan Kişida, spekülatif hareketlere karşı uyarıda bulundu.
Piyasalar, BoJ'un Eylül toplantısında bir politika değişikliği sinyali verip vermeyeceğine odaklanmış durumda. Özellikle YCC'nin bant aralığının genişletilmesi veya negatif faizin terk edilmesi tartışılıyor. Ancak BoJ Başkanı Kazuo Ueda, henüz erken olduğunu ve ücret artışlarının kalıcı hale gelmesini beklediklerini belirtti. Yine de piyasa oyuncuları, bankanın sessizce politikasını ayarlayabileceği ihtimalini fiyatlıyor.
Bölgesel ve Küresel Boyut
Japonya, dünyanın üçüncü büyük ekonomisi ve en büyük alacaklı ülkelerinden biri. BoJ'un politikası, küresel tahvil piyasaları ve sermaye akımları üzerinde belirleyici bir etkiye sahip. Eğer BoJ beklenmedik bir şekilde sıkılaştırmaya giderse, Japon yatırımcıların denizaşırı varlıklardan çekilmesi ve yenin hızla değer kazanması beklenir. Bu da ABD tahvilleri ve diğer riskli varlıklarda satış dalgasına yol açabilir. Ayrıca, Asya ekonomileri için de önemli: Çin ve Güney Kore gibi ülkeler, Japonya'nın para politikasından doğrudan etkileniyor. Çin yuanı üzerindeki baskı, Japonya'nın hamlesiyle daha da artabilir. Küresel enflasyonla mücadelede merkez bankaları faiz artırırken, Japonya'nın istisnai konumu, uluslararası finansal istikrar açısından risk oluşturuyor. IMF ve G20 toplantılarında, Japonya'nın para politikasının normalleşmesi gerektiği yönünde telkinler var. Ancak ülkenin devasa kamu borcu (%250'nin üzerinde) ve yaşlanan nüfus, sıkılaştırmayı zorlaştırıyor. Toplantı öncesi 10 yıllık tahvil getirisi %0,7 civarında seyrediyor; bu, BoJ'un belirlediği %0,5 bandının üzerinde. Banka, getiriyi baskılamak için ek tahvil alımı yapıyor. Piyasalar, bu operasyonun sürdürülebilirliğini sorguluyor. Eylül toplantısında alınacak kararlar, yalnızca Japonya için değil, tüm dünya için önem taşıyor.
Türkiye Açısından Değerlendirme
Türkiye, Japonya'nın para politikasındaki olası değişikliklerden dolaylı olarak etkilenebilir. Japonya'dan gelecek doğrudan yatırımlar ve portföy akımları, BoJ'un faiz kararına bağlı olarak yön değiştirebilir. Yenin değer kazanması, Japonya'yı Türkiye için daha pahalı bir pazar haline getirirken, Türk ihracatçıları için rekabet avantajı sağlayabilir. Ayrıca, küresel risk iştahındaki dalgalanma, gelişmekte olan ülke varlıkları üzerinden Türkiye'yi etkileyebilir. Türkiye Cumhuriyet Merkez Bankası'nın faiz politikası, Fed ve ECB kadar BoJ'un adımlarını da izlemek durumunda. Özellikle Japonya'nın tahvil piyasasındaki hareketler, küresel borçlanma maliyetlerini etkileyerek Türkiye'nin dış finansman koşullarını şekillendirebilir.