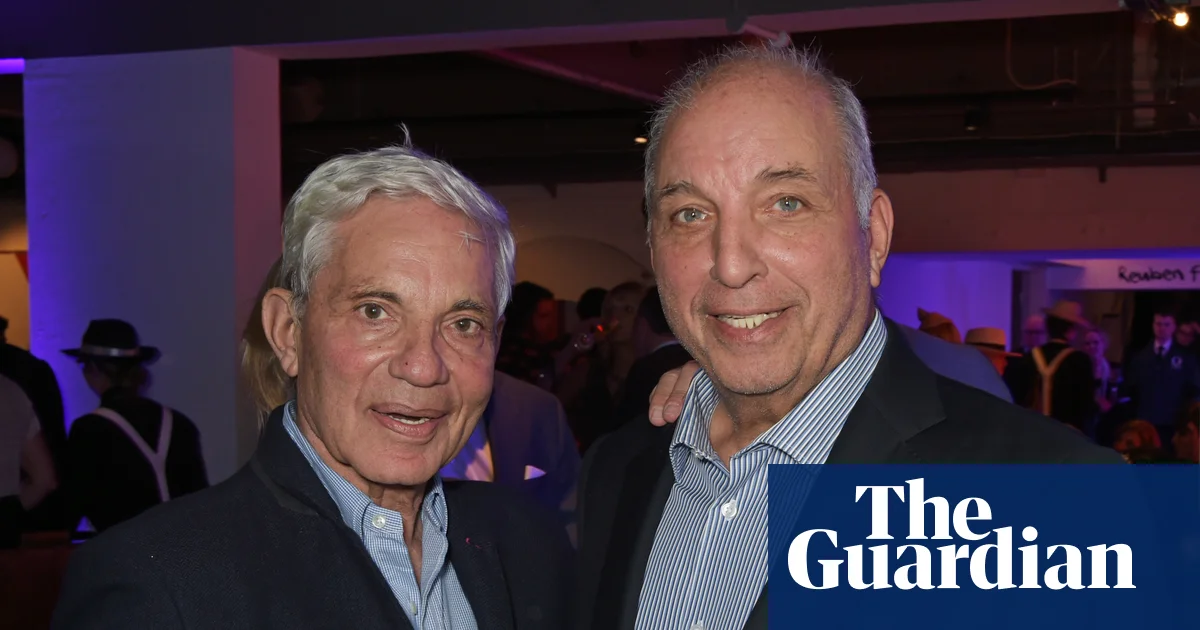
Londra merkezli vergi araştırma kuruluşu TaxWatch'un yeni raporu, milyarder iş insanı David Reuben'in olası bir servet vergisinden kaçmak için İngiltere'den ayrıldığı yönündeki iddiaları çürüttü. Araştırmaya göre Reuben, servet vergisi tartışmaları gündeme gelmeden çok önce ülkeden ayrılmıştı ve şu anda Monako'da ikamet ediyor. Bu bulgu, İngiltere'deki süper zenginlerin kitlesel bir kaçış yaşadığına dair anlatıları da sorguluyor.
İddiaların Arka Planı ve TaxWatch Raporu
David Reuben, İngiltere'nin en zengin iş insanlarından biri olarak biliniyor. Kardeşi Simon Reuben ile birlikte inşaat, emlak ve finans sektörlerinde büyük yatırımları bulunuyor. Son dönemde İngiltere'de İşçi Partisi hükümetinin gündeme getirdiği servet vergisi önerileri, ülkedeki milyarderlerin vergi cennetlerine kaçtığı yönünde haberlerin artmasına neden olmuştu. Ancak TaxWatch'un araştırması, bu anlatının en azından David Reuben özelinde gerçeği yansıtmadığını ortaya koydu.
TaxWatch, Reuben'in İngiltere'den ayrılış tarihini ve nedenini belgelerle ortaya koydu. Buna göre Reuben, servet vergisi tartışmaları henüz kamuoyunda geniş yankı bulmadan önce, 2025 yılı başlarında Birleşik Krallık'tan ayrıldı ve Monako'ya yerleşti. Monako, kişisel gelir vergisi uygulamayan ve düşük vergi rejimiyle bilinen bir ülke olarak zenginlerin sıkça tercih ettiği bir yer. Reuben'in avukatları da müvekkillerinin "Monako'da ikamet ettiğini" doğruladı ancak ayrılış nedeninin vergi olmadığını savundu.
Rapor, İngiltere'deki süper zenginlerin kitlesel bir göç yaşadığına dair anlatıları da sorguluyor. TaxWatch, son dönemde medyada yer alan "milyarderlerin ülkeyi terk ettiği" haberlerinin abartılı olduğunu, birçok kişinin zaten yıllar önce ülkeden ayrıldığını veya hiç İngiltere'de ikamet etmediğini belirtiyor. Kuruluş, bu tür haberlerin kamuoyunda yanlış bir algı oluşturduğunu ve vergi politikası tartışmalarını saptırdığını vurguluyor.
Küresel Vergi Rekabeti ve Süper Zenginlerin Hareketliliği
David Reuben örneği, küresel ölçekte artan vergi rekabetinin bir yansıması. Birleşik Krallık'ta İşçi Partisi hükümeti, kamu hizmetlerini finanse etmek için servet vergisi ve sermaye kazançları vergisinde artış gibi önlemler tartışıyor. Benzer tartışmalar ABD'de, Fransa'da ve diğer Avrupa ülkelerinde de yaşanıyor. Ancak uzmanlar, süper zenginlerin vergi artışlarına tepki olarak ülke değiştirmesinin sanıldığı kadar yaygın olmadığını belirtiyor. Çoğu milyarder, iş bağlantıları, ailevi nedenler veya yaşam tarzı tercihleri nedeniyle belirli bir ülkede kalmayı sürdürüyor.
Öte yandan, Monako, İsviçre, Dubai ve Singapur gibi düşük vergili yargı bölgeleri, servetlerini korumak isteyen zenginler için cazip olmaya devam ediyor. Bu ülkeler, kişisel gelir vergisi almamaları veya çok düşük oranlar uygulamalarıyla biliniyor. Reuben'in Monako'yu seçmesi, bu küresel eğilimin bir parçası olarak görülebilir. Ancak TaxWatch, bu tür bireysel kararların genel bir "milyarder kaçışı" olarak sunulmasının yanıltıcı olduğunu savunuyor.
İngiltere'de vergi adaleti tartışmaları son yıllarda siyasetin merkezinde yer alıyor. Kamuoyu araştırmaları, halkın büyük çoğunluğunun servet vergisini desteklediğini gösteriyor. Ancak hükümet, sermaye kaçışı ve yatırım kaybı endişeleriyle bu konuda temkinli davranıyor. TaxWatch'un raporu, bu tartışmada önemli bir veri noktası sunuyor: Eğer milyarderler vergi artışlarından kaçmıyorsa, hükümetin servet vergisi konusundaki çekinceleri yeniden değerlendirilebilir.
Türkiye Açısından Değerlendirme
Türkiye, son yıllarda yüksek enflasyon ve vergi yüküyle mücadele ederken, yurt dışına sermaye kaçışı da önemli bir sorun olarak gündemde. İngiltere'deki tartışma, Türkiye'nin kendi vergi politikaları ve sermaye hareketleri açısından dersler içeriyor. Türkiye'de de zenginlerin yurt dışına yerleşerek vergi yükümlülüklerinden kaçındığına dair haberler zaman zaman gündeme geliyor. Ancak bu tür kararların ardında yalnızca vergi değil, ekonomik istikrarsızlık, döviz kuru dalgalanmaları ve siyasi belirsizlik gibi faktörler de bulunuyor. TaxWatch raporu, sermaye kaçışı söyleminin abartılabileceğini göstererek, Türkiye'nin vergi reformu tartışmalarında daha gerçekçi bir yaklaşım benimsemesine katkı sağlayabilir.