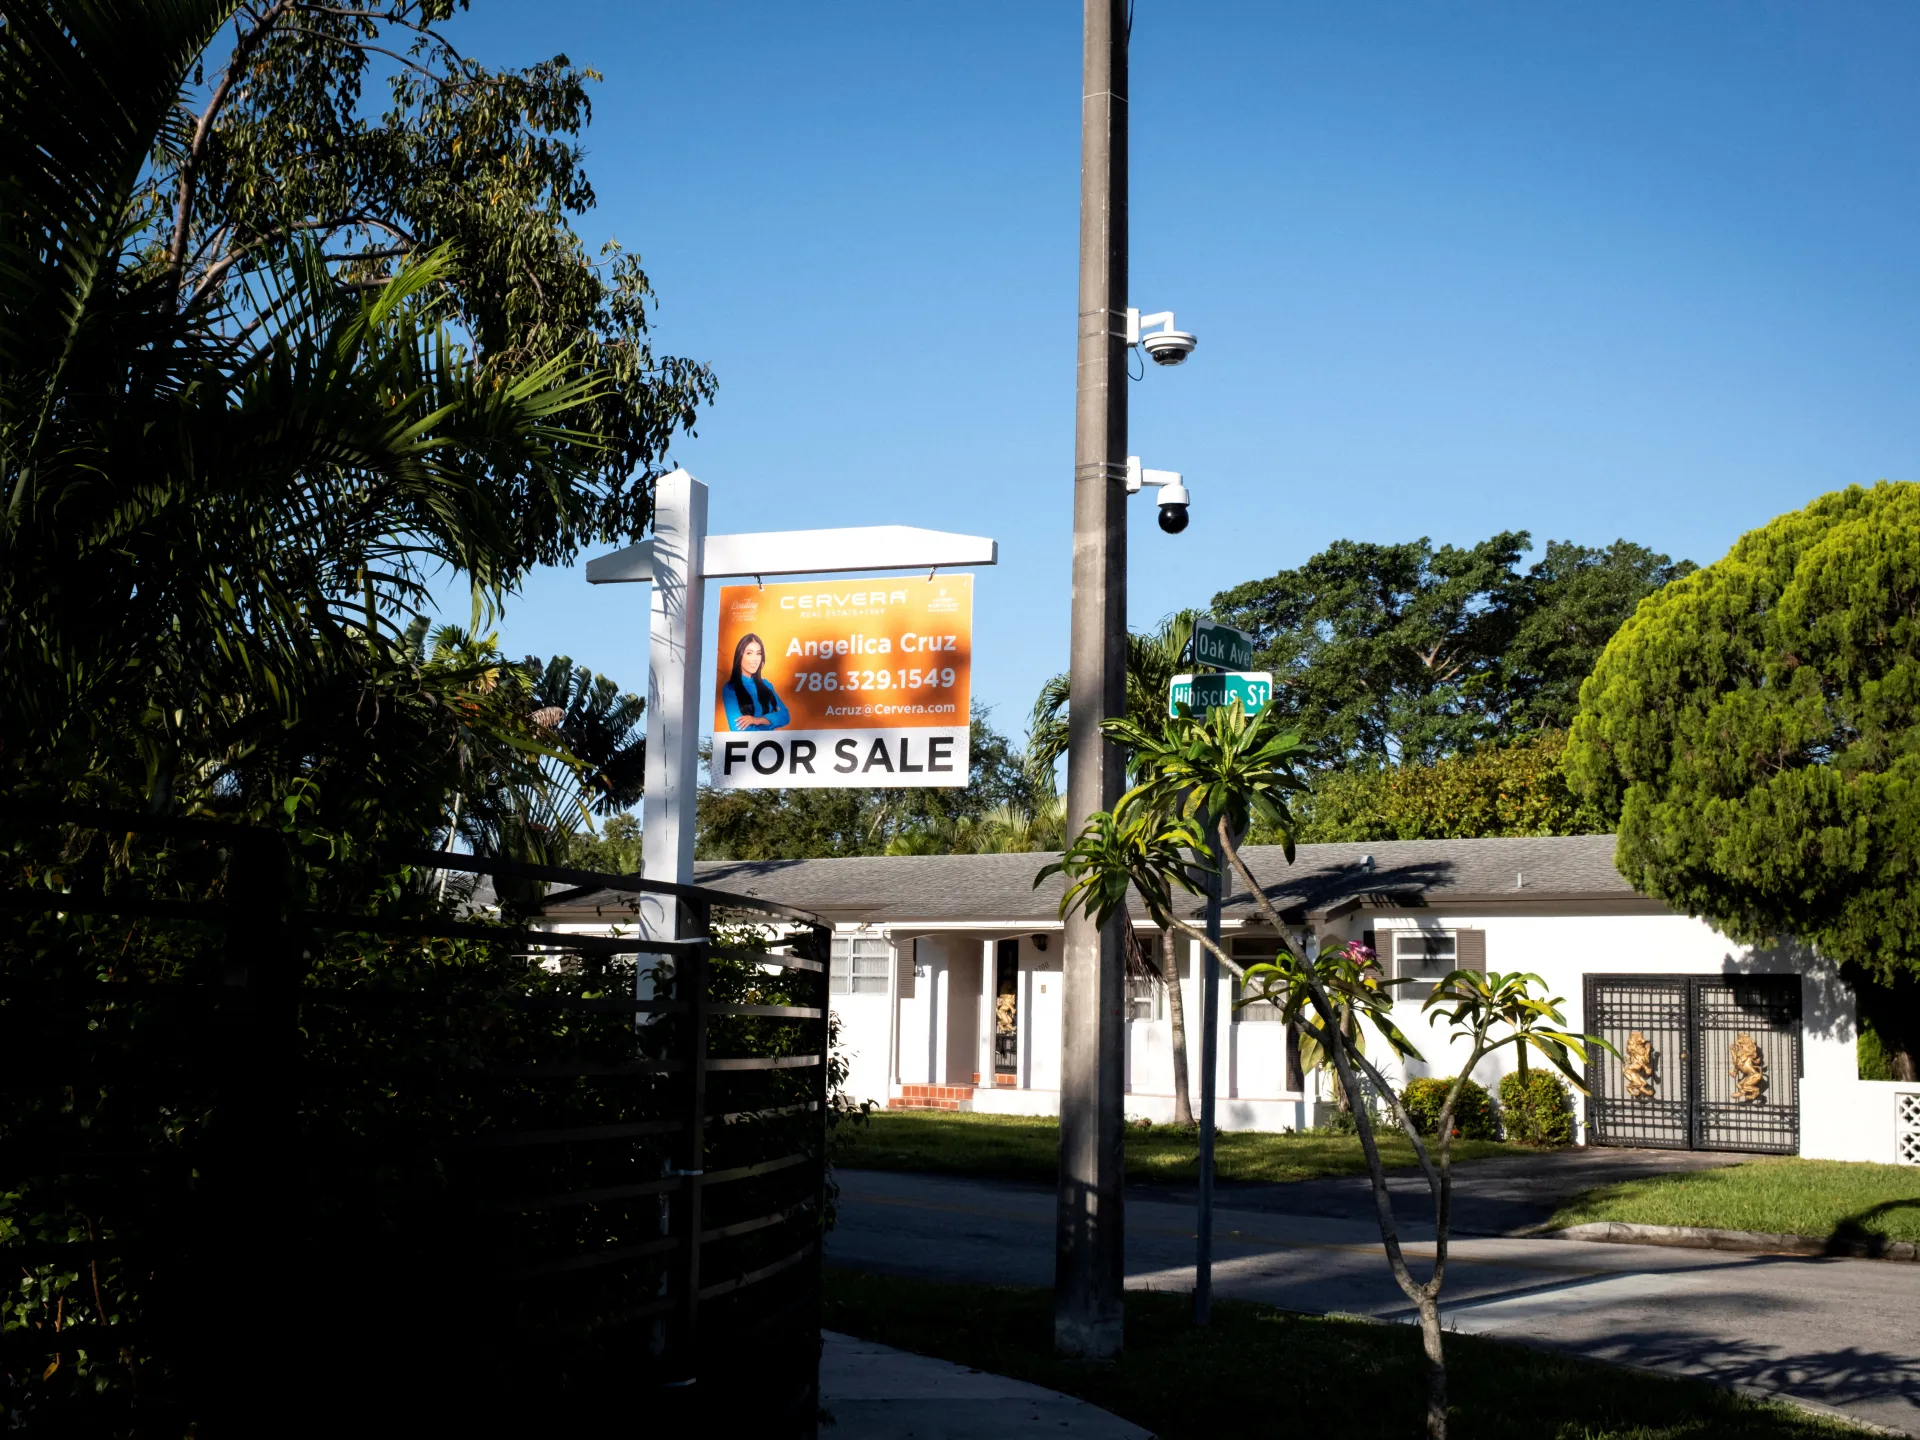
ABD'de 30 yıllık sabit faizli mortgage kredi faizleri, üç yılın en yüksek seviyesine ulaşarak konut piyasasında yeni bir dalga yarattı. Freddie Mac'in haftalık verilerine göre, ortalama faiz %7,5'in üzerine çıkarak son üç yılın zirvesini gördü. Artan borçlanma maliyetleri, mortgage başvurularını Şubat 2025'ten bu yana en düşük seviyesine indirdi. Federal Reserve'in faiz artırım döngüsünü sürdürmesi ve tahvil getirilerindeki yükseliş, konut kredisi faizlerini yukarı çeken ana etkenler oldu.
Faiz artışının arka planı
Mortgage faizlerindeki bu yükseliş, ABD Merkez Bankası'nın (Fed) enflasyonla mücadele kapsamında politika faizini yüksek tutmasının doğrudan bir sonucu. Fed, son toplantısında politika faizini değiştirmeyerek %5,25-5,50 aralığında sabit bıraktı ve enflasyonda kalıcı bir düşüş görülene kadar faiz indirimine gitmeyeceği sinyalini verdi. Bu durum, 10 yıllık Hazine tahvili getirilerini yukarı çekerek mortgage faizlerini de beraberinde yükseltti. Ayrıca, Fed'in bilanço küçültme politikası (quantitative tightening) da uzun vadeli faizleri baskılıyor.
Konut kredisi başvurularındaki düşüş, yalnızca faiz artışından kaynaklanmıyor. Bankaların kredi verme standartlarını sıkılaştırması, özellikle ilk kez ev alacaklar için ipotek teminini zorlaştırdı. Mortgage Bankers Association (MBA) verilerine göre, hem alım hem de yeniden finansman başvuruları keskin bir şekilde azaldı. Yeniden finansman başvuruları, mevcut kredilerin faizleri yeni faiz oranlarından düşük olduğu için neredeyse durma noktasına geldi.
Konut fiyatları ise hala yüksek seyrediyor. Arz sıkıntısı ve inşaat maliyetlerindeki artış, fiyatları aşağı çekmiyor. Ancak alıcıların alım gücü azaldıkça, talepte dengesizlikler oluşuyor. Bazı bölgelerde fiyat artış hızı yavaşlarken, bazı metropollerde düşüşler görülmeye başlandı. Ekonomistler, yüksek faiz ortamının konut piyasasını soğutacağını, ancak arz yetersizliği nedeniyle fiyatların sert düşmeyeceğini öngörüyor.
Küresel ve bölgesel etkiler
ABD'deki mortgage faizleri, küresel finansal koşullar açısından da önemli bir gösterge. Dünyanın en büyük ekonomisindeki konut piyasası, tüketici harcamaları ve genel ekonomik büyüme üzerinde belirleyici. Yüksek faizler, hane halkının harcanabilir gelirini azaltarak perakende satışları ve tüketici güvenini olumsuz etkiliyor. Bu durum, Fed'in para politikasını gevşetmesi için baskı oluşturabilir; ancak enflasyon hala hedefin üzerinde olduğu için Fed temkinli.
Öte yandan, ABD'deki yüksek faizler, gelişmekte olan ülkelerden sermaye çıkışına neden olarak küresel piyasaları da etkiliyor. Yatırımcılar, daha yüksek getiri için ABD tahvillerine yöneliyor; bu da diğer ülkelerin borçlanma maliyetlerini artırıyor. Türkiye gibi yüksek dış borçlanma ihtiyacı olan ülkeler için bu durum, dış finansman maliyetlerini yükseltiyor. Ayrıca, emtia fiyatları ve dolar endeksi üzerinden dolaylı etkiler de söz konusu.
Avrupa ve Asya'da da benzer faiz artışları görülüyor; ancak ABD'deki hız, küresel konut piyasaları için bir referans niteliğinde. Uluslararası Para Fonu (IMF), yüksek faiz ortamının konut krizlerini derinleştirebileceği uyarısında bulunmuştu. Özellikle değişken faizli kredilerin yaygın olduğu ülkelerde, hane halkı borç yükü artabilir.
Türkiye Açısından Değerlendirme
ABD'de mortgage faizlerinin üç yılın zirvesine çıkması, Türkiye ekonomisi için dolaylı ama önemli sonuçlar doğuruyor. Küresel risk iştahının azalması ve gelişmekte olan piyasalardan sermaye çıkışı, Türkiye'nin dış finansman maliyetlerini artırabilir. Yüksek ABD faizleri, TL üzerinde değer kaybı baskısı yaratırken, enerji ve emtia fiyatları üzerinden enflasyona yansıyabilir. Ayrıca, Türkiye'de konut kredisi faizleri zaten yüksek seyrediyor; ABD'deki gelişmeler, küresel faiz ortamının uzun süre yüksek kalacağına işaret ederek iç piyasada faiz indirim beklentilerini geciktirebilir. Bu da konut sektörü ve inşaat sektörü için risk oluşturuyor. Türkiye, dış borç çevriminde zorlanabilir ve cari açık finansmanı için daha maliyetli kaynaklara yönelebilir.