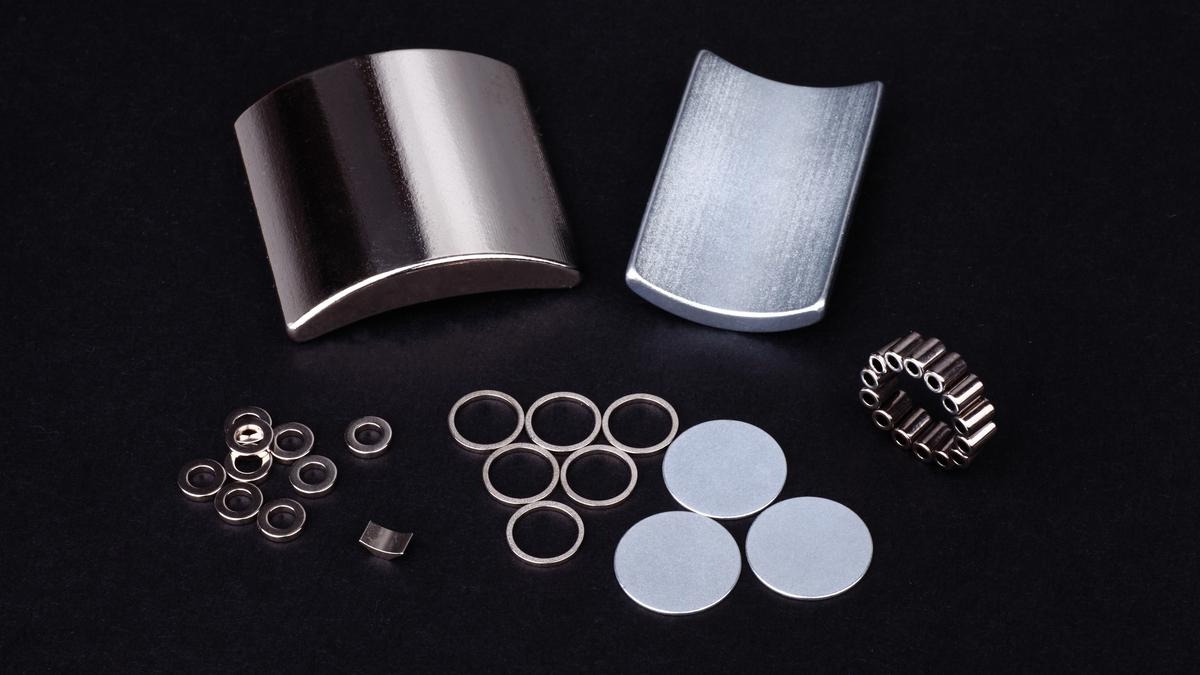
Hindistan'ın nadir toprak elementleri (NTE) konusundaki stratejik açmazı, sadece yeraltı kaynaklarının varlığı veya Çin'den ithalatın azaltılıp azaltılamayacağıyla sınırlı değil. Asıl politika sorunu, bu ikisi arasındaki süreçte ne olduğunu anlamak: madencilikten ayrıştırmaya, metalurjiden mıknatıs üretimine kadar uzanan kritik ara halkalar.
Madencilikten İleri İşlemeye: Hindistan'ın NTE Değer Zinciri
Hindistan, dünya nadir toprak rezervlerinin yaklaşık yüzde 6'sına sahip. Ülke, 2023'te NTE madenciliğinde yıllık 2.900 ton üretimle dünya sıralamasında altıncı sırada yer aldı. Ancak bu üretim, küresel talebin çok altında. Hindistan'ın en büyük sorunu, çıkarılan cevherin ileri işlenmiş ürünlere dönüştürülememesi. Özellikle mıknatıs üretimi için gerekli olan neodimyum, disprozyum ve praseodim gibi elementlerin ayrıştırılması ve metal haline getirilmesi aşamasında Hindistan neredeyse tamamen dışa bağımlı.
Ülkenin tek entegre nadir toprak tesisi, Kerala'daki Hindistan Nadir Toprak Limited (IREL) bünyesinde bulunuyor. IREL, monazit kumlarından nadir toprak klorürü üretebiliyor; fakat ileri ayrıştırma, metalürji ve mıknatıs alaşımı üretimi için gerekli tesisler ya yok ya da yetersiz. Hindistan, 2023'te 25.000 tonluk nadir toprak oksit ithalatı yaparken, bunun yüzde 90'dan fazlası Çin'den geldi. Bu tablo, Hindistan'ın elektrikli araçlar, rüzgar türbinleri, savunma sistemleri ve elektronik cihazlar için ihtiyaç duyduğu mıknatıslarda dışa bağımlılığını sürdürüyor.
Hindistan hükümeti, 2021'de Nadir Toprak Elementleri Daimi Komitesi'ni kurdu ve 2022'de Ulusal Nadir Toprak Politikası'nı taslak haline getirdi. Ancak politika henüz yasalaşmadı. Ayrıca Maden ve Mineraller (Geliştirme ve Düzenleme) Yasası'nda yapılan değişikliklerle nadir topraklar özel sektöre açıldı; fakat lisanslama süreçleri yavaş ilerliyor. Özel şirketlerin ayrıştırma ve mıknatıs üretimine yatırım yapması için gereken teşvikler ve altyapı hâlâ belirsiz.
Bölgesel ve Küresel Boyut: Çin'in Hakimiyeti ve Alternatif Arayışları
Küresel nadir toprak pazarında Çin, madencilikte yüzde 60, ayrıştırmada yüzde 85, mıknatıs üretiminde ise yüzde 90'ın üzerinde bir paya sahip. Bu hakimiyet, Pekin'in 2010'da Japonya'ya karşı uyguladığı fiili ambargo ve 2023'te galyum ve germanyum ihracatına getirdiği kısıtlamalarla bir kez daha gündeme geldi. Batılı ülkeler ve Japonya, Çin'e olan bağımlılığı azaltmak için Avustralya, Kanada ve Afrika'daki projelere yatırım yapıyor. Hindistan ise bu yarışta geride kaldı.
Hindistan'ın potansiyeli yüksek: Ülke, dünyanın en büyük monazit rezervlerinden birine sahip ve 2023'te keşfedilen yeni yataklarla rezervler artabilir. Ancak bu kaynakları işleyecek teknoloji ve tesis eksikliği, Hindistan'ı ham madde ihracatçısı konumuna itiyor. Hindistan, 2022'de nadir toprak cevheri ihracatını yasakladı; fakat bu karar, iç işleme kapasitesi olmadığı için etkisiz kaldı. Ülke, 2024'te kritik mineraller için 3 milyar dolarlık bir teşvik paketi açıkladı; ancak bu paketin ne kadarının nadir topraklara ayrılacağı belirsiz.
Uluslararası işbirlikleri de sınırlı. Hindistan, 2023'te Avustralya ile kritik mineraller anlaşması imzaladı ve Japonya ile ortak projeler yürütüyor. Ancak bu işbirlikleri, Çin'in pazar gücünü kırmak için yeterli değil. Hindistan'ın en büyük eksikliği, mıknatıs üretiminde kullanılan sinterleme teknolojisi ve alaşım üretimi konusundaki bilgi birikimi. Çin, bu alanda onlarca yıllık deneyime sahip ve patentlerin çoğunu elinde tutuyor. Hindistan'ın bu açığı kapatması için Ar-Ge'ye ciddi yatırım yapması gerekiyor.
Öte yandan, Hindistan'ın savunma sanayii, nadir toprak mıknatıslarına bağımlı. BrahMos füzeleri, AESA radarları ve insansız hava araçları gibi kritik sistemlerde kullanılan mıknatısların büyük kısmı ithal ediliyor. Savunma Bakanlığı, 2023'te yerli mıknatıs üretimi için özel sektörle görüşmeler başlattı; ancak somut adım henüz atılmadı. Hindistan'ın 2030'a kadar elektrikli araç satışlarını artırma hedefi de düşünüldüğünde, nadir toprak tedarik zinciri güvenliği kritik bir mesele haline geliyor.
Sonuç olarak, Hindistan'ın nadir toprak stratejisi, sadece madencilik izinleri ve ihracat kısıtlamalarıyla sınırlı kalmamalı. Ülkenin, ayrıştırma, metalürji ve mıknatıs üretimine odaklanan bütüncül bir sanayi politikasına ihtiyacı var. Aksi halde, yeraltı zenginlikleri ekonomik ve stratejik bir avantaja dönüşmeyecek.
Türkiye Açısından Değerlendirme
Türkiye, nadir toprak elementleri konusunda Hindistan'a benzer bir konumda: rezerv potansiyeli yüksek ancak ileri işleme kapasitesi zayıf. Eskişehir-Beylikova'da 2022'de keşfedilen 694 milyon tonluk nadir toprak rezervi, dünyanın en büyük ikinci rezervi olarak açıklandı. Ancak Türkiye de Hindistan gibi ayrıştırma ve mıknatıs üretiminde dışa bağımlı. Çin, hem Hindistan'ın hem de Türkiye'nin nadir toprak tedarikinde kilit rol oynuyor. Bu durum, iki ülkenin işbirliği yaparak ortak Ar-Ge ve üretim tesisleri kurmasını stratejik bir seçenek haline getiriyor. Ayrıca Türkiye, savunma sanayii için kritik olan mıknatıslarda Çin'e olan bağımlılığını azaltmak zorunda. Hindistan'ın yaşadığı deneyim, Türkiye'nin kendi nadir toprak politikasını oluştururken madencilikten ziyade ara işleme adımlarına odaklanması gerektiğini gösteriyor.