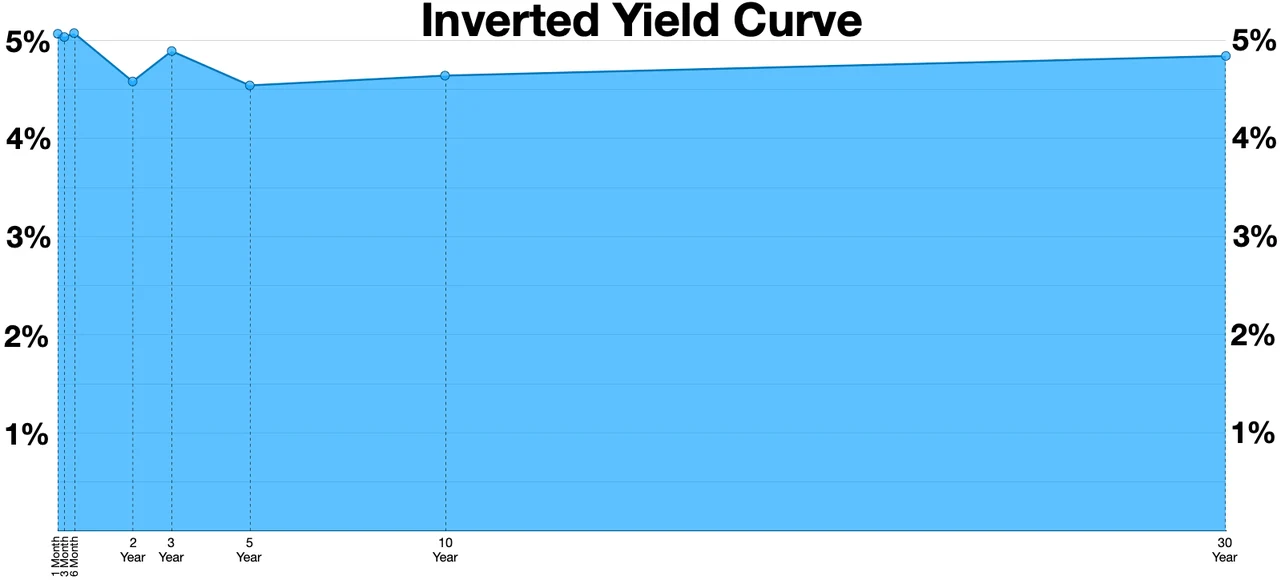
Hindistan tahvil piyasası, küresel tahvil getirilerindeki keskin artış ve Hindistan Merkez Bankası'nın (RBI) planladığı ek tahvil satışlarının yaratacağı arz baskısıyla zorlu bir dönemden geçiyor. Analistler, bu iki faktörün birleşerek Hindistan devlet tahvillerinin getirilerini yukarı çekeceğini ve borçlanma maliyetlerini artıracağını öngörüyor.
Küresel Getiri Fırtınası ve RBI'nın Satış Planı
ABD Merkez Bankası'nın (Fed) faiz indirim döngüsüne ilişkin belirsizlikler ve jeopolitik gerilimler, küresel tahvil piyasalarında satış dalgasına yol açtı. ABD 10 yıllık Hazine tahvili getirisi son haftalarda önemli ölçüde yükselerek gelişmekte olan piyasalar için cazibesini artırdı. Bu durum, yabancı yatırımcıların Hindistan dahil riskli varlıklardan çıkmasına neden oluyor.
Öte yandan Hindistan Merkez Bankası, likidite koşullarını yönetmek ve piyasadaki para arzını dengelemek amacıyla önümüzdeki dönemde ek devlet tahvili satışları yapmayı planlıyor. RBI'nın bu hamlesi, tahvil arzını artırarak fiyatları düşürecek ve getirileri yukarı yönlü baskılayacak. Zaten küresel etkilerle zayıflayan tahvil talebi, artan arzla birlikte daha da daralabilir.
Hindistan 10 yıllık devlet tahvili getirisi, son bir ayda yaklaşık 20 baz puan artarak %7,20 seviyesinin üzerine çıktı. RBI'nın satış takvimi netleştikçe bu yükselişin hız kazanması bekleniyor. Bankalar ve sigorta şirketleri gibi büyük alıcıların talebi, getirilerdeki artışa rağmen sınırlı kalabilir.
Gelişmekte Olan Piyasalar ve Hindistan'ın Konumu
Hindistan, gelişmekte olan piyasalar arasında nispeten istikrarlı makroekonomik göstergelere sahip olsa da, küresel finansal koşullardaki sıkılaşma ve sermaye akımlarındaki dalgalanmalardan olumsuz etkileniyor. Yabancı portföy yatırımları son çeyrekte Hindistan tahvillerinden çıkış yönünde hareket etti. Bu çıkışlar, RBI'nın faiz politikasını da zorluyor; bir yandan enflasyonla mücadele ederken diğer yandan tahvil piyasasını desteklemek için adımlar atması gerekiyor.
Uzmanlar, RBI'nın tahvil satışlarını zamana yayarak ve piyasa koşullarını dikkate alarak yapması gerektiğini belirtiyor. Ayrıca, Hindistan hükümetinin borçlanma programı da yakından izleniyor. Yüksek getiriler, hükümetin borçlanma maliyetini artırarak mali konsolidasyon hedeflerini tehdit edebilir.
Küresel piyasalarda Fed'in faiz kararları ve ABD tahvil getirilerindeki seyir, Hindistan tahvilleri üzerindeki en büyük dış risk faktörü olmaya devam ediyor. Fed'in şahin duruşunu sürdürmesi halinde, gelişmekte olan piyasalardan sermaye çıkışı hızlanabilir ve Hindistan tahvil getirileri daha da yükselebilir.
Türkiye Açısından Değerlendirme
Hindistan'daki tahvil getirilerindeki artış ve RBI'nın satış planı, doğrudan Türkiye'yi etkilemese de gelişmekte olan piyasalar için önemli bir gösterge. Türkiye de benzer şekilde küresel faiz ve sermaye akımlarına duyarlı. ABD tahvil getirilerindeki yükseliş, Türkiye'nin borçlanma maliyetlerini artırabilir ve TL üzerinde baskı oluşturabilir. Ayrıca, Hindistan'ın tahvil piyasasındaki dalgalanmalar, yatırımcıların gelişmekte olan piyasalara yönelik risk algısını etkileyerek Türkiye'ye yönelik portföy akımlarını da dolaylı yoldan etkileyebilir. Bu nedenle, Türkiye'nin para ve maliye politikalarını belirlerken küresel tahvil piyasalarındaki gelişmeleri yakından takip etmesi gerekiyor.