ABD Hazine tahvillerinde yaygın olarak kullanılan 'baz ticareti' (basis trade) stratejisi, Wall Street stratejistlerine göre tahvil piyasasındaki dalgalanmaların azalmasıyla son iki yıldan fazla sürenin en düşük seviyesine geriledi. Hedge fonlarının bu ticaretten elde ettiği fırsatlar daralırken, piyasa oyuncuları yeni pozisyon açmakta isteksiz davranıyor.
Baz Ticareti Nedir ve Neden Küçüldü?
Baz ticareti, vadeli işlem piyasasındaki Hazine tahvili fiyatları ile nakit piyasadaki tahvil fiyatları arasındaki küçük farklardan kâr elde etmeye dayanır. Hedge fonları genellikle bu farklar açıldığında devreye girer, fiyatlar yakınsadığında pozisyonlarını kapatır. Son dönemde bu farkların tarihsel ortalamaların altına inmesi, stratejinin cazibesini yitirmesine yol açtı.
ABD Merkez Bankası'nın (Fed) faiz indirim döngüsüne ilişkin belirsizliklerin azalması ve tahvil arzındaki artışa rağmen piyasanın sindirme kapasitesinin güçlü olması, fiyat sapmalarını sınırladı. Ayrıca, bankaların ve diğer kurumsal yatırımcıların tahvil piyasasındaki likidite sağlayıcı rolünü artırması, hedge fonların avantajını azalttı.
Wall Street stratejistleri, baz ticaretinin hacmindeki düşüşün, tahvil piyasasının daha istikrarlı hale geldiğine işaret ettiğini belirtiyor. Ancak bu durum, aynı zamanda piyasa likiditesinin azalabileceği ve ani şoklara karşı kırılganlığın artabileceği endişelerini de beraberinde getiriyor. Zira hedge fonlar, piyasa yapıcı olarak likidite sağlıyor ve fiyat keşfine katkıda bulunuyor.
Küresel Piyasalar ve Tahvil Getirileri Üzerindeki Etkisi
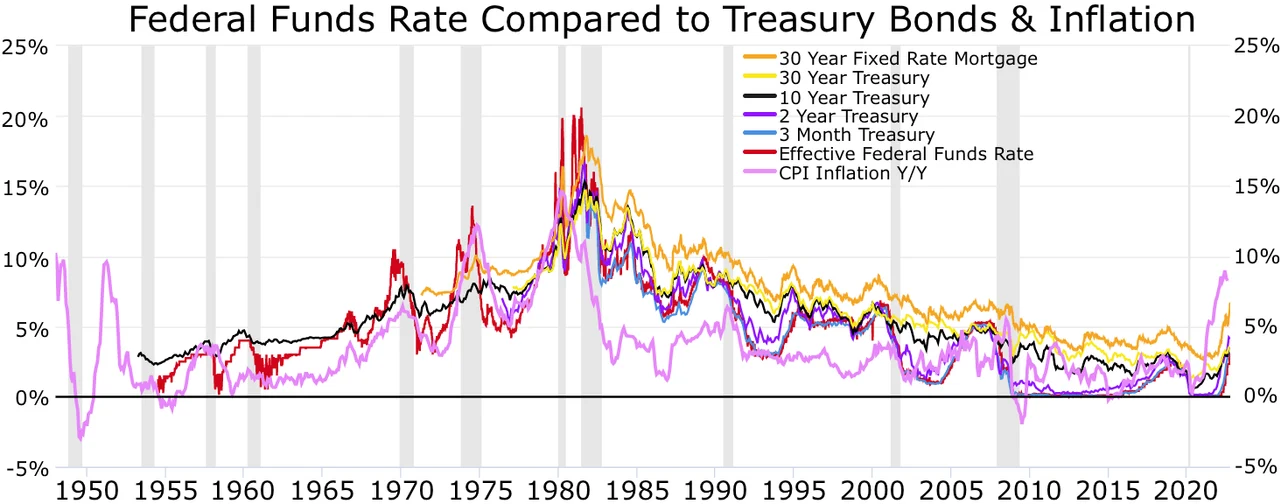
Baz ticaretindeki daralma, ABD Hazine tahvil getirileri üzerinde sınırlı bir etki yarattı. 10 yıllık tahvil getirisi son haftalarda %4,2 civarında seyrediyor. Ancak analistler, hedge fonların bu stratejiden çekilmesinin uzun vadede tahvil piyasasındaki oynaklığı artırabileceğini söylüyor.
Avrupa ve Asya piyasalarında da benzer bir eğilim gözlemleniyor. Almanya ve Japonya tahvillerinde de baz ticareti hacmi düşüş gösterdi. Bu durum, küresel ölçekte tahvil piyasalarının daha öngörülebilir hale geldiğini ancak aynı zamanda arbitraj fırsatlarının azaldığını ortaya koyuyor.
Öte yandan, baz ticaretinin küçülmesi, hedge fonların getiri arayışını başka varlık sınıflarına yönlendirebilir. Hisse senedi, emtia ve kripto para piyasalarında hareketlilik artabilir. Bu da risk iştahının yön değiştirebileceği anlamına geliyor.
Türkiye Açısından Değerlendirme
Türkiye, küresel tahvil piyasalarındaki bu değişimden dolaylı olarak etkilenebilir. Hedge fonlarının gelişmekte olan piyasalardan çekilmesi, Türkiye'nin dış borçlanma maliyetlerini ve tahvil getirilerini etkileyebilir. Ancak son dönemde Türkiye'ye yönelik portföy girişleri güçlü seyrediyor; bu durum, baz ticaretindeki daralmanın Türkiye'ye doğrudan bir olumsuz yansıması olmayacağını gösteriyor. Yine de küresel risk iştahındaki olası bir değişim, TL varlıklar üzerinde baskı yaratabilir. Türkiye'nin makroekonomik istikrarı ve cari açık finansmanı açısından bu gelişmeler yakından izlenmeli.