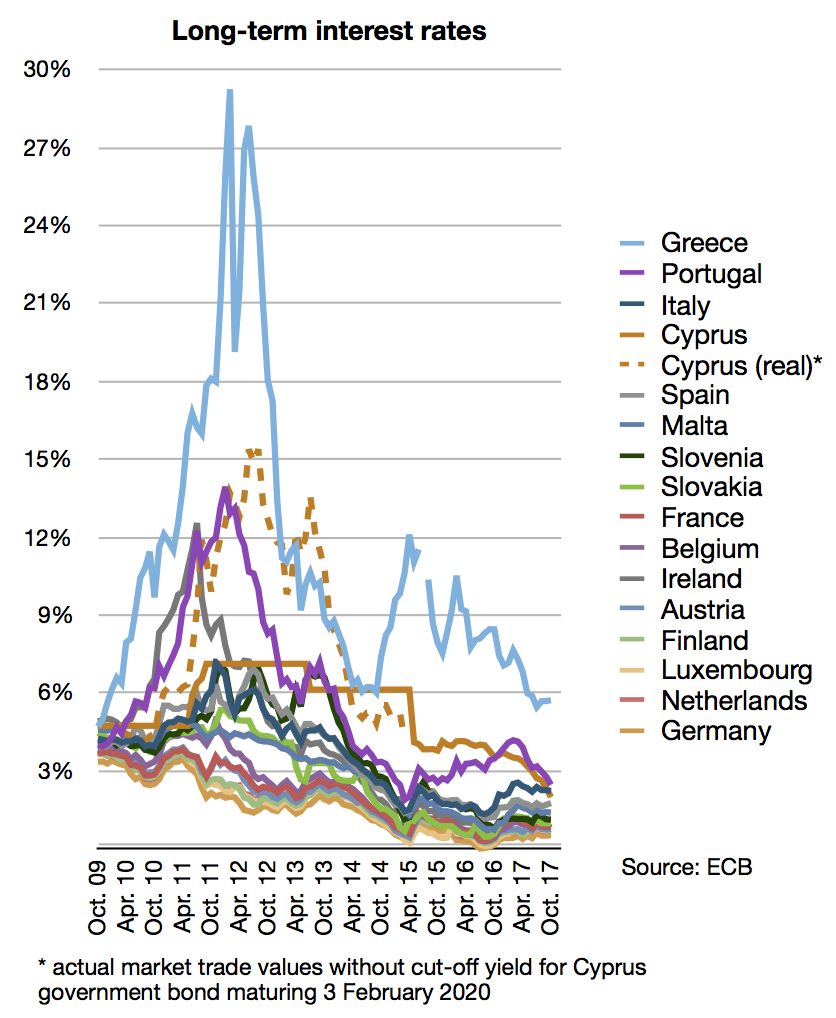
Fransa'nın hızla artan borçlanma maliyetleri ve derinleşen siyasi bölünmüşlüğü, avro bölgesinin tamamında yeni bir borç krizi korkusunu tetikliyor. Ülkenin 10 yıllık tahvil faizi son haftalarda yükselerek Almanya ile arasındaki farkı rekor seviyeye çıkardı. Bu durum, Fransa'nın avro bölgesinin ikinci büyük ekonomisi olması nedeniyle yatırımcıların bölge genelinde risk algısını yeniden değerlendirmesine yol açıyor. Siyasi istikrarsızlık ve bütçe açığının kontrol altına alınamaması, krizin derinleşme ihtimalini güçlendiriyor.
Artan Borçlanma Maliyetleri ve Siyasi Kutuplaşma
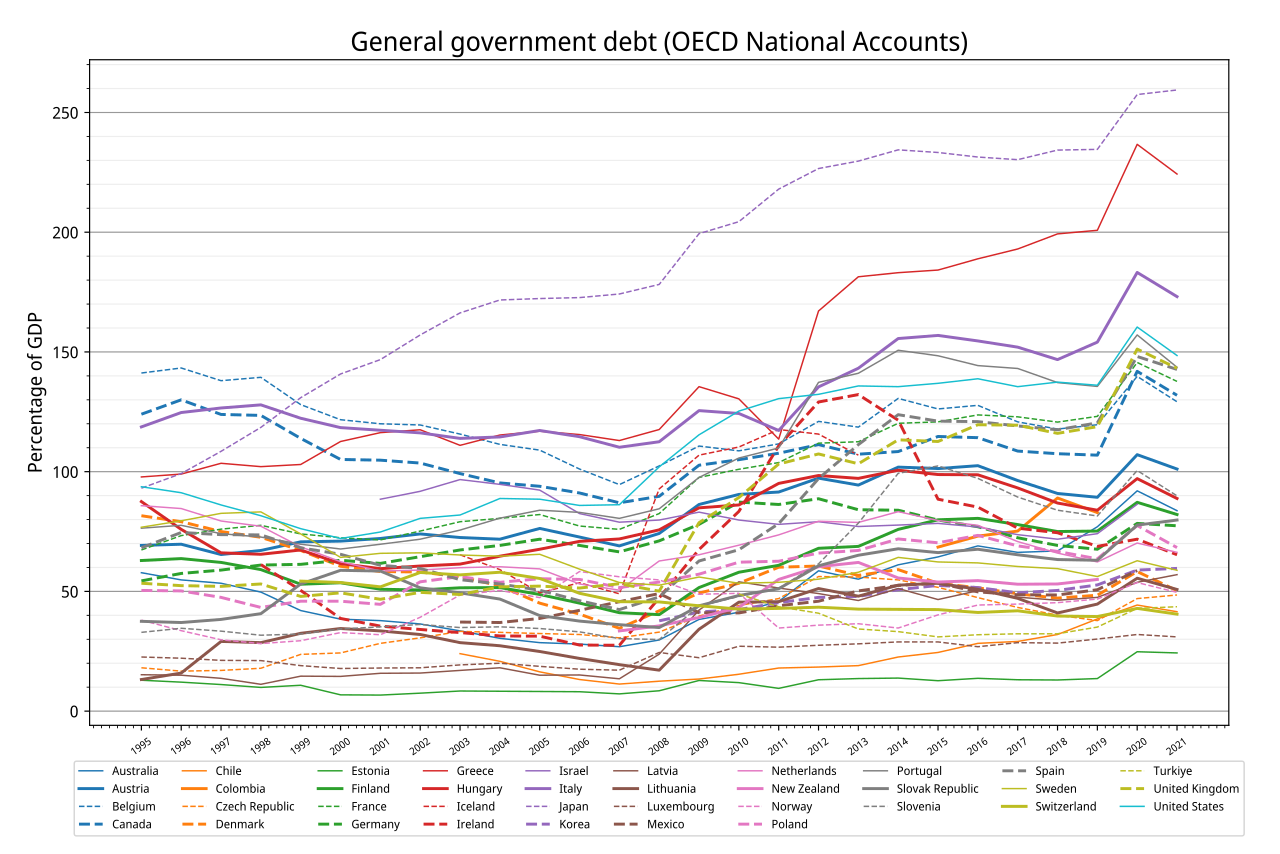
Fransa'da borçlanma maliyetleri, geçtiğimiz aylarda hükümetin bütçe açığını azaltma konusundaki kararlılığına dair artan şüphelerle birlikte tırmanışa geçti. Ülkenin kamu borcu gayri safi yurtiçi hasılasının (GSYH) yaklaşık yüzde 112'sine ulaşmış durumda ve bu oran avro bölgesi ortalamasının oldukça üzerinde. Hükümet, geçen yıl açıkladığı kemer sıkma programına rağmen piyasalardan beklenen güveni henüz kazanamadı. Cumhurbaşkanı Emmanuel Macron'un azınlık hükümeti, parlamentoda reformları geçirmekte zorlanıyor; aşırı sağ ve sol partilerin oluşturduğu muhalefet, bütçe disiplinini zayıflatıyor.
Siyasi yelpazedeki kutuplaşma, yatırımcıların Fransa'nın mali konsolidasyon yol haritasına olan güvenini sarsıyor. Geçtiğimiz yıl yapılan erken genel seçimlerin ardından oluşan parçalı parlamento yapısı, hükümetin yapısal reformları hayata geçirmesini engelliyor. Derecelendirme kuruluşları da bu gelişmeleri yakından izliyor; son dönemde Fransa'nın kredi notu görünümüne ilişkin yapılan uyarılar, piyasalarda tedirginlik yaratıyor. Analistler, Fransa'nın borç yükünün sürdürülebilirliği konusunda ciddi soru işaretleri olduğunu belirtiyor.
Avro Bölgesi ve Küresel Piyasalar Üzerindeki Etkileri
Fransa'daki gelişmeler, avro bölgesinin borç krizine ilişkin hafızalarda hâlâ canlı olan 2010-2012 dönemini akıllara getiriyor. O dönemde Yunanistan, İrlanda, Portekiz ve İspanya gibi ülkeler piyasalardan dışlanmış, avronun geleceği tartışmaya açılmıştı. Şimdi ise avro bölgesinin çekirdek ülkelerinden biri olan Fransa'nın benzer bir sarmala girmesi, krizin yayılma etkisini artırabilir. Avrupa Merkez Bankası (ECB), henüz bir müdahale sinyali vermedi; ancak piyasa koşulları kötüleşirse Tahvil Alım Programı'nı yeniden devreye alabileceği konuşuluyor.
Fransa'nın borçlanma maliyetlerindeki artış, avro üzerinde de baskı oluşturuyor. Son haftalarda avro/dolar paritesi dalgalanırken, yatırımcılar güvenli liman olarak gördükleri Alman tahvillerine yöneliyor. Bu durum, avro bölgesi içinde faiz farklılaşmasını derinleştirerek para politikasının etkinliğini azaltabilir. Ayrıca, Fransa'nın ekonomik büyümesindeki yavaşlama sinyalleri, bölgenin toparlanma sürecini de tehdit ediyor. Küresel piyasalar açısından ise Fransa kaynaklı bir kriz, gelişmekte olan ülkelere yönelik sermaye akımlarını olumsuz etkileyebilir ve risk iştahını azaltabilir.
Uzmanlar, Fransa'nın avro bölgesindeki ağırlığı nedeniyle olası bir krizin Yunanistan örneğinden çok daha geniş çaplı sonuçlar doğuracağı görüşünde. Avrupa Birliği'nin mali kuralları (Maastricht kriterleri) halihazırda esnetilmiş durumda; ancak Fransa'nın bu kurallara uymaması, diğer ülkeler üzerinde de disiplin baskısını zayıflatabilir. Öte yandan, Fransa'nın kendine özgü yapısal sorunları (yüksek kamu harcamaları, katı işgücü piyasası) kısa vadeli çözümleri zorlaştırıyor.
Türkiye Açısından Değerlendirme
Fransa'da yaşanan borçlanma maliyeti artışı ve siyasi istikrarsızlık, Türkiye'yi birkaç kanaldan etkileyebilir. Öncelikle, avro bölgesindeki bir kriz, Türkiye'nin en büyük ticaret ortağı olan AB ile ekonomik ilişkilerini olumsuz etkileyebilir; ihracat talebi düşebilir. Ayrıca, küresel risk algısındaki bozulma, Türkiye'nin dış finansman maliyetlerini artırabilir ve TL üzerinde baskı yaratabilir. Bununla birlikte, Türkiye'nin son yıllarda çeşitlendirdiği ticaret ortaklıkları ve görece bağımsız para politikası, şok emme kapasitesini artırabilir. Fransa'nın avro bölgesindeki liderlik rolü zayıflarsa, AB içindeki dengeler değişebilir ve Türkiye'nin AB ile ilişkilerinde yeni dinamikler ortaya çıkabilir.