ABD Merkez Bankası (Fed) politika yapıcıları arasında enflasyonun doğru ölçümü konusundaki tartışma yeniden gündemde. Eski Fed yöneticisi Kevin Warsh'ın alternatif bir enflasyon ölçütü önerisi, temel enflasyon oranını belirlemenin göründüğünden çok daha karmaşık olduğunu gözler önüne seriyor. Warsh, Fed'in mevcut çekirdek enflasyon tanımının yetersiz kaldığını savunurken, ekonomistler bu tür bir değişikliğin para politikası duruşunu yanıltabileceği uyarısında bulunuyor.
Enflasyon Ölçümü Neden Bu Kadar Zor?
Fed, uzun yıllardır çekirdek enflasyonu (gıda ve enerji fiyatlarını dışlayan kişisel tüketim harcamaları endeksi, PCE) temel alıyor. Ancak Warsh, bu ölçütün geçici arz şoklarını ve para politikasının gecikmeli etkilerini yeterince yansıtmadığını belirtiyor. Ona göre, daha geniş bir sepet ve alternatif ağırlıklandırma yöntemleri kullanılmalı. Örneğin, konut maliyetleri ve hizmet enflasyonu gibi kalıcı bileşenlere daha fazla ağırlık verilmesi gerektiğini savunuyor.
Ancak bu öneri, beraberinde ciddi metodolojik sorunlar getiriyor. Ekonomistler, enflasyonun "temel" eğilimini ölçmenin zaten tanımı gereği zor olduğunu vurguluyor. Çünkü ekonomi sürekli değişen bir yapıya sahip; arz ve talep şokları, küresel tedarik zinciri sorunları, jeopolitik gerilimler ve pandemi sonrası normalleşme gibi faktörler fiyat dinamiklerini çarpıtıyor. Ayrıca, hangi kalemin "geçici" hangisinin "kalıcı" olduğunu önceden kestirmek neredeyse imkânsız.
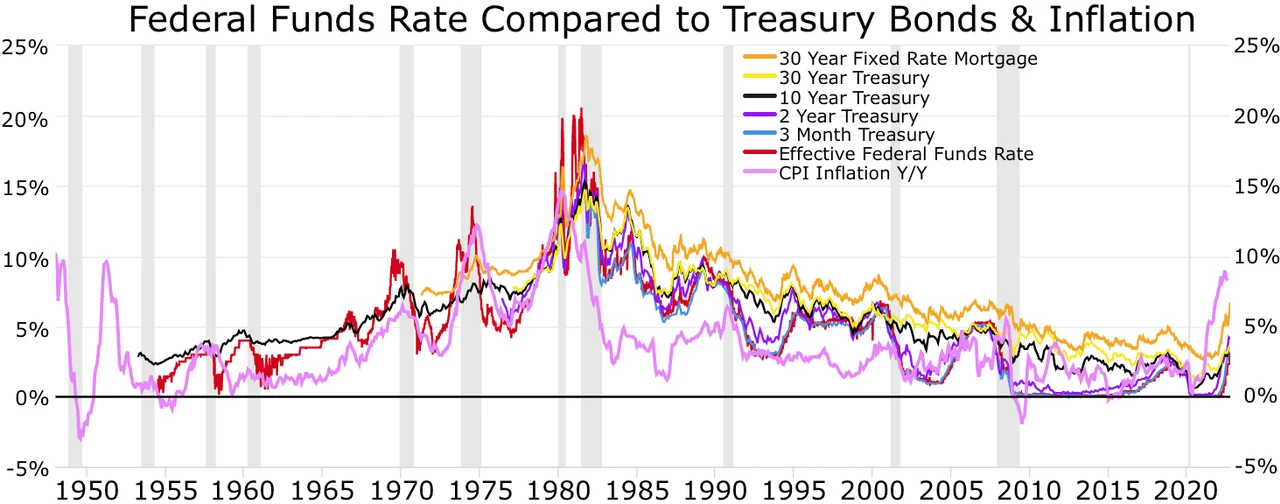
Fed Başkanı Jerome Powell ve diğer yetkililer, mevcut çekirdek PCE'nin uzun vadeli enflasyon beklentilerini yönetmede başarılı olduğunu savunuyor. Son veriler, manşet enflasyonun düşüş eğiliminde olduğunu gösterse de hizmet enflasyonu ve ücret artışları hâlâ hedefin üzerinde seyrediyor. Bu nedenle Fed, faiz indirimleri konusunda temkinli davranıyor.
Küresel Piyasalar ve Politika Yansımaları
Enflasyon ölçümündeki belirsizlik, sadece ABD ile sınırlı değil. Gelişmiş ve gelişmekte olan ülkelerde merkez bankaları benzer ikilemlerle karşı karşıya. Örneğin, Avrupa Merkez Bankası (ECB) da çekirdek enflasyondaki katılığa dikkat çekiyor. Küresel finans piyasaları, Fed'in enflasyonu nasıl tanımladığına ve buna göre atacağı adımlara son derece duyarlı. Daha geniş bir enflasyon tanımı, Fed'in daha şahin (sıkı) bir duruş sergilemesine yol açabilir; bu da doları güçlendirir, tahvil faizlerini yükseltir ve gelişmekte olan ülke para birimleri üzerinde baskı oluşturur.
Öte yandan, eğer Fed alternatif ölçütlere yönelirse, piyasa oyuncularının politika tepkisini tahmin etmesi zorlaşır. Bu da volatiliteyi artırabilir. Warsh'ın önerisi, akademik çevrelerde de tartışılıyor. Bazı ekonomistler, "esnek ortalama enflasyon hedeflemesi" gibi yaklaşımların daha uygun olacağını belirtiyor. Ancak Fed şu an için mevcut çerçevesini koruyor.
Sonuç olarak, enflasyonun temel eğilimini ölçmek, para politikası için hayati önem taşıyor ancak hiçbir yöntem mükemmel değil. Warsh'ın eleştirileri haklı olsa da, alternatif bir ölçüt bulmak göründüğü kadar kolay değil.
Türkiye Açısından Değerlendirme
Fed'in enflasyon ölçümüne ilişkin tartışmalar, Türkiye ekonomisi için de yakından takip edilmesi gereken bir konu. Türkiye Cumhuriyet Merkez Bankası (TCMB), enflasyon hedeflemesi rejiminde çekirdek enflasyon göstergelerini (özellikle C endeksi) kullanıyor. Fed'in alternatif arayışları, küresel para politikası normalleşmesinin seyrini etkileyerek TL üzerindeki baskıyı artırabilir veya azaltabilir. Ayrıca, ABD'de enflasyonun nasıl tanımlandığı, dolaylı olarak gelişmekte olan ülkelere yönelik sermaye akımlarını ve faiz farklarını etkiliyor. Türkiye'nin yüksek enflasyon ortamında, Fed'in sıkılaşma eğilimi TL'de değer kaybı riskini artırabilir. Bu nedenle TCMB'nin politika iletişiminde Fed'in sinyallerini dikkate alması kritik önem taşıyor.