ABD Hazine tahvillerinin getirileri, son on yılların en yüksek seviyelerine tırmanarak dünya genelinde yatırımcıları alarma geçirdi. Özellikle 10 yıllık tahvil faizinin yüzde 5'in üzerine çıkması, piyasalarda sert dalgalanmalara yol açtı. Yatırımcılar, bu denli hızlı bir yükselişin ekonomide hangi dengeleri bozacağını ve finansal sistemde bir kırılma yaratıp yaratmayacağını sorguluyor. Uzmanlar, tahvil piyasasındaki bu hareketin hisse senedi, emtia ve döviz piyasalarını da derinden etkileyebileceği uyarısında bulunuyor.
Tahvil Getirilerindeki Yükselişin Arka Planı
ABD Merkez Bankası'nın (Fed) enflasyonla mücadele kapsamında faiz oranlarını yüksek tutma kararlılığı, tahvil getirilerini yukarı çeken en önemli faktör oldu. Fed Başkanı Jerome Powell, enflasyonun yüzde 2 hedefine inene kadar sıkı para politikasının süreceğini defalarca vurguladı. Ancak piyasalar, bu mesajı tam olarak fiyatlayamadı ve tahvil satışları hızlandı. Öte yandan, ABD hükümetinin artan borçlanma ihtiyacı ve bütçe açığındaki genişleme, tahvil arzını artırarak fiyatları düşürdü, getirileri yükseltti. Jeopolitik riskler de cabası: Orta Doğu'daki gerilim ve Ukrayna savaşı, enerji fiyatları üzerinden enflasyon baskılarını canlı tutarak tahvil piyasasındaki oynaklığı artırıyor.
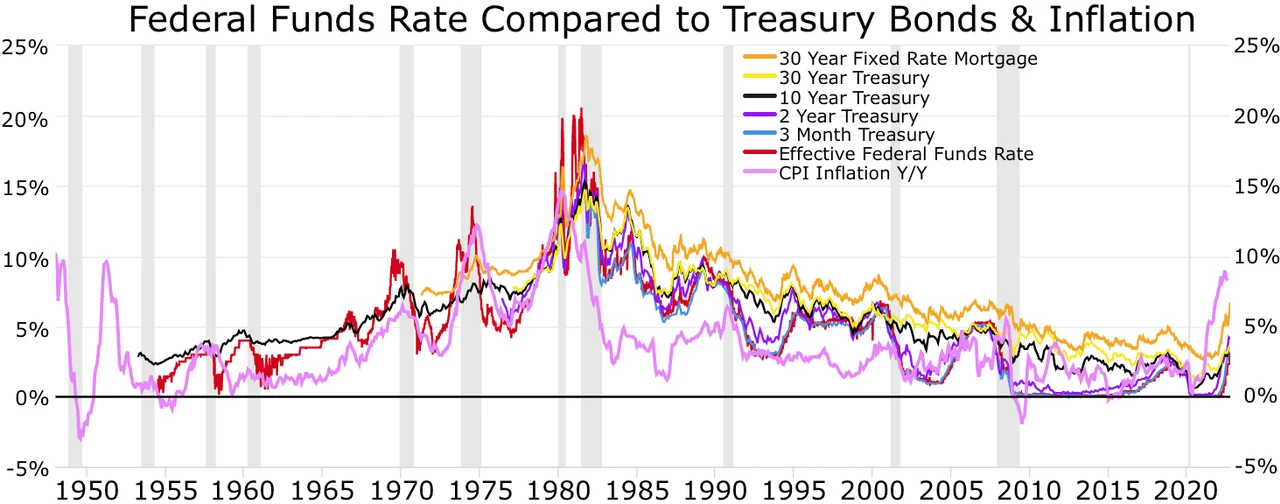
10 yıllık Hazine tahvili getirisi, 2007'den bu yana ilk kez yüzde 5'i aştı. 2 yıllık tahvil getirisi ise yüzde 5,2 civarında seyrediyor. Bu seviyeler, 2008 küresel finans krizi öncesindeki dönemi anımsatıyor. Tahvil getirilerindeki bu yükseliş, sadece ABD ile sınırlı değil; Almanya, İngiltere ve Japonya gibi ülkelerin tahvil faizleri de benzer şekilde arttı. Küresel borçlanma maliyetlerindeki artış, gelişmekte olan ülkeler için ek bir yük oluşturuyor.
Küresel Piyasalarda Olası Sonuçlar
Tahvil getirilerindeki hızlı yükseliş, finansal piyasalarda bir dizi olumsuz sonuca yol açabilir. Öncelikle, hisse senedi piyasaları üzerinde baskı oluşturuyor; çünkü yatırımcılar daha yüksek getirili ve nispeten güvenli tahvillere yöneliyor. Bu durum, özellikle teknoloji hisseleri gibi yüksek değerlemeli sektörlerde sert düzeltmelere neden olabilir. Ayrıca, kurumsal borçlanma maliyetleri artarak şirket kârlılığını zayıflatabilir ve yatırımları azaltabilir. Konut kredisi faizleri de yükselerek emlak piyasasını soğutabilir.
Gelişmekte olan ülkeler için tablo daha da karamsar. Dolar cinsinden borçlanma maliyetleri artarken, yerel paralar değer kaybediyor. Türkiye gibi yüksek dış borç stokuna sahip ülkeler, sermaye çıkışları ve kur baskısıyla karşı karşıya kalabilir. Merkez bankaları, enflasyonla mücadele için faizleri yüksek tutmak zorunda kalırken, bir yandan da ekonomik büyümeyi destekleme ikilemi yaşıyor. Uluslararası Para Fonu (IMF) ve Dünya Bankası, artan borçlanma maliyetlerinin küresel ekonomik toparlanmayı tehdit ettiği uyarısında bulunuyor.
Piyasa analistleri, tahvil getirilerindeki yükselişin bir süre daha devam edebileceğini, ancak bir noktada dengelenmesini bekliyor. Ancak bu süreçte hangi varlık sınıfının zarar göreceği ve ne kadar sermaye kaybı yaşanacağı belirsizliğini koruyor. Fed'in politika faizini daha da artırıp artırmayacağı, tahvil piyasasının yönünü belirleyecek en kritik faktör olarak öne çıkıyor.
Türkiye Açısından Değerlendirme
ABD tahvil getirilerindeki yükseliş, Türkiye ekonomisi için önemli riskler barındırıyor. Küresel risk iştahının azalması, Türkiye'ye yönelik portföy yatırımlarını olumsuz etkileyebilir ve TL üzerinde değer kaybı baskısı yaratabilir. Artan dış borçlanma maliyetleri, özel sektörün ve kamu maliyesinin yükünü ağırlaştırabilir. Ayrıca, enerji ithalatı faturası yüksek seyrederken, doların güçlenmesi cari açığı daha da büyütebilir. Türkiye Cumhuriyet Merkez Bankası'nın (TCMB) faiz politikası, bu küresel koşullarda daha da zorlaşacak; bir yandan enflasyonla mücadele ederken, diğer yandan sermaye çıkışını engellemek için adımlar atması gerekebilir. Jeopolitik risklerin de eklenmesiyle Türkiye, dış finansman bulmakta zorlanabilir ve ekonomik istikrar tehlikeye girebilir.