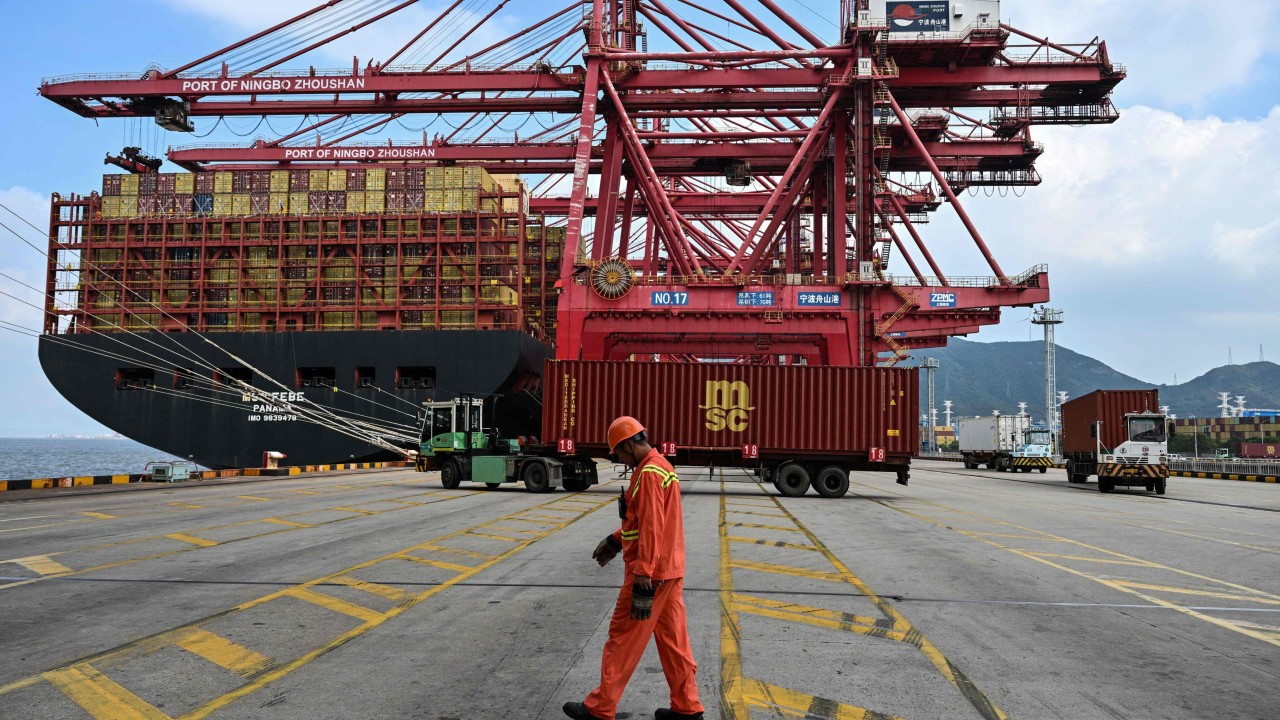
Goldman Sachs tarafından yayımlanan bir rapora göre, Çin'in ihracat motoru hâlâ büyüme potansiyeline sahip olsa da, birçok ticaret ortağı daha fazla mal emme kapasitesinin sınırına yaklaşıyor. Bu durum, önümüzdeki yıllarda Çin'in ihracat artışına bir tavan getirebilir. Rapor, özellikle gelişmiş ekonomilerdeki talep daralması ve ticaret ortaklarının yapısal kısıtlarına dikkat çekiyor.
Küresel Ticaret Dengeleri ve Çin'in Konumu
Çin, on yıllardır dünya imalat merkezi olarak küresel ticaretin itici gücü oldu. Ancak pandemi sonrası dönemde, birçok ülke tedarik zincirlerini çeşitlendirme ve yerelleştirme eğilimine girdi. Özellikle ABD ve Avrupa Birliği, Çin'e olan bağımlılıklarını azaltmak için çeşitli politikalar uygulamaya başladı. Goldman Sachs raporu, bu eğilimlerin Çin'in ihracat hacmini sınırlayabileceğini vurguluyor. Raporda, "En azından önümüzdeki birkaç yıl boyunca hâlâ büyüme alanı var" ifadesi yer alıyor, ancak uzun vadeli risklere işaret ediliyor.
Çin'in ihracatı, 2023'te küresel ticaretin yaklaşık %14'ünü oluşturdu. Ancak ticaret ortaklarının ithalat talebi, ekonomik yavaşlama ve enflasyonla mücadele için uygulanan sıkı para politikaları nedeniyle zayıflıyor. Örneğin, ABD Merkez Bankası'nın faiz artırımları, ABD'de mal talebini düşürürken, Avrupa'da enerji krizi ve resesyon endişeleri ithalatı kısıtlıyor. Japonya ve Güney Kore gibi Asya ekonomileri de iç taleplerindeki zayıflık nedeniyle Çin ürünlerine olan ihtiyaçlarını azaltabilir.
Rapor, Çin'in ihracat artışının yalnızca dış talebe bağlı olmadığını, aynı zamanda Çin'in kendi ekonomik yapısındaki dönüşümle de ilgili olduğunu belirtiyor. Çin hükümeti, ekonomiyi yüksek katma değerli üretim ve iç tüketime yönlendirmeye çalışıyor. Ancak bu geçiş sürecinde ihracat hâlâ kritik bir rol oynuyor. Goldman Sachs, Çin'in ihracatının önümüzdeki yıllarda yıllık %2-3 civarında büyüyebileceğini, bunun da son on yıldaki çift haneli rakamlara kıyasla önemli bir yavaşlama anlamına geldiğini tahmin ediyor.
Ticaret Ortaklarının Sınırları ve Bölgesel Etkiler
Çin'in en büyük ticaret ortakları arasında ABD, AB, ASEAN ülkeleri, Japonya ve Güney Kore yer alıyor. Bu ülkelerin çoğu, Çin'den yapılan ithalatta belirli bir doygunluk noktasına ulaşmış durumda. Örneğin, ABD'nin Çin'den ithalatı 2018'de başlayan ticaret savaşı sonrası tarifeler nedeniyle azaldı. Ayrıca, ABD'li şirketler tedarik zincirlerini Vietnam, Hindistan ve Meksika gibi ülkelere kaydırıyor. Benzer şekilde, AB de Çin'e olan bağımlılığını azaltmak için "de-risk" stratejisi izliyor.
Rapora göre, gelişmekte olan ülkeler de Çin ürünlerine olan talepte sınırlara yaklaşıyor. Özellikle borç yükü artan ülkeler, ithalatı finanse etmekte zorlanıyor. Sri Lanka, Pakistan ve bazı Afrika ülkeleri, Çin'den yaptıkları ithalatı azaltmak zorunda kalabilir. Bu da Çin'in ihracat pazarlarını daraltıyor.
Öte yandan, Çin'in Kuşak ve Yol Girişimi kapsamında altyapı yatırımlarıyla yeni pazarlar açma çabası var. Ancak bu yatırımların geri dönüşü uzun vadeli ve riskli. Goldman Sachs, bu girişimlerin kısa vadede ihracat artışını telafi edemeyeceğini belirtiyor.
Türkiye Açısından Değerlendirme
Çin'in ihracatındaki olası yavaşlama, Türkiye için hem fırsat hem de risk taşıyor. Türkiye, Çin'in ticaret ortaklarının sınırlarına dayanmasıyla bazı sektörlerde ihracatını artırabilir; özellikle tekstil, otomotiv ve beyaz eşyada Çin ürünlerine alternatif olabilir. Ancak Türkiye'nin Çin'e olan ithalat bağımlılığı yüksek; ara malı ve sermaye malı ithalatındaki olası bir daralma, Türk sanayisini olumsuz etkileyebilir. Ayrıca, Çin'in yeni pazar arayışı Türkiye'yi de hedef alabilir ve rekabeti artırabilir. Türkiye, dış ticaret açığını yönetmek için Çin ile dengeli ilişkiler kurmalı ve katma değerli üretime yönelmelidir.