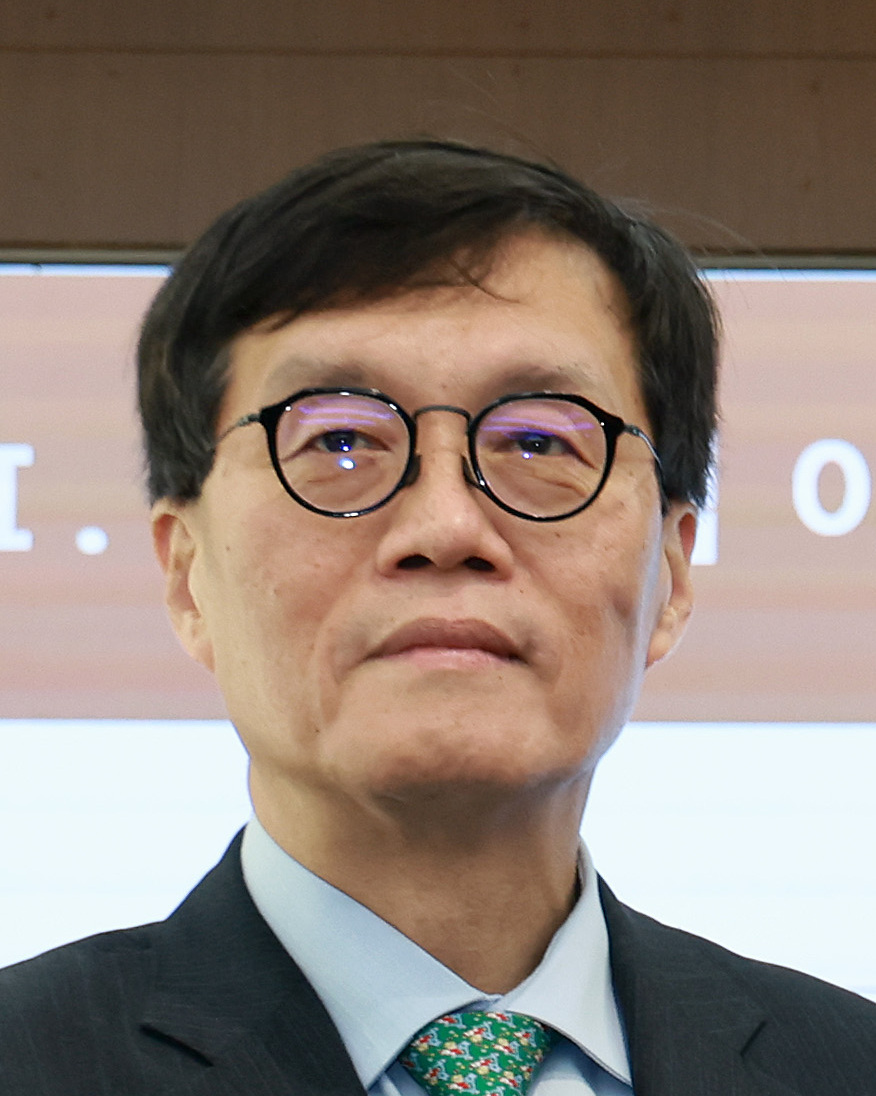
Güney Kore Merkez Bankası (BOK) Başkanı Rhee Chang Yong, son dönemdeki döviz piyasası müdahalesinin ağırlıklı olarak Japonya ve ABD tarafından gerçekleştirilmesinin kendisini şaşırttığını ifade etti. Rhee, normalde Avrupa ülkelerinin de yer aldığı daha geniş bir G7 çabası beklendiğini, ancak müdahalenin bu şekilde gerçekleşmemesinin dikkat çekici olduğunu vurguladı. Bloomberg'e konuşan Rhee, bu tür müdahalelerin piyasa oynaklığını azaltabileceğini belirtti.
Müdahalenin Arka Planı ve Rhee'nin Açıklamaları
Rhee Chang Yong'un açıklamaları, küresel döviz piyasalarında artan dalgalanma ve jeopolitik gerilimlerin para birimleri üzerindeki baskısını yansıtıyor. Son aylarda, özellikle ABD Doları'nın güçlenmesi ve Asya para birimlerinin değer kaybetmesi, merkez bankalarını harekete geçmeye zorladı. Japonya ve ABD'nin ortak müdahalesi, genellikle G7 ülkelerinin koordineli adımlarını gerektiren bir durumda, Avrupa'nın sürece dahil olmaması nedeniyle alışılmadık bir görünüm sergiledi.
Rhee, müdahalenin etkinliği konusunda iyimser bir tablo çizdi. Döviz piyasasına yapılan müdahalelerin kısa vadede oynaklığı düşürebileceğini, ancak uzun vadeli etkilerin piyasa dinamiklerine bağlı olduğunu belirtti. BOK Başkanı, Güney Kore'nin kendi para birimi won üzerindeki baskıyı yakından izlediğini ve gerekirse benzer adımlar atabileceğini ima etti. Ancak doğrudan bir müdahale taahhüdünde bulunmadı.
Uzmanlar, Japonya ve ABD'nin müdahalesinin arkasında yatan nedenler arasında, Japonya'nın ihracat odaklı ekonomisini koruma ve ABD'nin küresel dolar hakimiyetini sürdürme çabasının yattığını belirtiyor. Avrupa ülkelerinin ise kendi ekonomik sorunları ve Avrupa Merkez Bankası'nın para politikası öncelikleri nedeniyle bu tür bir koordinasyona sıcak bakmadığı değerlendiriliyor.
Küresel ve Bölgesel Yansımalar
Döviz müdahaleleri, küresel ticaret ve sermaye akımları üzerinde önemli etkilere sahip. Japonya ve ABD'nin ortak müdahalesi, Asya para birimleri üzerindeki baskıyı hafifletebilir ve bölgesel istikrara katkı sağlayabilir. Ancak Avrupa'nın yokluğu, G7 içindeki koordinasyon eksikliğine işaret ediyor ve bu durum, küresel ekonomik yönetişimdeki kırılganlıkları gözler önüne seriyor.
Güney Kore ekonomisi, ihracata dayalı yapısı nedeniyle döviz kurlarındaki dalgalanmalara karşı hassas. Won'daki değer kaybı, ihracatı rekabetçi kılabilir ancak aynı zamanda ithalat maliyetlerini artırarak enflasyonu körükleyebilir. BOK, faiz politikası ve müdahale araçlarını kullanarak dengeyi sağlamaya çalışıyor. Rhee'nin açıklamaları, Güney Kore'nin küresel gelişmelere karşı tetikte olduğunu ve gerektiğinde harekete geçebileceğini gösteriyor.
Önümüzdeki dönemde, özellikle ABD Merkez Bankası'nın (Fed) faiz kararları ve jeopolitik riskler, döviz piyasalarında belirleyici olacak. Japonya ve ABD'nin müdahalesi, diğer ülkeler için bir emsal teşkil edebilir. Ancak G7'nin tam koordinasyonu sağlanamazsa, benzer müdahalelerin etkinliği sorgulanabilir. Rhee'nin vurguladığı gibi, müdahaleler kısa vadeli oynaklığı azaltsa da, yapısal sorunların çözümü için daha kapsamlı politikalar gerekiyor.
Türkiye Açısından Değerlendirme
Türkiye, küresel döviz piyasalarındaki dalgalanmalardan doğrudan etkilenen bir ekonomi. ABD Doları'nın güçlenmesi ve gelişmekte olan ülke para birimlerindeki değer kaybı, Türk Lirası üzerinde de baskı oluşturuyor. Japonya ve ABD'nin müdahalesi, Türkiye'nin de benzer adımlar atıp atamayacağı sorusunu gündeme getiriyor. Türkiye Cumhuriyet Merkez Bankası (TCMB), geçmişte döviz müdahaleleriyle piyasaya müdahale etmişti. Ancak rezerv yetersizliği ve enflasyon baskıları, TCMB'nin elini zayıflatıyor. G7 içindeki koordinasyon eksikliği, Türkiye gibi ülkeler için tek taraflı müdahalelerin etkinliğini azaltabilir. Ayrıca, jeopolitik riskler ve küresel ticaret savaşları, Türkiye'nin ihracatını ve dış finansman ihtiyacını olumsuz etkileyebilir. Bu gelişme, Türkiye'nin döviz kuru politikasında daha temkinli olması gerektiğini gösteriyor.