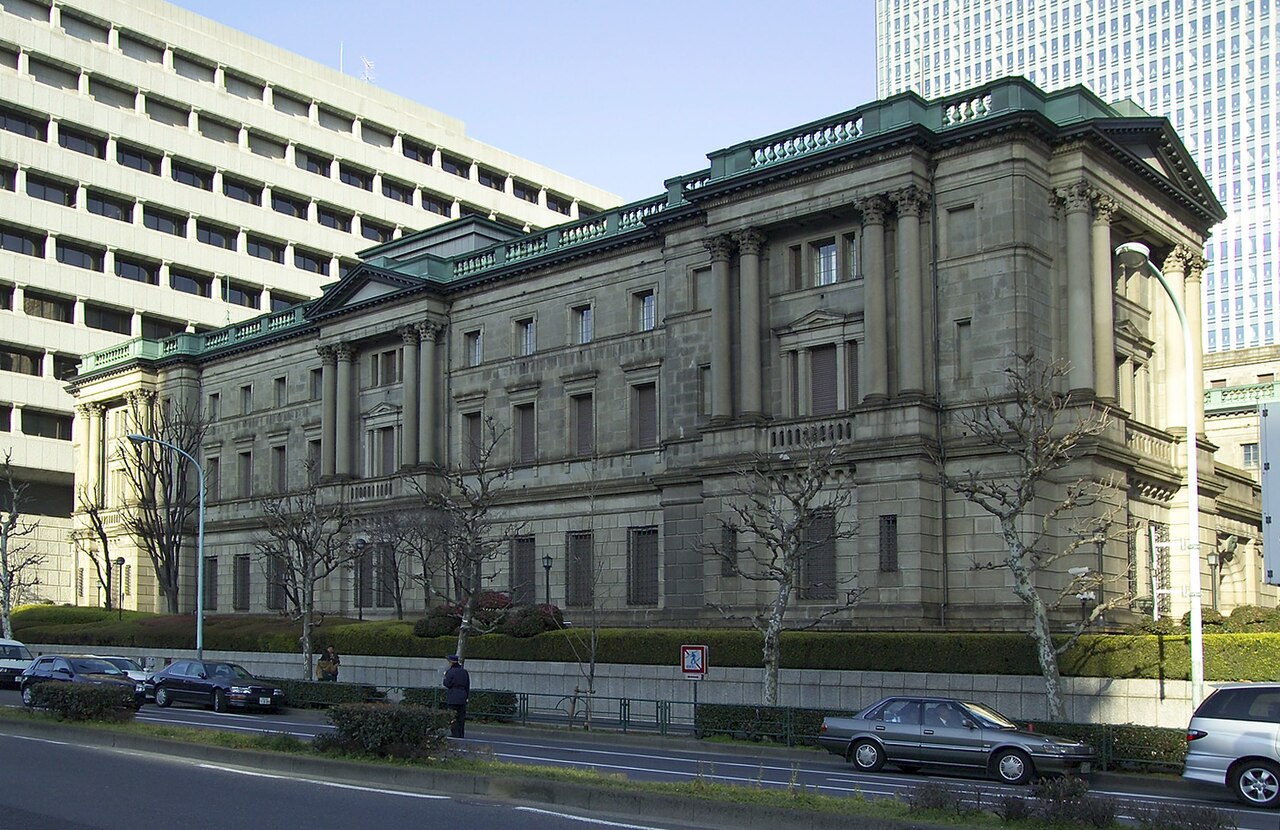
Japonya Merkez Bankası (BOJ) Yönetim Kurulu'nun faiz artışına karşı çıkan tek üyesi, gelecekteki olası faiz artışlarına kapıyı kapatmadığını gösteren açıklamalarda bulundu. Bu gelişme, BOJ'un aşamalı para politikası normalleşmesinin piyasalarda yarattığı belirsizlik ortamında kritik bir sinyal olarak değerlendiriliyor. Söz konusu üyenin, enflasyonun istikrarlı bir şekilde yüzde 2 hedefine doğru ilerlemesi durumunda gelecekteki toplantılarda faiz artışını destekleyebileceği belirtiliyor.
Para politikasında normalleşme adımları
Japonya Merkez Bankası, uzun yıllar süren ultra gevşek para politikasının ardından 2024 yılında negatif faiz oranı uygulamasına son verdi ve getiri eğrisi kontrolünü gevşetti. Bu adımlar, ülkede enflasyonun kalıcı hale geldiğine dair artan kanıtlar ve ücret artışlarının güçlenmesiyle desteklendi. Ancak BOJ, faiz artırımlarında temkinli bir yol izliyor ve her adımı veri odaklı bir yaklaşımla değerlendiriyor.
Faiz artışına karşı oy kullanan üye, genellikle şahin bir duruş sergilemesiyle biliniyor. Bu durum, piyasa katılımcıları için şaşırtıcı olabilir; zira söz konusu üyenin enflasyon baskılarına karşı duyarlı olduğu ve para politikasının çok geç sıkılaştırılmasından endişe ettiği düşünülüyor. Dolayısıyla, bu üyenin gelecekteki artışlara açık kapı bırakması, BOJ içinde faiz artırım döngüsünün henüz sona ermediğine işaret ediyor.
Piyasa tepkileri ve yen üzerindeki etkiler
Açıklamaların ardından Japon yeni, dolar karşısında hafif değer kazandı. Yatırımcılar, BOJ'un faiz artırım döngüsünün devam edebileceğini fiyatlamaya başladı. Japonya'nın uzun vadeli tahvil getirileri de sınırlı bir yükseliş gösterdi. Ancak piyasalarda genel kanı, BOJ'un aceleci davranmayacağı ve her toplantıda verilere göre hareket edeceği yönünde.
Japonya ekonomisi, ihracata dayalı yapısı ve yaşlanan nüfusu nedeniyle para politikası açısından hassas bir dengeye sahip. Faiz artışları, borç maliyetlerini yükselterek hanehalkı ve şirketler üzerinde baskı oluşturabilir. Öte yandan, aşırı gevşek politikanın devam etmesi yenin değer kaybını derinleştirebilir ve ithal enflasyonu körükleyebilir. BOJ, bu iki uç arasında bir denge gözetiyor.
Küresel merkez bankaları ve Japonya'nın konumu
ABD Federal Reserve ve Avrupa Merkez Bankası'nın para politikası döngüleri, küresel sermaye akışları üzerinde belirleyici olmaya devam ediyor. Fed'in faiz indirimlerine başlaması, Japonya ile ABD arasındaki faiz farkının daralmasına yol açarak yen üzerindeki baskıyı hafifletebilir. Ancak BOJ'un faiz artırımı konusundaki temkinli tutumu, bu süreci yavaşlatabilir.
Japonya'nın para politikası, Asya-Pasifik bölgesindeki finansal istikrar açısından da kritik. Özellikle Çin'in ekonomik yavaşlaması ve jeopolitik gerilimler, bölgede sermaye hareketlerini dalgalandırabilir. BOJ'un normalleşme adımları, bölgesel para birimleri ve tahvil piyasaları üzerinde dolaylı etkiler yaratabilir.
Türkiye Açısından Değerlendirme
Japonya Merkez Bankası'nın faiz politikasındaki normalleşme sinyalleri, küresel risk iştahı ve sermaye akışları kanalıyla Türkiye'yi dolaylı olarak etkileyebilir. Japonya'dan çıkan sermaye, gelişmekte olan piyasalara yönelebilir; bu da Türkiye gibi yüksek getirili ancak volatil piyasalara kısa vadeli fon girişi sağlayabilir. Öte yandan, yenin değer kazanması Japon turist sayısını artırabilir ve Türkiye'nin turizm gelirlerine katkı sunabilir. BOJ'un şahin dönüşü, küresel likidite koşullarını sıkılaştırırsa, Türkiye'nin dış finansman maliyetleri üzerinde baskı oluşturabilir. Bu nedenle gelişmeler, TCMB ve Hazine'nin dış borçlanma stratejileri açısından izlenmeli.