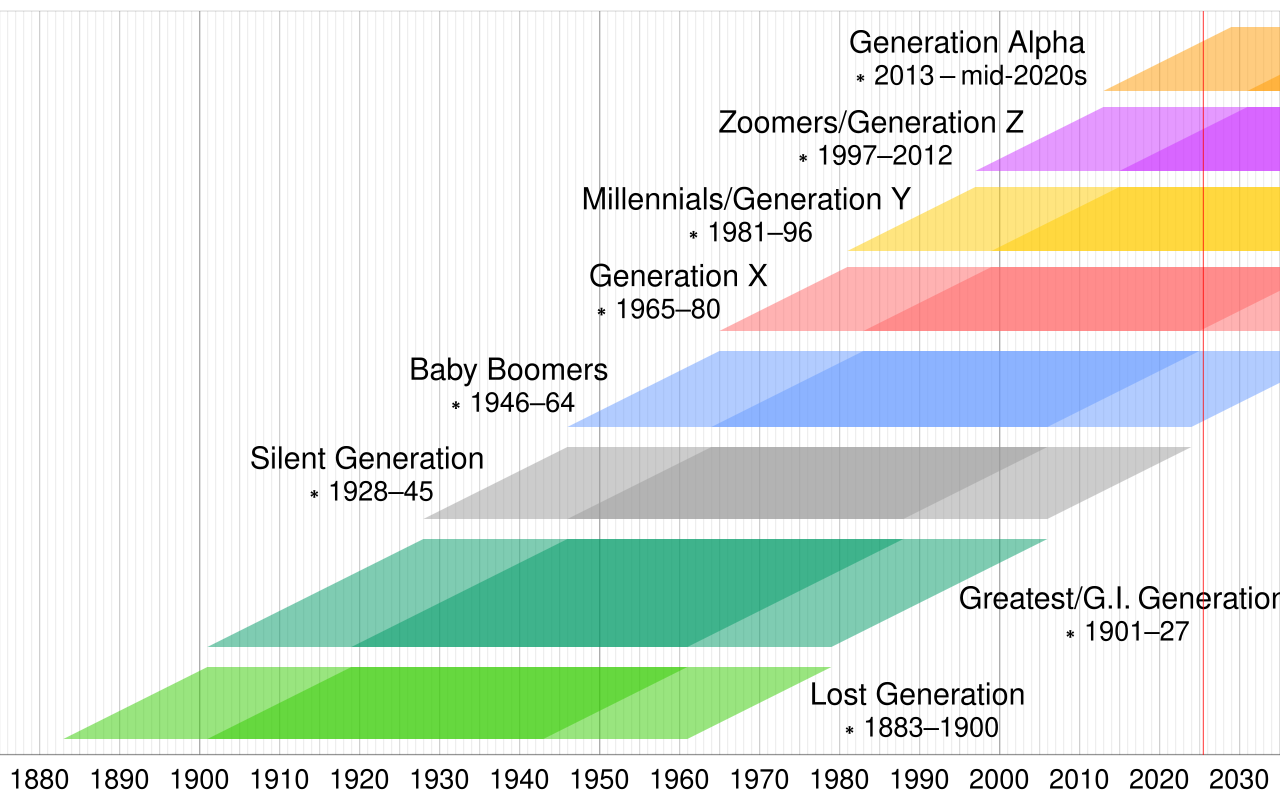
Son yıllarda sıkça dile getirilen "milenyallar ekonomik olarak zor durumda" anlatısı, yeni verilerle sarsılıyor. ABD'li ve Avrupalı genç yetişkinler, ebeveynlerinden daha düşük gelire sahip oldukları yönündeki yaygın inanışa rağmen, aslında kişi başına düşen harcamada önceki nesilleri geride bırakıyor. Uzmanlar, bu neslin karşılaştığı zorlukların abartıldığını ve milenyalların şu anda hayatın tadını çıkardığını belirtiyor.
Ekonomik Sıkıntılar Abartılıyor
Milenyallar (1981-1996 arası doğanlar) hakkında yaygın olan "öğrenci borçlarından bunalmış, ev sahibi olamayan, düşük ücretli işlerde çalışan" imajı, istatistiklerle tam olarak örtüşmüyor. ABD Merkez Bankası (Fed) verilerine göre, 35-44 yaş arası hanehalkı geliri, 2000'li yılların başına kıyasla reel olarak artmış durumda. Benzer şekilde, Avrupa İstatistik Ofisi (Eurostat) verileri de AB genelinde genç yetişkinlerin harcanabilir gelirinin son on yılda istikrarlı bir şekilde yükseldiğini gösteriyor.
Milenyalların karşılaştığı en büyük sorunlardan biri olarak gösterilen öğrenci borçları ise, aslında toplam nüfusun sadece küçük bir kesimini etkiliyor. ABD'de öğrenci kredisi borcu olanların oranı son yıllarda azalma eğiliminde. Ayrıca, birçok ülkede uygulanan gelire dayalı geri ödeme planları, borç yükünü hafifletiyor.
Konut sahipliği oranlarına bakıldığında ise, milenyalların ev sahibi olma yaşının geçmiş nesillere göre daha ileri yaşlara kaydığı doğru. Ancak bu durum, onların ekonomik olarak kötü durumda olduğunu göstermiyor; aksine, daha geç yaşta ev almayı tercih ediyor veya kariyerlerine odaklanmak için evliliği ve çocuk sahibi olmayı erteleyebiliyorlar.
Harcama Kalıpları ve Tüketim Tercihleri
Milenyalların ekonomik durumu hakkında en çarpıcı gerçek, harcama alışkanlıklarında yatıyor. Bu nesil, tasarruf etmek yerine deneyimlere, seyahate, yeme-içmeye ve teknolojiye daha fazla para harcıyor. ABD'deki araştırma şirketi Morning Consult'in anketine göre, milenyalların %60'ı seyahat ve eğlence gibi deneyimlere para harcamayı, maddi varlık satın almaya tercih ediyor. Bu tercih, onların "maddi sıkıntı" içinde olduğu algısını zayıflatıyor; zira isteyerek lüks tüketime yönelebiliyorlar.
Ayrıca, milenyalların kredi kartı borçları ve tüketim harcamaları, önceki nesillere göre daha yüksek. Bu durum, onların gelirlerinin düşük olmasından değil, harcama önceliklerinin farklı olmasından kaynaklanıyor. Örneğin, birçok milenyallar, ev almak yerine kiralık konutlarda yaşamayı ve ellerindeki parayı yaşam kalitesini artırmak için kullanmayı seçiyor.
Pandemi sonrası dönemde ise milenyallar, "intikam harcamaları" olarak adlandırılan bir davranış sergileyerek, kısıtlamaların kalkmasıyla birlikte seyahat, restoran ve eğlence harcamalarını artırdı. Bu durum, ekonomiye canlılık katarken, onların maddi durumunun iyi olduğunu da gösteriyor.
Küresel ve Bölgesel Boyut
Milenyalların ekonomik durumu sadece ABD veya Avrupa ile sınırlı değil. Gelişmekte olan ülkelerde de benzer bir tablo gözleniyor. Örneğin, Çin'de 1980-1999 arası doğanlar, ülkenin en dinamik tüketici grubunu oluşturuyor ve lüks tüketimde önemli bir paya sahipler. Hindistan'da ise milenyallar, teknoloji ve girişimcilik alanında yükselerek ekonomik olarak öne çıkıyorlar.
Ancak, bu genel olumlu tabloya rağmen, milenyallar arasında gelir eşitsizliği de dikkat çekici. Yüksek eğitimli ve nitelikli işlerde çalışan milenyallar büyük kazançlar elde ederken, düşük vasıflı işlerde çalışanlar hala düşük ücretlerle mücadele ediyor. Bu da nesil içinde ciddi bir uçurum yaratıyor.
Küresel ekonomi açısından bakıldığında, milenyalların harcama eğilimi, tüketim odaklı büyümeyi destekliyor. Ancak aynı zamanda tasarruf oranlarının düşmesi, uzun vadeli finansal istikrar için risk oluşturabilir. Uzmanlar, milenyalların borçluluk düzeyinin yakından izlenmesi gerektiğini vurguluyor.
Türkiye Açısından Değerlendirme
Türkiye'de de milenyallar (1980-1999 doğumlular) benzer bir ikilemle karşı karşıya. TÜİK verilerine göre, genç işsizlik oranı yüksek seyrederken, gençlerin harcama alışkanlıkları da değişiyor. Türkiye'de milenyallar, eğitim ve kariyerlerine yatırım yapmayı, evlilik ve çocuk sahibi olmayı ertelemeyi tercih ediyor. Ancak, döviz kurlarındaki dalgalanma ve yüksek enflasyon, onların satın alma gücünü olumsuz etkiliyor. Yine de, tüketim harcamaları ve deneyim odaklı yaşam tarzı, Türk milenyalları arasında da yaygın. Bu durum, iç talebi canlı tutarak ekonomiye katkı sağlarken, tasarruf açığını artırıyor. Türkiye'nin genç nüfusunu ekonomik olarak güçlendirmek için istihdam olanaklarının artırılması ve finansal okuryazarlığın geliştirilmesi kritik önem taşıyor.