Avrupa'da banka likiditesinin azalması ve finansal koşulların sıkılaşması, hedge fonların euro para piyasalarındaki arbitraj işlemlerine yönelmesine yol açıyor. Yatırımcılar, bölgedeki finansal koşulların sıkılaşmasıyla birlikte ivme kazanan bu arbitraj ticaretine akın ediyor. Faiz oranlarındaki dalgalanmalar ve bankaların bilanço küçültme çabaları, söz konusu arbitraj fırsatlarını besliyor.
Likidite Daralmasının Arka Planı
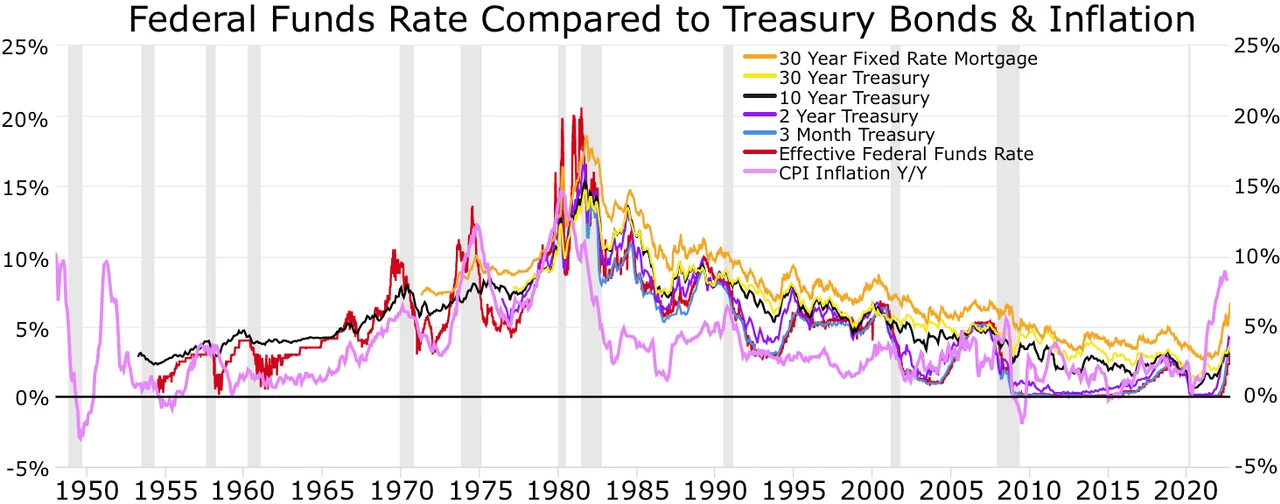
Avrupa Merkez Bankası'nın (AMB) uzun süre devam eden genişletici para politikasını terk etmesi ve faiz oranlarını artırması, bankaların likidite koşullarını önemli ölçüde değiştirdi. AMB, 2022'den itibaren politika faizlerini kademeli olarak yükseltirken, aynı zamanda varlık alım programlarını sonlandırdı ve bilanço küçültmeye başladı. Bu süreç, bankalar arası piyasada likiditenin azalmasına neden oldu. Bankalar, artan fonlama maliyetleri ve düzenleyici baskılar nedeniyle daha temkinli davranıyor, bu da kısa vadeli borçlanma faizlerinde oynaklığı artırıyor.
Hedge fonlar, bu ortamda euro para piyasalarında çeşitli arbitraj stratejileri geliştiriyor. Özellikle faiz vadeli işlemleri (FRA) ve gecelik endeks swap'ları (OIS) arasındaki farklardan yararlanmaya çalışıyorlar. Bankaların likidite ihtiyacı arttıkça, bu enstrümanların fiyatlamaları arasındaki uyumsuzluklar büyüyor ve deneyimli fon yöneticileri için kâr potansiyeli oluşuyor. Ayrıca, teminat tamamlama çağrılarındaki (margin call) dalgalanmalar da arbitraj fırsatlarını çeşitlendiriyor.
Avrupa'daki bankalar, sermaye yeterliliği düzenlemeleri (Basel III) ve stres testleri nedeniyle likidite tamponlarını güçlendirmeye zorlanıyor. Bu durum, bankaların piyasa yapıcılığı rollerini azaltmalarına ve daha az likidite sağlamalarına yol açıyor. Sonuç olarak, piyasalarda derinlik azalıyor ve fiyat hareketleri daha keskin hale geliyor. Hedge fonlar için bu, hem risk hem de fırsat anlamına geliyor.
Bölgesel ve Küresel Boyut
Avrupa'daki likidite sıkılaşması, küresel finansal sistemi de yakından ilgilendiriyor. Euro bölgesi, dünya ticaretinin önemli bir parçası ve euro, uluslararası rezerv para birimi olarak geniş kullanım alanına sahip. Banka likiditesindeki azalma, euro'nun değerini ve küresel risk iştahını etkileyebilir. Özellikle gelişmekte olan ülkeler, euro cinsinden borçlanma maliyetlerindeki artıştan olumsuz etkilenebilir.
Öte yandan, ABD'deki benzer gelişmelerle karşılaştırıldığında, Avrupa'da likidite daralması daha belirgin. Fed'in agresif faiz artırımları sonrası ABD bankaları da likidite sıkıntısı yaşasa da, euro bölgesinde yapısal faktörler (parçalı bankacılık sistemi, devlet tahvili piyasasındaki aksaklıklar) sorunu derinleştiriyor. Avrupa'daki hedge fonlar, bu farklılıklardan yararlanarak global arbitraj stratejileri de kurgulayabiliyor.
Uzmanlar, bu arbitraj dalgasının kısa vadede devam edeceğini, ancak AMB'nin faiz indirim döngüsüne girmesi ve likidite koşullarının normale dönmesiyle birlikte fırsatların azalabileceğini belirtiyor. Yine de bankaların bilanço küçültme süreci ve düzenleyici çerçevedeki değişiklikler, orta vadede likiditeyi kısıtlı tutabilir. Bu da hedge fonların euro para piyasalarındaki aktif rolünü sürdüreceğine işaret ediyor.
Türkiye Açısından Değerlendirme
Avrupa'daki banka likiditesinin azalması ve hedge fonların faiz arbitrajına yönelmesi, Türkiye ekonomisi için dolaylı ama önemli sonuçlar doğurabilir. Euro bölgesindeki finansal koşulların sıkılaşması, Türkiye'nin euro cinsinden borçlanma maliyetlerini artırabilir ve dış ticaret finansmanını zorlaştırabilir. Ayrıca, küresel risk iştahının azalması, gelişmekte olan piyasalara yönelik sermaye akımlarını olumsuz etkileyebilir. Türkiye, Avrupa Birliği ile güçlü ticari bağları nedeniyle, euro bölgesindeki likidite sıkıntısından kaynaklanan talep daralmasına karşı duyarlıdır. Yine de Türkiye'nin çeşitlendirilmiş dış ticaret yapısı ve alternatif finansman kanalları, bu etkiyi bir miktar hafifletebilir. Orta vadede, Avrupa'daki parasal koşulların normale dönmesi, Türkiye için finansman koşullarını iyileştirebilir.