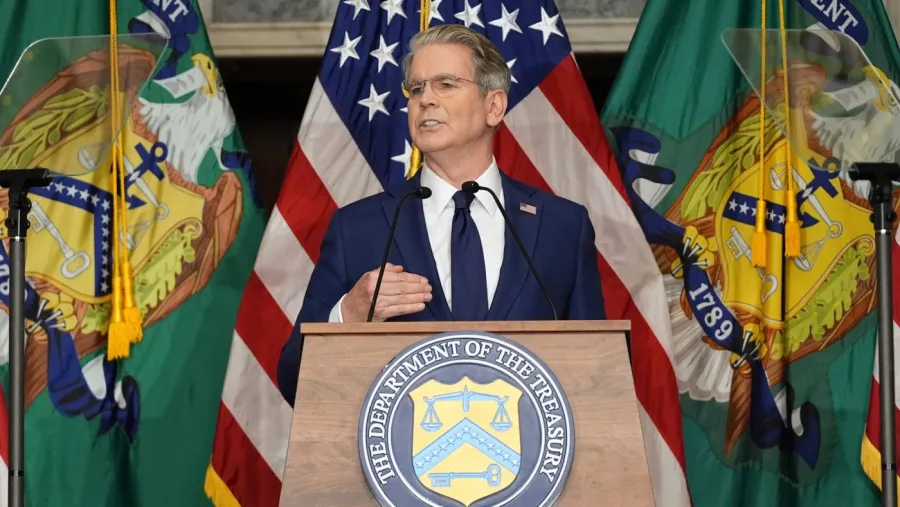
ABD Hazine Bakanlığı, çarşamba günü yaptığı açıklamayla, hükümet borçlarının geri alım programında (buyback) üst sınırı üç kat artırarak 6 milyar dolara çıkardığını duyurdu. Karar, federal borç yönetiminde likiditeyi artırmayı ve tahvil piyasasında istikrarı desteklemeyi amaçlıyor. Program kapsamında Hazine, ikincil piyasadan kendi tahvillerini satın alarak borç yapısını daha etkin yönetmeyi hedefliyor. Bu adım, ABD'nin artan borç yükü ve faiz giderleriyle mücadele ettiği bir dönemde geldi.
Programın Arka Planı ve Detaylar
Hazine Bakanlığı, borç geri alım programını ilk olarak 2024 yılında sınırlı bir kapsamla başlatmıştı. Başlangıçta üst sınır 2 milyar dolar olarak belirlenmişti. Çarşamba günü açıklanan yeni düzenlemeyle bu limit 6 milyar dolara yükseltildi. Bakanlık yetkilileri, programın amacının piyasa işleyişini iyileştirmek, tahvil fiyatlamasında oluşabilecek aksaklıkları gidermek ve Hazine'nin nakit yönetimini daha esnek hale getirmek olduğunu belirtti.
Geri alım işlemleri, Hazine'nin belirli vadelerdeki tahvilleri ikincil piyasadan satın alması yoluyla gerçekleştiriliyor. Bu yöntem, Hazine'nin borç vadesi dağılımını istediği gibi şekillendirmesine olanak tanırken, aynı zamanda piyasada alıcı bulmakta zorlanan tahviller için likidite sağlıyor. Program, özellikle 2020'de pandemi döneminde olduğu gibi piyasa stresinin arttığı dönemlerde etkili bir araç olarak görülüyor.
Ekonomistler, bu hamlenin Hazine'nin borçlanma maliyetlerini düşürmeye yardımcı olabileceğini, ancak etkisinin sınırlı kalabileceğini belirtiyor. Zira 6 milyar dolarlık bir geri alım, ABD'nin 34 trilyon doları aşan toplam borç stoku düşünüldüğünde oldukça küçük bir rakam. Yine de sinyal etkisi açısından önemli: Hazine, piyasalara borç yönetiminde aktif bir rol üstleneceği mesajını veriyor.
Bölgesel ve Küresel Boyut
ABD Hazine tahvilleri, küresel finans sisteminin temel taşı konumunda. Dünya genelinde merkez bankaları, kurumsal yatırımcılar ve devlet varlık fonları portföylerinin önemli bir kısmını ABD tahvillerinde tutuyor. Dolayısıyla Hazine'nin borç yönetimi stratejisindeki değişiklikler, sadece ABD iç piyasasını değil, küresel tahvil piyasalarını da etkiliyor.
Son dönemde ABD tahvil piyasasında volatilite arttı. Federal Reserve'in faiz politikasına ilişkin belirsizlikler, enflasyon endişeleri ve artan bütçe açıkları, tahvil getirilerinde dalgalanmalara yol açıyor. Bu ortamda Hazine'nin geri alım programını genişletmesi, piyasa oyuncuları tarafından likidite desteği olarak yorumlanabilir. Ayrıca, Hazine'nin borç vade yapısını kısaltması veya uzatması, getiri eğrisi üzerinde de etkili olabilir.
Küresel ölçekte, diğer ülkelerin borç yönetimi otoriteleri de benzer araçları kullanıyor. Örneğin, bazı gelişmiş ekonomiler borç geri alım programlarını likidite yönetimi aracı olarak görüyor. ABD'nin bu adımı, diğer ülkeler için de bir referans noktası oluşturabilir. Ancak, her ülkenin borç yapısı ve piyasa koşulları farklı olduğundan, doğrudan bir kıyaslama yapmak doğru olmaz.
Türkiye Açısından Değerlendirme
Türkiye, ABD tahvillerini rezervlerinde ve bankacılık sektörü bilançolarında önemli ölçüde tutan bir ülke. Hazine'nin geri alım programını genişletmesi, ABD tahvil getirilerinde aşağı yönlü bir baskı oluşturarak Türkiye'nin elindeki tahvil portföyünün değerini geçici olarak artırabilir. Ancak daha kritik olan, küresel likidite koşulları: ABD'de borç yönetiminin daha esnek hale gelmesi, Fed'in faiz indirim döngüsüne ilişkin beklentileri etkileyebilir. Bu da gelişmekte olan ülkelere yönelik sermaye akışını ve TL üzerindeki baskıyı dolaylı yoldan etkiler. Türkiye'nin dış borç çevrimi maliyetleri açısından da yakından izlenmeli.