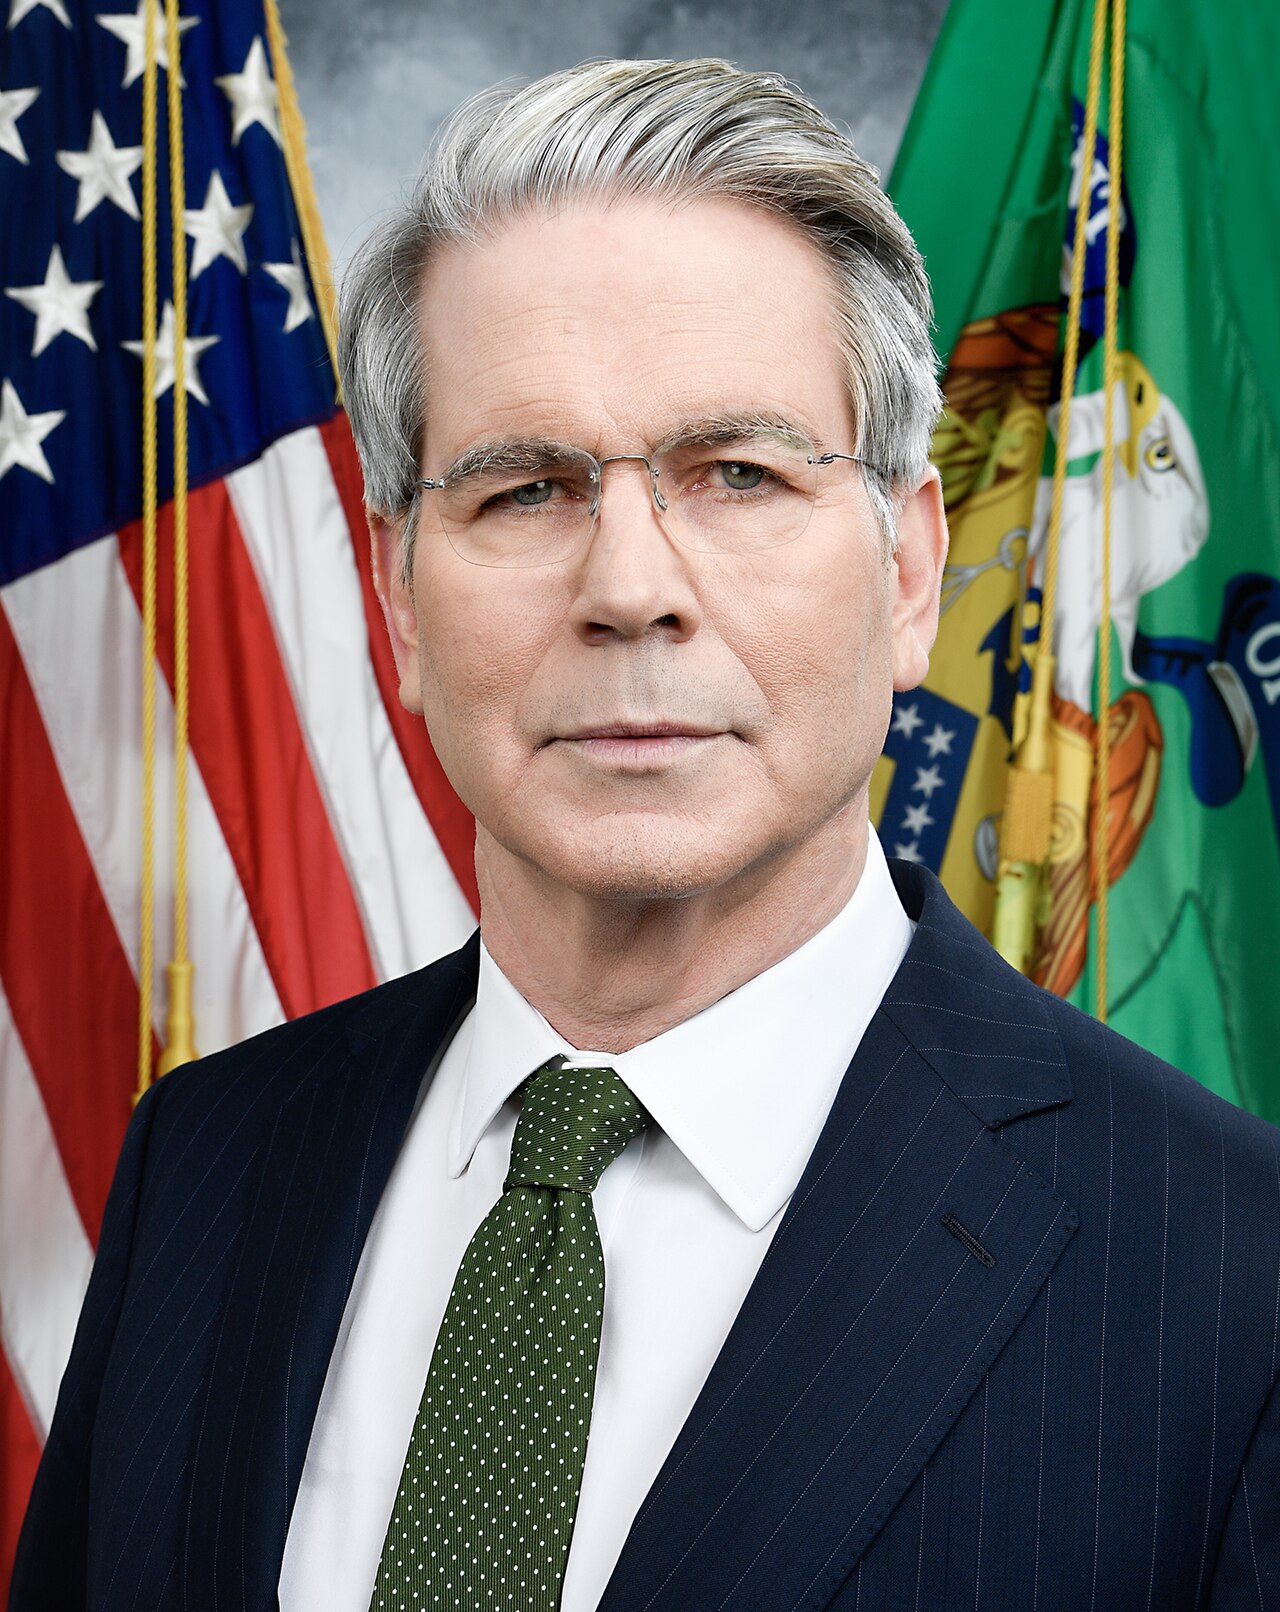
ABD Hazine Bakanı Scott Bessent, Fransa tahvil piyasasında görülen ve ülkenin mali durumuna ilişkin daha geniş bir tartışmayı tetikleyen faiz artışlarının diğer piyasalara bulaşmasını beklemediğini açıkladı. Bessent’in bu değerlendirmesi, Fransız devlet tahvillerinin getirilerindeki hızlı yükselişin küresel finansal istikrar üzerindeki olası etkilerine dair soru işaretlerini yanıtlamaya yönelik bir mesaj olarak öne çıktı. Açıklama, Fransa’nın artan bütçe açığı ve siyasi belirsizliklerin ortasında tahvil piyasasında yaşanan çalkantının Euro Bölgesi ve ötesine yayılıp yayılmayacağı tartışmalarının ortasında geldi.
Fransa Tahvil Piyasasındaki Dalgalanmanın Arka Planı
Fransa tahvil piyasası, son dönemde yatırımcıların ülkenin mali sürdürülebilirliğine ilişkin endişelerini yansıtan bir satış dalgasıyla karşı karşıya kaldı. Fransız devlet tahvillerinin (OAT) faizleri, hükümetin bütçe disiplini konusundaki kararlılığına dair artan şüpheler ve siyasi istikrarsızlık nedeniyle yükseliş eğilimi gösterdi. Özellikle, Fransa’nın borç yükünün GSYH’ye oranının yüksek seviyelerde seyretmesi ve yakın vadede mali konsolidasyon beklentilerinin zayıflaması, piyasalarda tedirginlik yaratıyor. Bu durum, yatırımcıların risk algısını bozarak Fransız tahvillerinden çıkışa yol açarken, faizlerdeki artış ülkenin borçlanma maliyetlerini de yukarı çekiyor.
Bessent’in açıklaması, ABD’nin küresel finansal sistemdeki merkezi rolüne işaret ediyor. ABD Hazine Bakanı olarak Bessent, uluslararası piyasalardaki gelişmeleri yakından takip ediyor ve olası bulaşma risklerini değerlendiriyor. Bessent, Fransa’daki durumun diğer ülke tahvillerine veya küresel risk iştahına yayılmasını beklemediğini belirterek, piyasalara güven verme amacı güdüyor. Ancak, Euro Bölgesi’nin ikinci büyük ekonomisindeki bu tür bir dalgalanma, yatırımcıların bölgedeki diğer yüksek borçlu ülkelere yönelik algısını da etkileyebilir. Özellikle İtalya ve İspanya gibi ülkelerin tahvilleri üzerinde kısa vadeli baskı oluşabilir.
Bölgesel ve Küresel Boyut
Fransa’daki tahvil piyasası türbülansı, Avrupa Merkez Bankası’nın (ECB) para politikası açısından da dikkatle izleniyor. ECB, enflasyonla mücadelede faiz oranlarını yüksek tutarken, üye ülkeler arasındaki borçlanma maliyetleri farkının (spread) açılması, para politikasının etkinliğini zorlaştırabilir. Fransa’nın borçlanma maliyetlerindeki artış, ECB’nin faiz indirim döngüsüne ilişkin beklentileri de karmaşıklaştırıyor. Ayrıca, küresel tahvil piyasaları birbiriyle bağlantılı olduğundan, Fransa’daki satış dalgasının benzer mali sorunlar yaşayan diğer ülkelere sıçrama riski bulunuyor. Ancak Bessent’in açıklaması, ABD ekonomisinin ve tahvil piyasasının bu tür şoklara karşı dirençli olduğu mesajını içeriyor. Yine de, jeopolitik gerilimler ve ticaret savaşları gibi faktörler, küresel piyasalarda oynaklığı artırabilir. Fransa’daki gelişmeler, yatırımcıların Euro Bölgesi’ndeki mali disiplin konusundaki endişelerini artırarak, euro üzerinde baskı oluşturabilir. Bu da Türkiye gibi gelişmekte olan ülkelerin dış finansman koşullarını dolaylı yoldan etkileyebilir.
Türkiye Açısından Değerlendirme
Fransa tahvil piyasasındaki dalgalanma ve ABD Hazine Bakanı’nın bulaşma beklemediğine dair açıklaması, küresel risk iştahı ve sermaye akımları üzerinden Türkiye’yi dolaylı olarak etkileyebilir. Euro Bölgesi’ndeki mali istikrarsızlık, yatırımcıların gelişmekte olan piyasalara yönelik algısını bozarak Türkiye’nin borçlanma maliyetlerini artırabilir. Ayrıca, avro/dolar paritesindeki oynaklık, Türkiye’nin dış ticaret dengesi ve enflasyonu üzerinde baskı yaratabilir. Ancak Bessent’in açıklaması, küresel piyasalarda panik havasını önleyerek risk iştahının korunmasına katkı sağlayabilir. Türkiye’nin kendi mali disiplini ve para politikası duruşu, bu tür dış şoklara karşı direncini belirleyecek. Yine de, Avrupa’daki gelişmelerin yakından izlenmesi, olası sermaye çıkışlarına karşı hazırlıklı olunması gerekiyor.