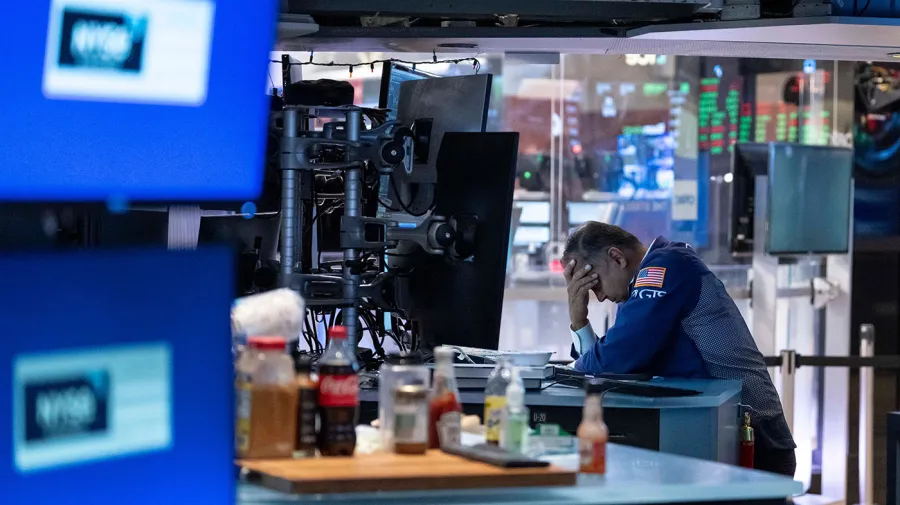
ABD 10 yıllık Hazine tahvili faizi, İran savaşının ve hızla artan devlet borcunun tetiklediği satış dalgasıyla çarşamba günü %5,11'e yükselerek 2007'den bu yana en yüksek seviyesine ulaştı. Böylece gösterge tahvilin getirisi 19 yılın zirvesini gördü. Tahvil faizlerindeki bu keskin yükseliş, küresel piyasalarda risk iştahını azaltırken, borçlanma maliyetlerini de tarihsel olarak yüksek seviyelere taşıdı.
Tahvil Piyasasındaki Satış Dalgasının Arka Planı
10 yıllık tahvilin getirisi çarşamba günü %5,11 ile kapandı ve bir önceki günün kapanışına göre yaklaşık 14 baz puan arttı. Bu, 2007 yılından bu yana en yüksek kapanış oldu. Tahvil faizleri fiyatlarla ters yönde hareket eder; satış baskısı arttıkça faiz yükselir. Son haftalarda ABD Hazine tahvillerine yönelik satışlar hızlandı ve küresel borç piyasalarında dalgalanma arttı.
Yükselişin arkasında iki temel faktör öne çıkıyor: İran ile yaşanan savaşın yarattığı jeopolitik riskler ve ABD'nin şişen borç yükü. Savaş, enerji fiyatlarında oynaklığa yol açarak enflasyon baskılarını artırıyor; bu da yatırımcıların tahvil talebini azaltıyor. Öte yandan, hükümetin artan borçlanma ihtiyacı arzı yükseltirken, faizlerin daha da yukarı gitme beklentisini güçlendiriyor. Federal Reserve'in para politikası duruşu da belirsizliğini koruyor; piyasa oyuncuları enflasyonla mücadelede faiz indirimlerinin gecikebileceğini fiyatlıyor.
Uzmanlar, 10 yıllık faizin 2007'deki %5,25 seviyesini aşması durumunda piyasalarda yeni bir satış dalgasının tetiklenebileceği uyarısında bulunuyor. Yüksek faizler, konut kredilerinden şirket tahvillerine kadar geniş bir yelpazede borçlanma maliyetlerini artırarak ekonomik büyümeyi baskılayabilir. Ayrıca, hisse senedi piyasalarında değerlemeler üzerinde de aşağı yönlü baskı oluşturuyor.
Küresel Piyasalara ve Türkiye'ye Olası Yansımaları
ABD tahvil faizlerindeki yükseliş, dünya genelinde finansal koşulların sıkılaşması anlamına geliyor. Gelişmekte olan ülkelere yönelik sermaye akışları yavaşlayabilir, borçlanma maliyetleri artabilir. Özellikle yüksek dış borç stokuna sahip ülkeler için bu durum kırılganlık yaratıyor. Türkiye gibi cari açık ve dış borç çevrimi konusunda hassas ekonomiler, küresel faizlerin yükselmesinden olumsuz etkilenebilir. Yurt içi faizlerin yanı sıra CDS primleri ve kur üzerinde de baskı oluşabilir. Ancak, Türkiye'nin son dönemde uyguladığı sıkı para politikası ve makro ihtiyati tedbirler, dış şoklara karşı direnci artırmayı hedefliyor.
Orta Doğu'da savaşın seyri, petrol fiyatları üzerinden enflasyonu ve dolayısıyla merkez bankalarının faiz patikalarını etkilemeye devam edecek. ABD'de borç tavanı tartışmaları ve bütçe açığı endişeleri de tahvil piyasasındaki oynaklığı artırabilir. Yatırımcılar, güvenli liman olarak görülen ABD tahvillerinden bile kaçınmaya başlarsa, bu durum küresel finansal istikrar açısından yeni bir risk faktörü oluşturur.
Türkiye Açısından Değerlendirme
ABD 10 yıllık tahvil faizinin 19 yılın zirvesine çıkması, Türkiye ekonomisi için önemli bir dışsal risk unsuru. Küresel faizlerin yükselmesi, gelişmekte olan ülkelere sermaye akışını yavaşlatırken, Türkiye'nin dış borçlanma maliyetlerini artırabilir. Yüksek dış borç çevrimi ve cari açık nedeniyle Türkiye, küresel finansal koşullardaki sıkılaşmaya karşı hassas. Bu durum, Merkez Bankası'nın faiz politikasını ve kur istikrarını zorlaştırabilir. Ayrıca, jeopolitik gerilimlerin enerji fiyatlarını yükseltmesi, enflasyon üzerinden ek baskı yaratabilir. Türkiye'nin son dönemde attığı sıkılaşma adımları ve rezerv birikimi, bu tür şoklara karşı dayanıklılığı artırmayı amaçlıyor; ancak küresel faizlerin seyri yakından izlenmeli.