Hedge fonlar, Japon yeni üzerindeki aşağı yönlü baskının devam etmesiyle birlikte yen aleyhine açığa satış pozisyonlarını yeniden inşa ediyor. Geçtiğimiz aylarda kısmen azalan bu bahislerin yeniden güçlenmesi, küresel piyasalarda yenin diğer para birimleri karşısında değer kaybını sürdüreceği beklentisini yansıtıyor. Özellikle ABD Merkez Bankası (Fed) ile Japonya Merkez Bankası (BOJ) arasındaki para politikası ayrışması, yenin cazibesini azaltırken taşıma ticareti (carry trade) yeniden cazip hale geliyor.
Japon Yeni Neden Baskı Altında?
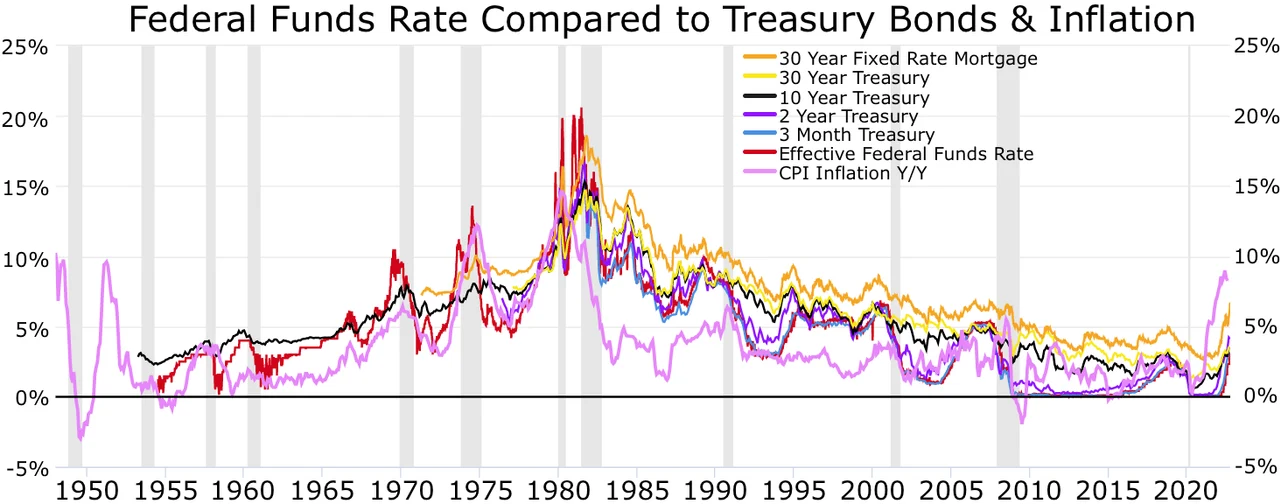
Japonya Merkez Bankası, uzun yıllardır sürdürdüğü ultra gevşek para politikasından çıkmakta isteksiz davranıyor. BOJ, enflasyonun hedefe yaklaşmasına rağmen faiz artırımında temkinli bir yol izliyor. Buna karşılık Fed, enflasyonla mücadelede faiz oranlarını yüksek seviyelerde tutuyor. Bu durum, ABD doları ile yen arasındaki faiz farkının geniş kalmasına neden oluyor ve yatırımcılar düşük faizli yenden borçlanıp yüksek getirili dolar varlıklarına yönelerek yen satıyor. Ayrıca, Japonya'nın devasa cari açığı ve enerji ithalatına bağımlılığı da yen üzerindeki yapısal baskıyı artırıyor.
Hedge fonlar, bu ortamda yenin değer kaybını sürdüreceği beklentisiyle açığa satış pozisyonlarını artırıyor. Emtia Vadeli İşlemler Ticaret Komisyonu (CFTC) verilerine göre, spekülatif yatırımcıların yen aleyhine net kısa pozisyonları son haftalarda belirgin şekilde arttı. Bu, piyasanın Japon yetkililerin olası müdahalelerine rağmen yenin zayıf seyredeceğine inandığını gösteriyor.
Küresel Piyasalarda Yansımalar
Yenin değer kaybı, Japonya'nın ihracatını desteklerken ithalat maliyetlerini yükseltiyor ve iç tüketimi olumsuz etkiliyor. Ayrıca, yenin zayıflığı diğer Asya para birimleri üzerinde de rekabetçi devalüasyon baskısı yaratabilir. Çin yuanı ve Güney Kore wonu gibi para birimleri, Japon mallarının fiyat avantajı kazanması nedeniyle değer kaybına zorlanabilir. Küresel carry trade pozisyonlarının büyüklüğü, ani bir faiz artışı veya jeopolitik şok durumunda piyasalarda sert dalgalanmalara yol açabilir. Nitekim 2024 yılında BOJ'un beklenmedik faiz artırımı, carry trade pozisyonlarının hızla çözülmesine ve küresel hisse senedi piyasalarında satış dalgasına neden olmuştu.
Japon yetkililer, yenin aşırı değer kaybını engellemek için sözlü müdahalelerde bulunsa da, kalıcı bir etki için para politikasında normalleşme gerekiyor. Ancak BOJ, ekonomik toparlanmanın kırılganlığı nedeniyle faiz artırımında aceleci davranmıyor. Bu ikilem, yenin orta vadede dalgalı seyrini koruyacağına işaret ediyor.
Türkiye Açısından Değerlendirme
Japon yeni üzerindeki spekülatif baskı ve küresel carry trade hareketleri, Türkiye gibi yüksek dış finansman ihtiyacı olan gelişmekte olan ülkeler için önemli bir risk faktörü. Yenin zayıflığı, Japon yatırımcıların yurt dışı varlıklara yönelimini artırarak gelişmekte olan piyasalara kısa vadeli sermaye girişini destekleyebilir. Ancak ani bir carry trade çözülmesi, TL dahil riskli varlıklardan çıkışı hızlandırabilir. Ayrıca, Japonya'nın ihracat avantajı kazanması, Türkiye'nin Asya pazarındaki rekabet gücünü zayıflatabilir. Türkiye'nin enerji ithalatında yen cinsinden borçları sınırlı olsa da, küresel likidite koşullarındaki değişim doğrudan dış borçlanma maliyetlerini etkileyebilir.