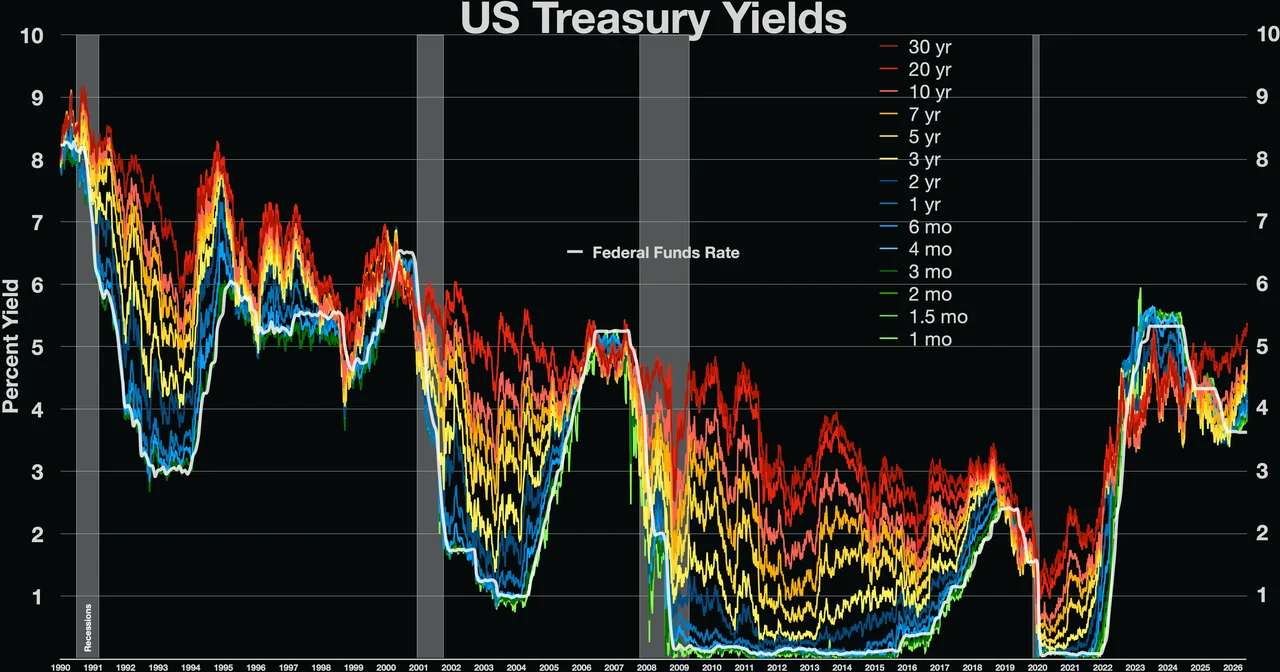
ABD federal hükümetinin toplam borcu ilk kez 40 trilyon doları aşarak rekor kırdı. Bu gelişme, yıllarca süren düşük faiz oranları ve bol likidite döneminin ardından devlet borçlanma maliyetlerinde yapısal bir artışın sinyalini veriyor. Kriz sonrası dönemde merkez bankalarının agresif tahvil alımları ve sıfıra yakın politika faizleri, hükümetlere tarihsel olarak ucuz borçlanma imkânı tanımıştı. Ancak enflasyonun yükselmesi, para politikasının sıkılaşması ve jeopolitik risklerin artmasıyla bu konjonktür sona eriyor. Piyasalar, artık devlet tahvillerini fiyatlarken daha yüksek bir risk primi talep ediyor.
Artan Borç Yükü ve Faiz Baskısı
ABD Hazinesi'nin verilerine göre, federal borç 2024 yılı itibarıyla 40 trilyon dolar eşiğini geçti. Bu rakam, ülkenin gayri safi yurtiçi hasılasının (GSYH) yaklaşık %120'sine denk geliyor. Borç stokundaki bu hızlı artış, pandemi döneminde uygulanan geniş teşvik paketleri, altyapı yatırımları ve savunma harcamalarıyla körüklendi. Ancak asıl sorun, borcun mutlak büyüklüğünden ziyade, artan faiz giderleri. ABD Merkez Bankası'nın (Fed) politika faizini %5,25-5,50 aralığına yükseltmesiyle birlikte, Hazinenin borç çevirme maliyeti ciddi şekilde arttı. 2023 mali yılında net faiz ödemeleri 659 milyar doları buldu ve bu tutarın önümüzdeki on yılda iki katına çıkması bekleniyor. Faiz giderleri, savunma harcamalarını aşarak bütçede en büyük kalemlerden biri haline geliyor.
Uluslararası Para Fonu (IMF) ve Dünya Bankası gibi kurumlar, gelişmiş ekonomilerin borç sürdürülebilirliği konusunda uyarılarda bulunuyor. IMF Başkanı Kristalina Georgieva, "Borç dinamikleri endişe verici boyutlara ulaştı. Ülkeler ya vergileri artırmalı ya da harcamaları kısmalı, ancak her iki seçenek de siyasi olarak zor" açıklamasını yaptı. Öte yandan, Fed Başkanı Jerome Powell, enflasyonla mücadelede kararlı olduklarını ve faiz indirimleri için acele etmeyeceklerini yineledi. Bu durum, borçlanma maliyetlerinin bir süre daha yüksek kalacağı anlamına geliyor.
Küresel Yansımalar ve Yatırımcı Davranışı
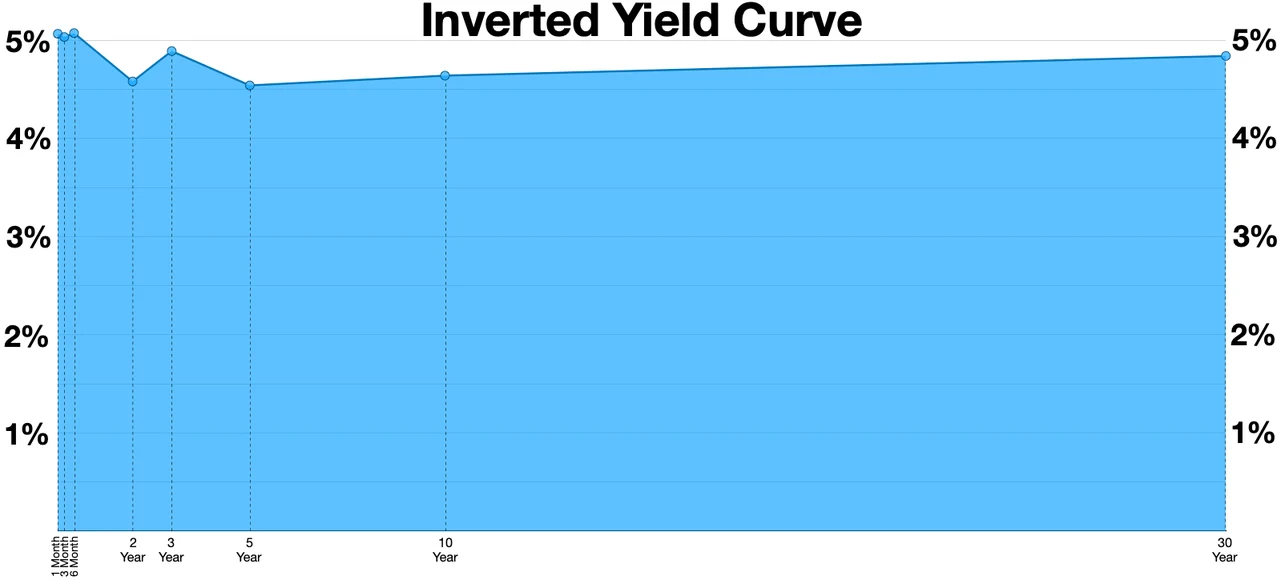
ABD'nin borçlanma ihtiyacındaki artış, küresel tahvil piyasalarını da yakından ilgilendiriyor. Uzun vadeli ABD tahvillerinin getirisi (10 yıllık) %4,5 civarında seyrederken, bu oran 2020'de %0,5'in altındaydı. Yatırımcılar, enflasyon ve faiz riskini fiyatlayarak daha yüksek getiri talep ediyor. Çin ve Japonya gibi büyük alıcıların ABD tahvillerine olan ilgisi azalırken, Fed'in bilanço küçültmesi (quantitative tightening) piyasadaki likiditeyi daraltıyor. Bu ortamda, ABD Hazinesi'nin açıklarını finanse etmek için daha yüksek faiz ödemesi gerekebilir. Diğer ülkeler de benzer bir tabloyla karşı karşıya: İngiltere, İtalya ve Fransa gibi ülkelerde borç/GSYH oranları %100'ün üzerinde. Avrupa Merkez Bankası'nın (ECB) tahvil alımlarını sonlandırması, Avrupa'da da borçlanma maliyetlerini artırdı. Gelişmekte olan ülkeler ise daha da kırılgan; borç servisi için ayırdıkları kaynak, sağlık ve eğitim harcamalarını kısıtlıyor.
Piyasa analistleri, "ucuz para" döneminin sona ermesinin yatırım stratejilerini değiştirdiğini belirtiyor. Artık tahvil getirileri, hisse senedi getirilerine göre daha cazip hale geldi ve bu durum sermaye akımlarını etkiliyor. Yükselen faizler, özel sektör yatırımlarını da baskılıyor. Ancak bazı ekonomistler, yüksek borcun hemen bir kriz yaratmayacağını, çünkü ABD'nin rezerv para avantajına sahip olduğunu savunuyor. Yine de bu avantaj, sınırsız değil. Uluslararası kredi derecelendirme kuruluşu Fitch, 2023'te ABD'nin kredi notunu düşürmüştü; benzer adımlar tekrarlanabilir.
Türkiye Açısından Değerlendirme
Küresel faiz oranlarındaki yükseliş ve devlet borçlanma maliyetlerinin artması, Türkiye gibi dış finansmana ihtiyaç duyan gelişmekte olan ülkeler için doğrudan bir risk oluşturuyor. ABD tahvillerinin cazip getirisi, uluslararası yatırımcıların gelişmekte olan piyasalardan çekilmesine yol açabilir; bu da Türkiye'nin borçlanma maliyetlerini yükseltir ve cari açığın finansmanını zorlaştırır. Ayrıca, Türkiye'nin yüksek dış borç stoku ve sınırlı rezervleri göz önüne alındığında, küresel likidite koşullarındaki sıkılaşma, TL üzerinde baskı yaratabilir. Öte yandan, Türkiye'nin son dönemde attığı normalleşme adımları ve faiz artışları, risk primini düşürmeyi amaçlıyor. Ancak küresel borçlanma döneminin sona ermesi, Türkiye'nin ekonomik kırılganlıklarını daha da görünür kılabilir. Politika yapıcıların mali disiplin ve yapısal reformlara odaklanması kritik.