Societe Generale'in küresel varlık dağılımı biriminin başı Alain Bokobza, tahvil getirilerinin %5,5 seviyesine ulaşması durumunda hisse senedi piyasalarının ciddi baskı altında kalacağı uyarısında bulundu. Bloomberg Televizyonu'na konuşan Bokobza, tahvil getirilerini yukarı çeken faktörleri ve bunun hisse senedi piyasalarına olası yansımalarını değerlendirdi.
Tahvil Getirilerindeki Yükselişin Nedenleri
Bokobza'nın analizine göre, küresel tahvil getirilerindeki artışın arkasında birkaç temel faktör bulunuyor. Bunların başında, başta ABD Merkez Bankası (Fed) olmak üzere büyük merkez bankalarının para politikalarında uzun süre daha yüksek faiz oranlarını koruma sinyali vermesi geliyor. Enflasyonun beklenenden inatçı çıkması, piyasaların faiz indirimi beklentilerini ötelemesine yol açtı. Ayrıca, ABD Hazine Bakanlığı'nın artan borçlanma ihtiyacı ve tahvil arzındaki genişleme, getirileri yukarı iten arz yönlü bir baskı oluşturuyor.
Jeopolitik riskler de tahvil piyasalarında satış baskısını artırıyor. Orta Doğu'daki gerilim, Ukrayna savaşı ve küresel ticaret hatlarındaki aksamalar, enerji fiyatları üzerinden enflasyon beklentilerini yükselterek tahvil getirilerine yukarı yönlü ivme kazandırıyor. Bokobza, bu faktörlerin bir araya gelmesinin tahvil piyasasında "yeni bir normal" oluşturduğunu vurguluyor.
Hisse Senedi Piyasalarına Olası Etkileri
Tahvil getirilerinin %5,5'e ulaşması, hisse senedi piyasaları için kritik bir eşik olarak öne çıkıyor. Bunun nedeni, tahvil getirilerinin risksiz getiri oranı olarak kabul edilmesi ve hisse senedi değerlemelerinde iskonto oranı olarak kullanılması. Getiri yükseldikçe, gelecekteki nakit akışlarının bugünkü değeri düşüyor ve özellikle büyüme odaklı teknoloji şirketlerinin değerlemeleri baskı altına giriyor.
Bokobza, %5,5 seviyesinin aynı zamanda kurumsal borçlanma maliyetlerini artırarak şirket kârlılıklarını olumsuz etkileyeceğini belirtiyor. Yüksek getiri ortamında, şirketlerin borç çevirme maliyetleri yükselirken, yatırımlar için ayrılan kaynaklar azalıyor. Bu durum, hisse başına kâr beklentilerinde aşağı yönlü revizyonlara yol açabilir.
Ayrıca, tahvil getirilerinin yükselmesi, yatırımcıların portföylerini tahvil lehine yeniden dengelemesine neden olabilir. Hisse senetlerinden tahvillere yönelen fon akışı, borsalarda satış baskısını artırabilir. Bokobza, bu tür bir rotasyonun özellikle yüksek değerlemeli piyasalarda sert düzeltmelere yol açabileceği uyarısında bulunuyor.
Küresel Piyasalar İçin Anlamı
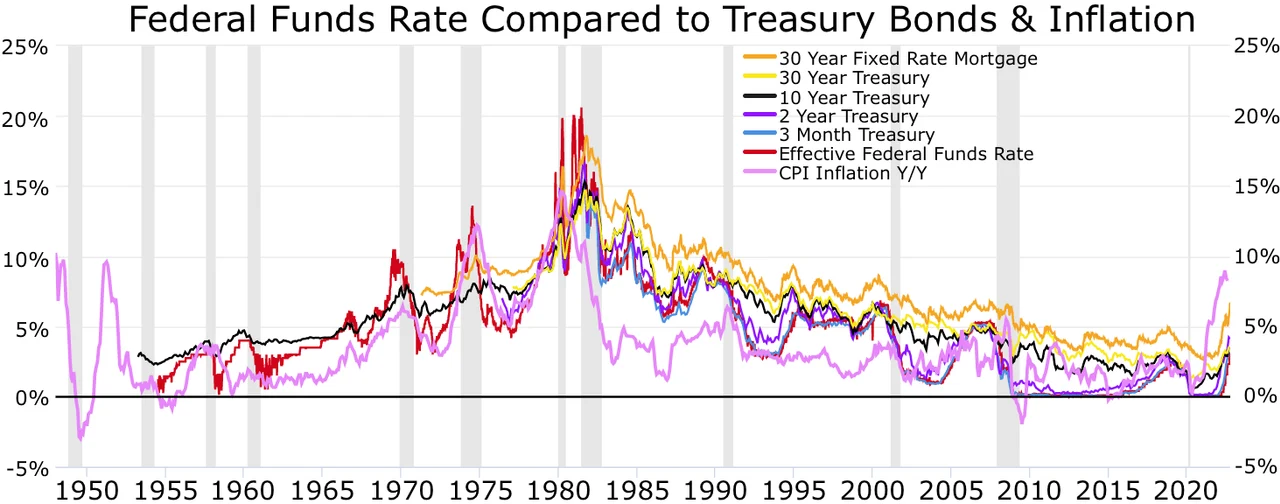
ABD 10 yıllık tahvil getirisi, küresel finansal sistemin en önemli referans göstergelerinden biri. Getirinin %5,5'e çıkması, sadece ABD'de değil, gelişmekte olan ülkelerde de sermaye çıkışlarını hızlandırabilir. Yüksek getiri, dolar cinsinden varlıkları daha cazip hale getirerek gelişmekte olan piyasalardan sermaye kaçışına neden olabilir. Bu durum, Türkiye gibi dış finansmana ihtiyaç duyan ülkeler için ek baskı anlamına geliyor.
Bokobza, yatırımcıların bu senaryoda savunma sektörleri, düşük borçlu şirketler ve nakit akışı güçlü işletmelere yönelmesi gerektiğini öneriyor. Ayrıca, portföylerde tahvil ve altın gibi alternatif varlıklara daha fazla ağırlık verilmesi gerektiğini belirtiyor. SocGen stratejisti, merkez bankalarının iletişiminin bu süreçte kritik olduğunu, ani bir politika değişikliğinin piyasalarda şok etkisi yaratabileceğini ekliyor.
Türkiye Açısından Değerlendirme
ABD tahvil getirilerindeki yükseliş, Türkiye ekonomisi için doğrudan risk oluşturuyor. Küresel risk iştahının azalması ve doların güçlenmesi, TL üzerinde baskı yaratırken, Türkiye'nin dış borçlanma maliyetlerini artırabilir. Yabancı yatırımcıların gelişmekte olan piyasalardan çekilmesi, Borsa İstanbul'da satış baskısına ve kur dalgalanmalarına yol açabilir. Ayrıca, yüksek tahvil getirileri, Türkiye'nin eurobond ihraçlarında faiz maliyetini yükselterek kamu borçlanma yükünü artırabilir. Merkez Bankası'nın faiz politikası ve rezerv yönetimi bu dönemde daha da kritik hale geliyor. Türkiye'nin kırılganlığını azaltmak için makroekonomik istikrarı güçlendirmesi ve yapısal reformları hızlandırması gerekiyor.