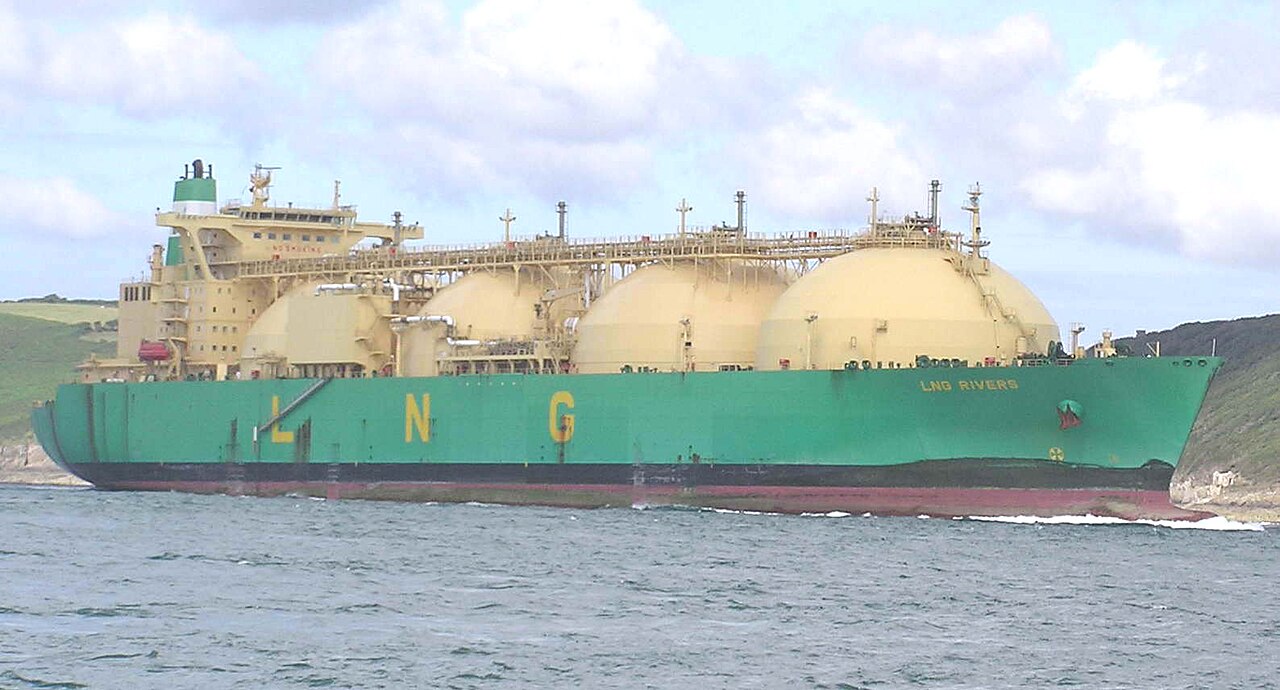
Dünya, sıvılaştırılmış doğal gaz (LNG) piyasasında benzeri görülmemiş bir arz sıkışmasıyla karşı karşıya. Ukrayna savaşının ardından Avrupa'nın Rus boru gazından uzaklaşarak LNG'ye yönelmesi, küresel talebi tarihi zirvelere taşıdı. Ancak uzmanlar, önümüzdeki yıllarda devreye girecek yeni LNG projeleriyle piyasanın arz bolluğuna dönüşebileceğini ve bunun da en az sıkışma kadar yıkıcı etkiler yaratabileceğini belirtiyor.
Arz Sıkışmasının Nedenleri
2022'de Rusya'nın Ukrayna'yı işgali sonrası Avrupa ülkeleri, Rusya'dan boru hattıyla gelen doğal gazı hızla kesme kararı aldı. Bu hamle, kıtanın LNG ithalatını rekor seviyelere çıkardı. Avrupa'nın LNG talebi 2022'de bir önceki yıla göre %60'tan fazla artarak yaklaşık 170 milyar metreküpe ulaştı. Bu ani talep patlaması, başta Asya olmak üzere diğer ithalatçı ülkelerle kıyasıya bir rekabete yol açtı ve spot LNG fiyatlarını 2022 yazında megavat saat başına 70 doların üzerine taşıdı.
Arz tarafında ise yeni LNG projelerinin devreye girmesi zaman aldı. Katar, ABD ve Avustralya gibi büyük üreticiler kapasite artırımı için yatırımlarını hızlandırsa da, mühendislik ve finansman süreçleri nedeniyle bu projelerin çoğu 2025-2027 arasında tamamlanabilecek. Bu arada, mevcut tesislerdeki teknik arızalar ve bakım çalışmaları da arzı kısıtlayan diğer faktörler oldu.
Gelecekteki Bolluk ve Etkileri
Uluslararası Enerji Ajansı (IEA) ve sektör analistleri, 2026'dan itibaren küresel LNG arzının hızla artacağını öngörüyor. ABD'de onaylanan yeni ihracat terminalleri, Katar'ın Kuzey Field genişlemesi ve Mozambik, Tanzanya gibi yeni oyuncuların devreye girmesiyle 2030'a kadar küresel LNG arzının %50'den fazla artabileceği hesaplanıyor. Bu durum, piyasayı arz fazlasına itebilir ve fiyatları uzun vadede aşağı çekebilir.
Ancak bu bolluk dönemi, beraberinde yeni riskler getiriyor. Arz fazlası, özellikle yüksek maliyetli LNG projelerinin kârlılığını tehdit edebilir ve bazı yatırımların iptaline yol açabilir. Ayrıca, düşük fiyatlar, yenilenebilir enerjiye geçişi yavaşlatarak karbon emisyonlarını artırabilir. Öte yandan, Asya'daki hızlı ekonomik büyüme ve kömürden gaza geçiş politikaları, talebi canlı tutabilir ve arz fazlasını dengeleyebilir.
Jeopolitik riskler de cabası. Rusya'nın Avrupa'ya gaz akışını tamamen kesmesi veya Orta Doğu'da yaşanabilecek istikrarsızlıklar, arz güvenliğini tehdit edebilir. Ayrıca, iklim politikaları ve karbon fiyatlandırması, LNG'nin uzun vadeli cazibesini azaltabilir.
Türkiye Açısından Değerlendirme
Türkiye, enerji ithalatında doğal gazın payı yüksek olan bir ülke olarak LNG piyasasındaki bu dalgalanmalardan doğrudan etkileniyor. Mevcut sıkışma döneminde fiyatların yüksek seyretmesi, cari açık ve enflasyon üzerinde baskı oluşturuyor. Ancak önümüzdeki bolluk dönemi, Türkiye için bir fırsat penceresi açabilir: Uzun vadeli LNG anlaşmalarıyla daha uygun fiyatlı gaz temin edilebilir ve enerji maliyetleri düşürülebilir. Ayrıca, Türkiye'nin coğrafi konumu, Doğu Akdeniz ve Hazar gazını Avrupa'ya taşıma potansiyeliyle enerji koridoru rolünü güçlendirebilir. Yine de, arz fazlası nedeniyle yatırımların yavaşlaması, yeni kaynak arayışlarını sekteye uğratabilir. Türkiye'nin enerji diplomasisinde LNG'yi stratejik bir araç olarak kullanması ve yenilenebilir enerjiye geçişi hızlandırması kritik önem taşıyor.