Panama Kanalı'nda etkisini sürdüren şiddetli kuraklık, küresel deniz ticaretinde önemli bir rota değişikliğine yol açtı. Şili Deniz Kuvvetleri'nden Bloomberg'in talebiyle alınan verilere göre, Macellan Boğazı'ndan geçen deniz trafiği Ağustos ve Eylül aylarında geçen yılın aynı dönemine kıyasla yüzde 70'ten fazla arttı. Gemiler, su seviyesinin kritik seviyelere düştüğü Panama Kanalı'nı devre dışı bırakarak Güney Amerika'nın güney ucundaki bu tarihi geçidi tercih ediyor.
Panama Kanalı'ndaki Kuraklığın Boyutları
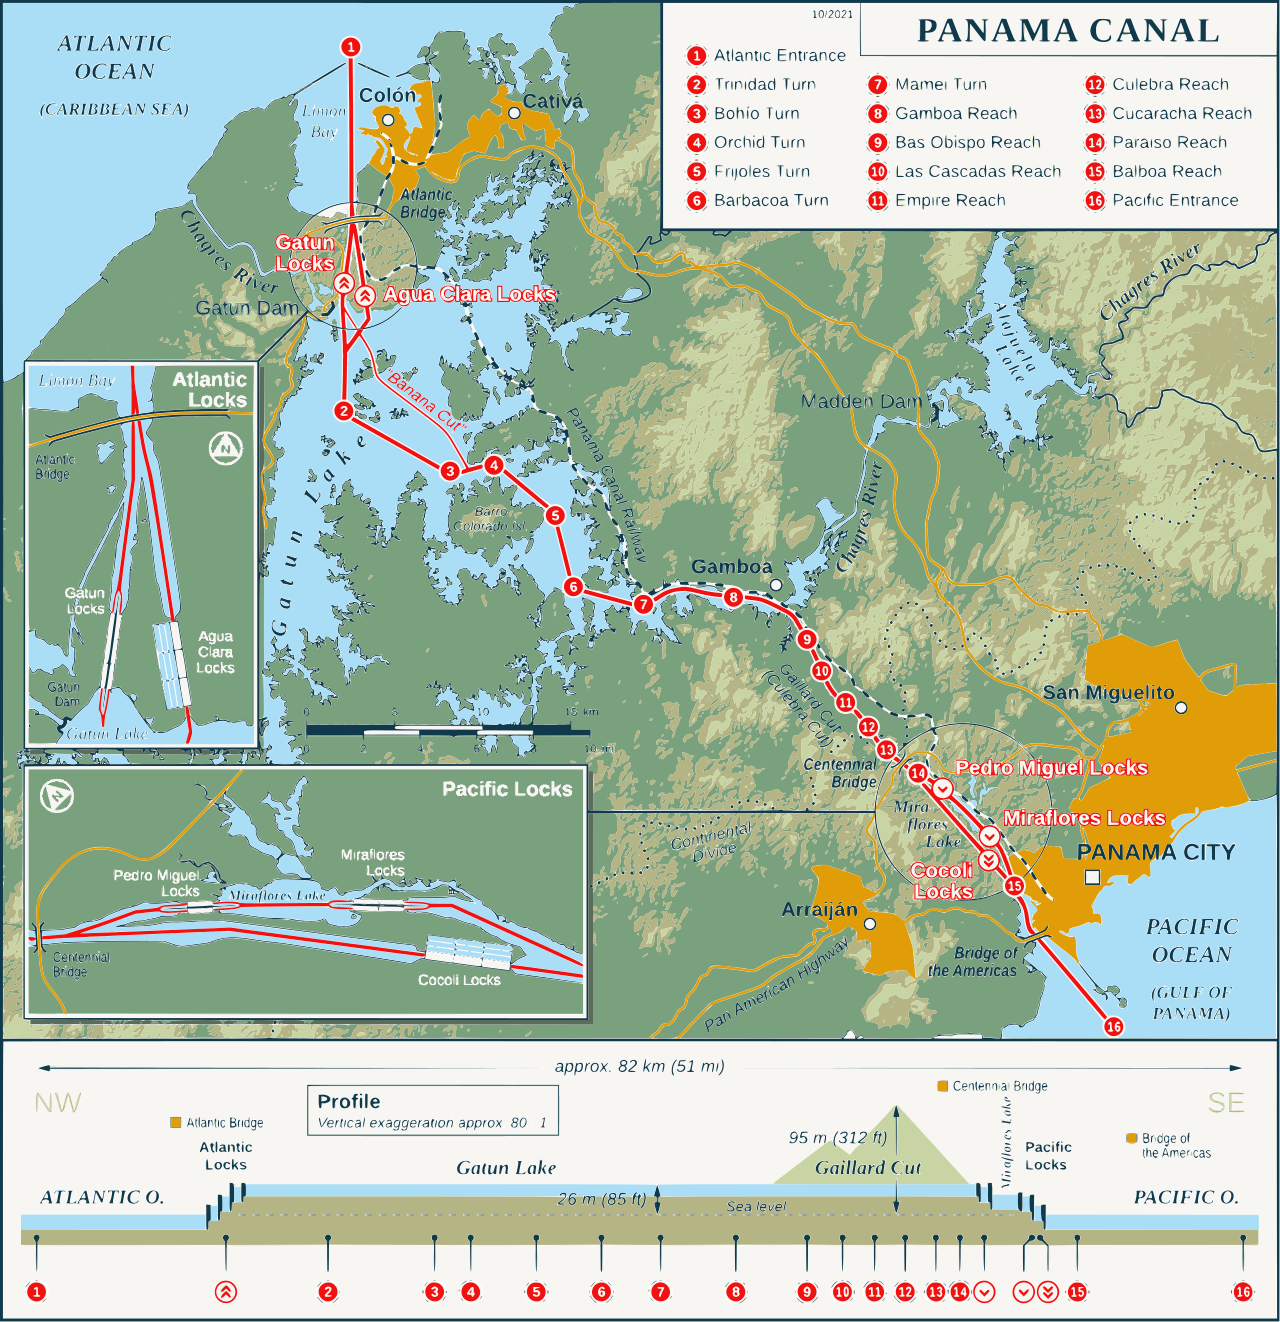
Panama Kanalı, dünya deniz ticaretinin yaklaşık %5'ini taşıyan kritik bir su yolu. Ancak ülkeyi etkisi altına alan El Niño kaynaklı kuraklık, kanalı besleyen Gatun Gölü'ndeki su seviyesini ciddi şekilde düşürdü. Kanal yönetimi, su tasarrufu sağlamak amacıyla günlük geçiş sayısını ve gemi başına draft (su çekimi) sınırını art arda düşürmek zorunda kaldı. Bu durum, özellikle büyük konteyner gemileri ve dökme yük gemileri için uzun kuyruklar ve günlerce süren bekleme süreleri yarattı.
Kanal geçiş ücretlerindeki artış ve belirsizlik, armatörleri alternatif rotalar aramaya itti. Macellan Boğazı, Panama Kanalı'na kıyasla daha uzun ve zorlu bir güzergâh olsa da, öngörülebilir bir geçiş süresi sunuyor. Şili verileri, bu yönelimin somut bir sonucu: Ağustos ve Eylül aylarında boğazdan geçen gemi sayısı, geçen yılın aynı aylarına göre %70'in üzerinde bir artış gösterdi. Bu, küresel tedarik zincirlerinde yaşanan sıkışmanın denizcilik haritasını nasıl değiştirdiğinin çarpıcı bir göstergesi.
Küresel Ticaret ve Ekonomik Yansımalar
Macellan Boğazı, Atlas Okyanusu ile Büyük Okyanus'u birbirine bağlayan doğal bir geçit. Ancak Panama Kanalı'na kıyasla gemiler için yaklaşık iki hafta daha uzun bir seyir anlamına geliyor. Bu ek süre, yakıt maliyetlerini, mürettebat giderlerini ve sigorta primlerini artırıyor. Dolayısıyla tüketici fiyatlarına yansıyabilecek bir maliyet baskısı oluşuyor. Özellikle Asya'dan ABD'nin doğu kıyısına ve Avrupa'ya giden konteyner hatlarında yaşanan gecikmeler, perakende sektöründe stok planlamasını zorlaştırıyor.
Uzmanlar, Panama Kanalı'ndaki kısıtlamaların 2024 yılı boyunca da sürebileceğini belirtiyor. Kuraklık mevsiminin uzaması ve iklim değişikliğinin etkisiyle yağış rejimindeki değişiklikler, kanalın gelecekteki kapasitesine dair belirsizliği artırıyor. Bu durum, deniz taşımacılığı şirketlerini uzun vadeli alternatif rotalar ve lojistik merkezler konusunda strateji değiştirmeye zorluyor. Macellan Boğazı'ndaki artış, bu stratejik kaymanın ilk sinyali olarak değerlendiriliyor.
Öte yandan, bu rota değişikliği Güney Amerika'nın güneyindeki liman kentleri için ekonomik fırsatlar da doğurabilir. Şili ve Arjantin, artan trafikten pay almak için altyapı yatırımlarını hızlandırabilir. Ancak bölgenin zorlu hava koşulları ve sınırlı liman kapasitesi, bu potansiyelin sınırlarını çiziyor.
Türkiye Açısından Değerlendirme
Panama Kanalı'ndaki kuraklık ve Macellan Boğazı'na yönelen trafik, Türkiye'nin dış ticaret lojistiğini dolaylı da olsa etkiliyor. Türkiye, Asya ile Avrupa arasındaki ticaret yollarında kritik bir konumda. Panama Kanalı'ndaki aksamalar, özellikle Uzak Doğu'dan gelen konteyner hatlarında gecikmelere ve navlun maliyetlerinin artmasına neden olarak Türkiye'nin ithalat ve ihracat maliyetlerini yükseltebilir. Ayrıca, alternatif rotaların uzaması, Süveyş Kanalı üzerinden Akdeniz'e ulaşan hatlara olan talebi artırabilir; bu da Türk limanlarının aktarma merkezi rolünü güçlendirebilir. Küresel tedarik zincirindeki kırılganlık, Türkiye'nin lojistik yatırımları ve alternatif koridor projeleri açısından stratejik önemini bir kez daha ortaya koyuyor.