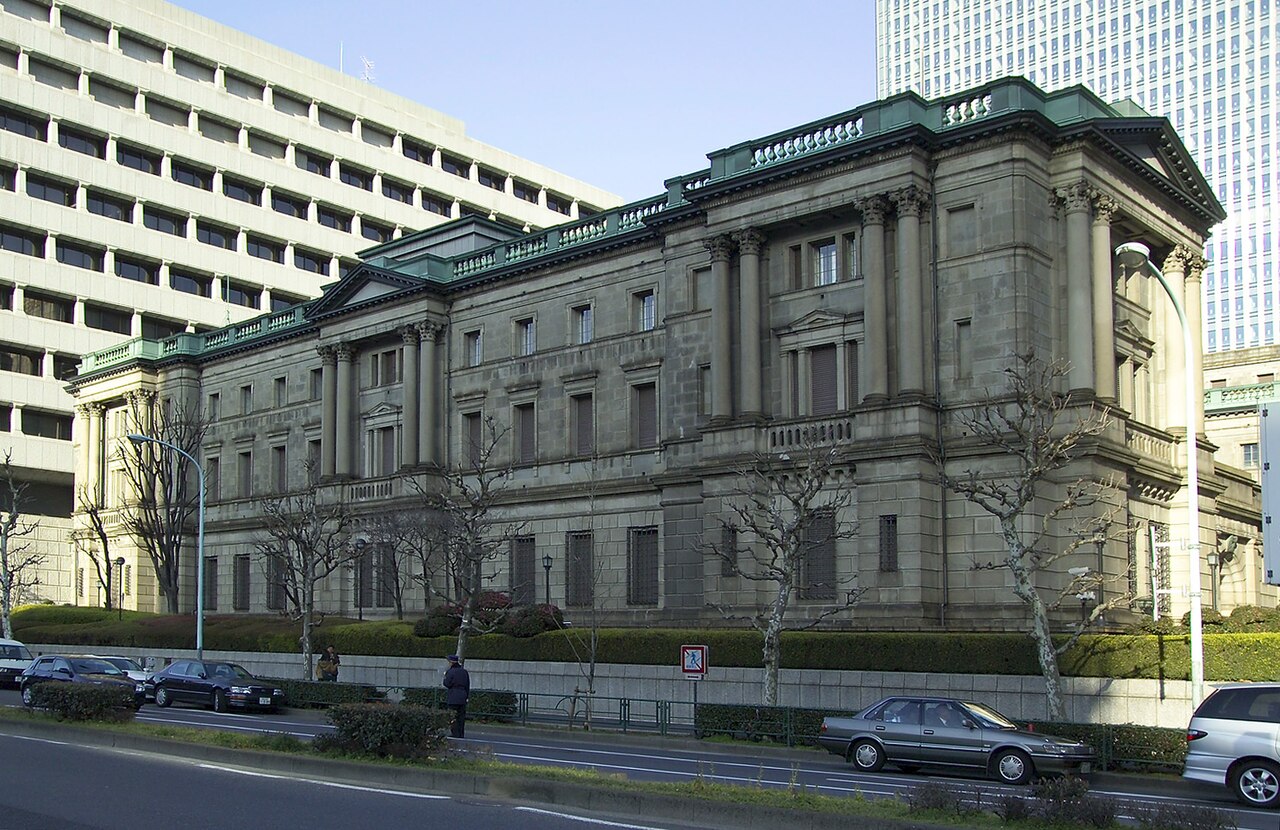
Japonya Merkez Bankası (BOJ), on yıllardır uyguladığı ultra gevşek para politikasını sonlandırma yönünde kritik bir eşikte. Negatif faiz politikası ve getiri eğrisi kontrolü gibi alışılmadık araçları devreden çıkarma kararı, ülkenin uzun süredir devam eden deflasyonla mücadelesinde yeni bir dönemin kapısını aralıyor. Bu hamle, küresel finans piyasalarında dalgalanmalara yol açarken, Türkiye gibi gelişmekte olan ekonomiler için de önemli yansımalar taşıyor.
Arka Plan: Onlarca Yıllık Teşvikin Sonu
Japonya, 1990'larda patlayan varlık balonunun ardından uzun süreli bir ekonomik durgunluk ve deflasyon sarmalına girdi. Merkez Bankası, fiyat istikrarını sağlamak ve ekonomiyi canlandırmak amacıyla 2013'ten itibaren agresif bir parasal genişleme programı başlattı. 2016'da negatif faiz politikası yürürlüğe kondu ve getiri eğrisi kontrolü ile uzun vadeli faiz oranları baskılandı. Bu politikalar, devasa bir bilanço büyümesine yol açtı; BOJ'un elindeki devlet tahvilleri ve hisse senedi fonları ülke ekonomisinin önemli bir kısmını oluşturdu.
Ancak pandemi sonrası küresel enflasyon dalgası Japonya'ya da ulaştı. 2022'den itibaren enerji ve gıda fiyatlarındaki artış, uzun süredir negatif olan enflasyonu %4'e yaklaştırdı. Bu durum, BOJ'un politikasını sorgulanır hale getirdi. Ücret artışlarının ivme kazanması ve hizmet sektörü enflasyonunun kalıcı hale gelmesi, Banka'nın artık teşviki geri çekmesi gerektiği yönünde baskıları artırdı. Nihayetinde BOJ, negatif faiz politikasını sonlandırma ve getiri eğrisi kontrolünü esnetme kararı aldı. Bu, 2007'den bu yana ilk faiz artışı anlamına geliyor ve merkez bankasının on yıllardır süren deneysel politikasından çıkışın ilk adımı olarak görülüyor.
Küresel ve Bölgesel Boyut
Japonya, dünyanın en büyük ekonomilerinden biri ve küresel tahvil piyasalarında önemli bir oyuncu. BOJ'un faiz artırımı, Japon yatırımcıların yurtdışındaki varlıklardan çekilmesine ve sermaye akışlarının yön değiştirmesine neden olabilir. Özellikle ABD tahvilleri ve gelişmekte olan ülke bonoları üzerinde satış baskısı oluşabilir. Ayrıca, Japon Yeni'nin değer kazanması, ihracatçı ülkeler için rekabet avantajını değiştirebilir. Asya-Pasifik bölgesinde ise Çin ve Güney Kore gibi ekonomiler, Japonya'nın politikasına uyum sağlamak zorunda kalabilir. Küresel merkez bankaları, BOJ'un hamlesini dikkatle izliyor; zira Japonya'nın uzun süredir devam eden teşviki, dünya faiz oranlarını aşağı çeken bir faktördü. Şimdi bu desteğin çekilmesi, küresel borçlanma maliyetlerini artırabilir.
Türkiye Açısından Değerlendirme
Türkiye, Japonya Merkez Bankası'nın kararından doğrudan etkilenebilecek gelişmekte olan ülkeler arasında. Japonya'nın faiz artırımı, küresel risk iştahını azaltarak gelişmekte olan piyasalardan sermaye çıkışına yol açabilir. Bu durum, Türk Lirası üzerinde baskı oluşturabilir ve Türkiye Cumhuriyet Merkez Bankası'nın faiz politikasını daha da zorlaştırabilir. Ayrıca, Japonya'nın uzun süredir düşük faiz ortamında sağladığı ucuz fonlama, Türkiye gibi ülkeler için alternatif bir kaynak olmuştu. Bu kaynağın azalması, dış finansman ihtiyacını artırabilir. Ancak Türkiye'nin son yıllarda çeşitlendirdiği ekonomik ilişkileri ve bölgesel dinamikleri, doğrudan bir krizden kaçınmasını sağlayabilir. Yine de küresel finansal koşullardaki bu değişim, Türkiye'nin makroekonomik istikrarı için yakından takip edilmesi gereken bir risk faktörü.
Japonya Merkez Bankası'nın bu kararı, dünya ekonomisinin yeni bir döneme girdiğinin sinyali. Türkiye gibi ülkeler için ise hem fırsatlar hem de tehditler barındırıyor. Önümüzdeki günlerde BOJ'un atacağı adımlar ve küresel piyasaların tepkisi, Türk ekonomisi için de belirleyici olacak.