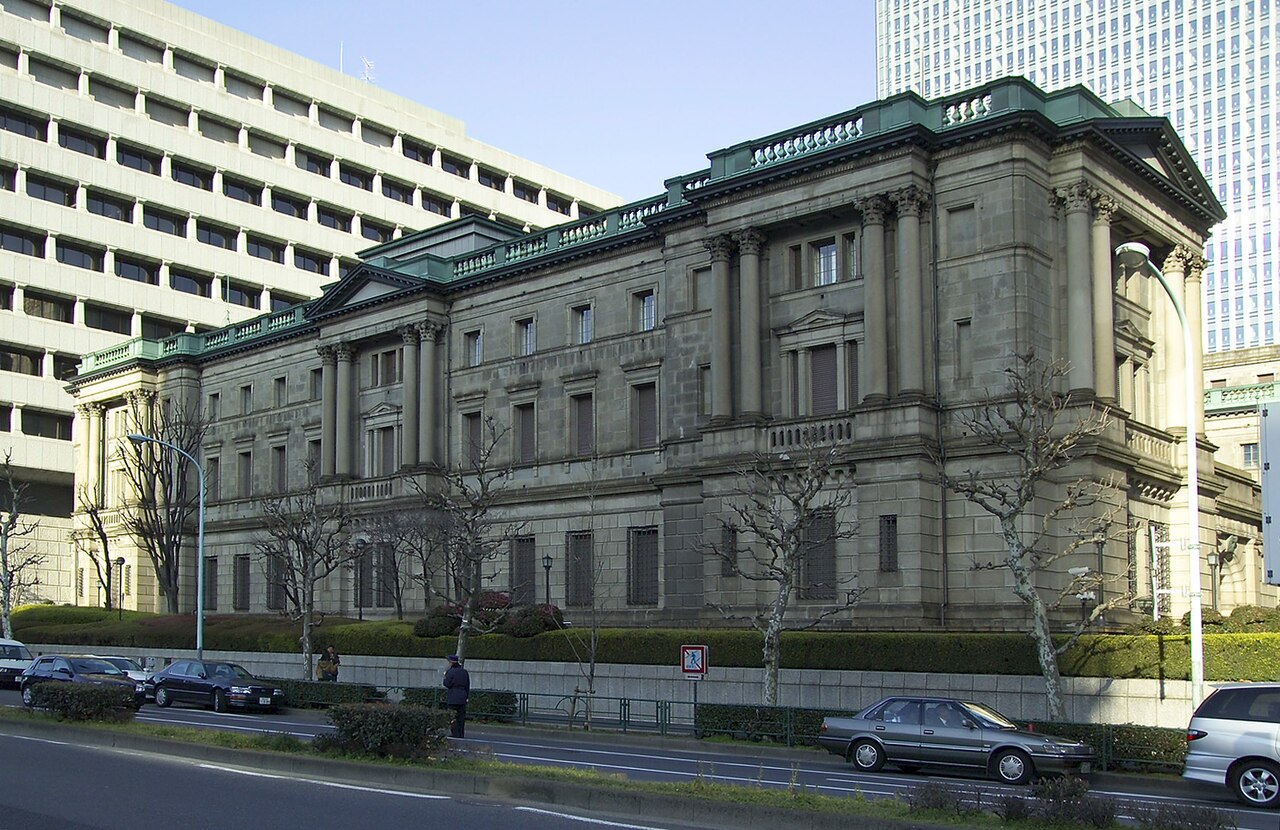
Japonya Merkez Bankası (BOJ) Başkanı Kazuo Ueda, ülkenin para politikasında kritik bir dönemeçte bulunuyor. Tokyo'dan gelen ekonomik teşvik beklentileri ile Washington'un faiz artırımı yönündeki baskıları arasında sıkışan Ueda, bankanın negatif faiz politikasını sonlandırma sinyali vermeye hazırlanıyor. Piyasalar, BOJ'un önümüzdeki toplantıda faiz oranlarını negatif bölgeden çıkarabileceğini fiyatlıyor. Bu karar, 2016'dan bu yana süren negatif faiz uygulamasının sona ermesi anlamına gelecek ve küresel finans piyasalarında önemli dalgalanmalara yol açabilir.
Negatif Faiz Politikasının Sonu Mu?
Japonya Merkez Bankası, uzun yıllardır deflasyonla mücadele için agresif parasal genişleme politikaları uyguluyor. Negatif faiz ve getiri eğrisi kontrolü (YCC) gibi araçlarla ekonomiyi canlandırmaya çalışan BOJ, son dönemde enflasyonda görülen artışların etkisiyle politikasını gözden geçiriyor. Ülkede çekirdek enflasyon, hedeflenen %2 seviyesinin üzerinde seyrediyor. Bu durum, bankanın ultra gevşek para politikasından çıkış için zemin hazırlıyor.
Ancak Ueda'nın kararını zorlaştıran iki önemli faktör var: Bir yanda Japonya hükümeti, ekonomik toparlanmanın kırılgan olduğunu savunarak faiz artışının zamanlaması konusunda temkinli olunması gerektiğini vurguluyor. Diğer yanda ABD Hazine Bakanlığı ve Federal Reserve, Japonya'nın para politikasını normalleştirmesi gerektiğini, aksi halde küresel dengesizliklerin artacağını belirtiyor. Washington, özellikle yenin aşırı değersizleşmesinin ABD'nin ticaret açığını derinleştirdiğinden şikayetçi.
Ueda, son açıklamalarında kararlarını veri odaklı alacaklarını ve piyasaları şaşırtmaktan kaçınacaklarını belirtti. Ancak BOJ'un iletişim tarzı, piyasalarda belirsizliği artırıyor. Ueda'nın selefi Haruhiko Kuroda döneminde başlatılan negatif faiz politikası, bankanın bilançosunu büyük ölçüde genişletmiş ve piyasada likidite bolluğu yaratmıştı. Şimdi ise bu politikadan çıkış, tahvil piyasasında satış dalgası riskini beraberinde getiriyor.
Küresel Piyasalar ve Bölgesel Yansımalar
Japonya Merkez Bankası'nın faiz kararı, sadece Japonya ekonomisi için değil, küresel piyasalar için de büyük önem taşıyor. Uzun yıllar boyunca düşük faiz ortamı sayesinde Japon yatırımcılar, yurtdışında yüksek getirili varlıklara yöneldi. Bu durum, özellikle ABD tahvilleri ve gelişmekte olan ülke piyasaları için önemli bir sermaye kaynağı oluşturdu. Faiz artışı halinde, Japon sermayesinin ülkesine dönme olasılığı, küresel tahvil getirilerinde yükselişe ve riskli varlıklarda satış baskısına neden olabilir.
Asya-Pasifik bölgesinde ise Çin, Güney Kore ve Tayvan gibi ihracat odaklı ekonomiler, yenin değer kazanması durumunda rekabet güçlerini korumak için para politikalarını ayarlamak zorunda kalabilir. Özellikle Çin, halihazırda yavaşlayan ekonomisini desteklemek için faiz indirimi yapmayı düşünürken, Japonya'nın faiz artışı yuan üzerinde ek baskı yaratabilir. Bölgesel merkez bankaları, olası sermaye çıkışlarına karşı hazırlıklı olmak için toplantılarını sıklaştırdı.
Avrupa ve ABD piyasaları da bu karardan doğrudan etkilenecek. Özellikle ABD'de enflasyonla mücadelede Fed'in faiz indirim döngüsüne başlaması beklenirken, Japonya'nın sıkılaşmaya gitmesi, iki ülke arasındaki faiz farkını daraltacak ve dolar/yen paritesinde sert hareketlere yol açabilir. Analistler, BOJ'un faiz artırımının kademeli olacağını, ancak yine de piyasalarda volatiliteyi artıracağını öngörüyor.
Türkiye Açısından Değerlendirme
Japonya Merkez Bankası'nın faiz kararı, doğrudan Türkiye'yi hedeflemese de küresel sermaye akımları üzerinden Türk ekonomisini etkileyebilir. Japonya'dan çıkacak sermaye, gelişmekte olan ülkelere yönelik risk iştahını azaltabilir ve Türkiye gibi yüksek dış finansman ihtiyacı olan ülkelerin borçlanma maliyetlerini artırabilir. Ayrıca, yenin değer kazanması, Türkiye'nin Japonya ile olan ticaretinde rekabet koşullarını değiştirebilir. Türk ihracatçıları için Japonya pazarında fiyat avantajı doğabilir; ancak bu, küresel talebin zayıf olduğu bir dönemde sınırlı kalabilir. Türkiye Cumhuriyet Merkez Bankası'nın da benzer bir normalleşme sürecinde olduğu düşünülürse, Japonya'nın adımları dolaylı olarak TL üzerindeki baskıyı artırabilir.