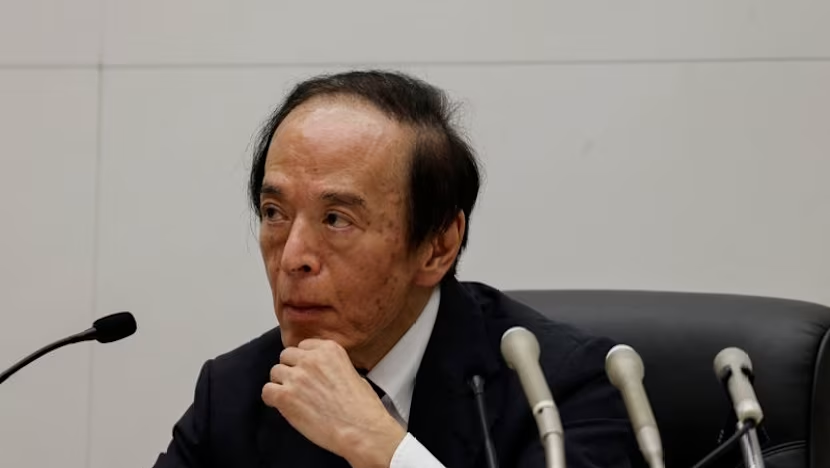
Japonya Merkez Bankası (BoJ), politika faizini 25 baz puan artırarak yüzde 0,75'e çıkardı. Bu karar, 1993 yılından bu yana görülen en yüksek faiz seviyesi olarak kayıtlara geçti. Banka, uzun süredir devam eden ultra gevşek para politikasını normale döndürme yönünde kararlı adımlar atmaya devam ediyor. Karar, Japonya'da enflasyonun yüzde 2 hedefinin üzerinde seyretmesi ve ücret artışlarının hız kazanması sonrasında alındı. Piyasalar kararı büyük ölçüde bekliyordu; ancak yen ve tahvil piyasalarında dalgalanma yaşandı.
Gelişmenin Arka Planı
Japonya Merkez Bankası, 2016'dan bu yana negatif faiz politikası uyguluyordu. 2024'te negatif faizden çıkan banka, o zamandan bu yana kademeli olarak faizleri yükseltiyor. Son artırım, ülkedeki çekirdek enflasyonun aylardır yüzde 2'nin üzerinde seyretmesi ve işgücü piyasasındaki sıkılığın ücretleri yukarı çekmesiyle gündeme geldi. Hükümet ve BoJ, uzun süreli deflasyonla mücadelede önemli mesafe kat etti. Ancak faiz artışları, ülkenin devasa kamu borcu ve bankacılık sektörü üzerindeki etkileri nedeniyle dikkatle izleniyor. BoJ Başkanı Kazuo Ueda, karar sonrası yaptığı açıklamada, “Ekonomik veriler beklentilerle uyumlu ilerliyor. Gerekirse politika faizini daha da yükseltebiliriz” dedi. Ueda, enflasyonun sürdürülebilir şekilde yüzde 2 civarında kalması için gereken adımları atmaya devam edeceklerini vurguladı.
Japonya ekonomisi, uzun yıllar boyunca deflasyon ve düşük büyüme ile boğuştu. 2020'lerin başında pandemi sonrası toparlanma ve küresel arz zinciri sorunları enflasyonu yukarı taşıdı. 2024'te ücret müzakerelerinde elde edilen yüksek oranlı zamlar, BoJ'un normalleşme sürecini hızlandırdı. Hükümet, asgari ücreti artırarak hanehalkı alım gücünü desteklemeye çalışıyor. Öte yandan, faiz artışları Japon tahvil piyasasında getiri eğrisinin dikleşmesine neden olabilir. Uzun vadeli faizlerin yükselmesi, borçlanma maliyetlerini artırarak maliye politikası üzerinde baskı oluşturabilir. BoJ, tahvil alımlarını azaltarak bilanço küçültmeye de devam ediyor. Bu süreç, küresel piyasalar tarafından yakından takip ediliyor.
Bölgesel ve Küresel Boyut
Japonya'nın faiz artışı, küresel para politikaları açısından önemli bir dönüm noktası. ABD Merkez Bankası (Fed) ve Avrupa Merkez Bankası (ECB) da faiz indirim döngülerine başlamışken, Japonya'nın sıkılaşma yönünde ilerlemesi, küresel sermaye akımlarını etkileyebilir. Özellikle yen carry trade pozisyonları, faiz farkının daralmasıyla yeniden fiyatlanabilir. Bu durum, gelişmekte olan piyasalara yönelik sermaye akışlarında dalgalanma yaratabilir. Asya-Pasifik bölgesinde ise Japonya'nın para politikası, Çin'in gevşek politikalarıyla tezat oluşturuyor. Çin Merkez Bankası, ekonomik yavaşlamayla mücadele için faizleri düşük tutmaya devam ediyor. Japonya'nın faiz artışı, bölgedeki rekabetçi devalüasyon endişelerini artırabilir. Ayrıca, Japonya'nın en büyük ticaret ortaklarından biri olan Güney Kore ve Tayvan da bu gelişmeyi yakından izliyor. Küresel tahvil piyasalarında Japonya'nın getirileri, uzun vadeli faizler için referans niteliğinde. Faiz artışı, Japon bankalarının kârlılığını olumlu etkileyebilir; ancak şirket borçlanma maliyetlerini yükseltebilir.
Türkiye Açısından Değerlendirme
Japonya'nın faiz artışı, Türkiye ekonomisi için dolaylı ama önemli sonuçlar doğurabilir. Küresel risk iştahındaki değişim, gelişmekte olan ülkelere yönelik sermaye akışlarını etkileyebilir. Japonya'dan çıkan fonların bir kısmı Türkiye gibi yüksek getirili piyasalara yönelebilir; ancak yen carry trade pozisyonlarının çözülmesi kısa vadede volatiliteyi artırabilir. Ayrıca, Türkiye'nin Japonya ile ticaret hacmi sınırlı olsa da, küresel finansal koşullardaki sıkılaşma, Türkiye Cumhuriyet Merkez Bankası'nın faiz politikasını dolaylı olarak etkileyebilir. Türkiye, enflasyonla mücadelede sıkı para politikası izlerken, Japonya'nın normalleşme adımları küresel likidite koşullarını şekillendirecek. Jeopolitik açıdan ise Asya'daki para politikası dinamikleri, Türkiye'nin ihracat pazarları ve enerji ithalatı üzerinden dolaylı yansımalar yaratabilir.