Japonya hükümeti, 120 milyar dolar değerinde yeni Japon devlet tahvilini satmak için alıcı arıyor. Ülkenin devasa kamu borcunu finanse etmekte zorlanan hükümet, GPIF (Devlet Emeklilik Yatırım Fonu) ve hanehalkını daha fazla tahvil almaya ikna etmeye çalışıyor. Bu gelişme, Japonya Merkez Bankası'nın (BOJ) uzun süredir devam eden ultra gevşek para politikasını sona erdirme çabalarıyla aynı zamana denk geliyor ve küresel piyasalarda yeni bir belirsizlik yaratıyor.
Japonya'nın Borç Yükü ve Tahvil Piyasası
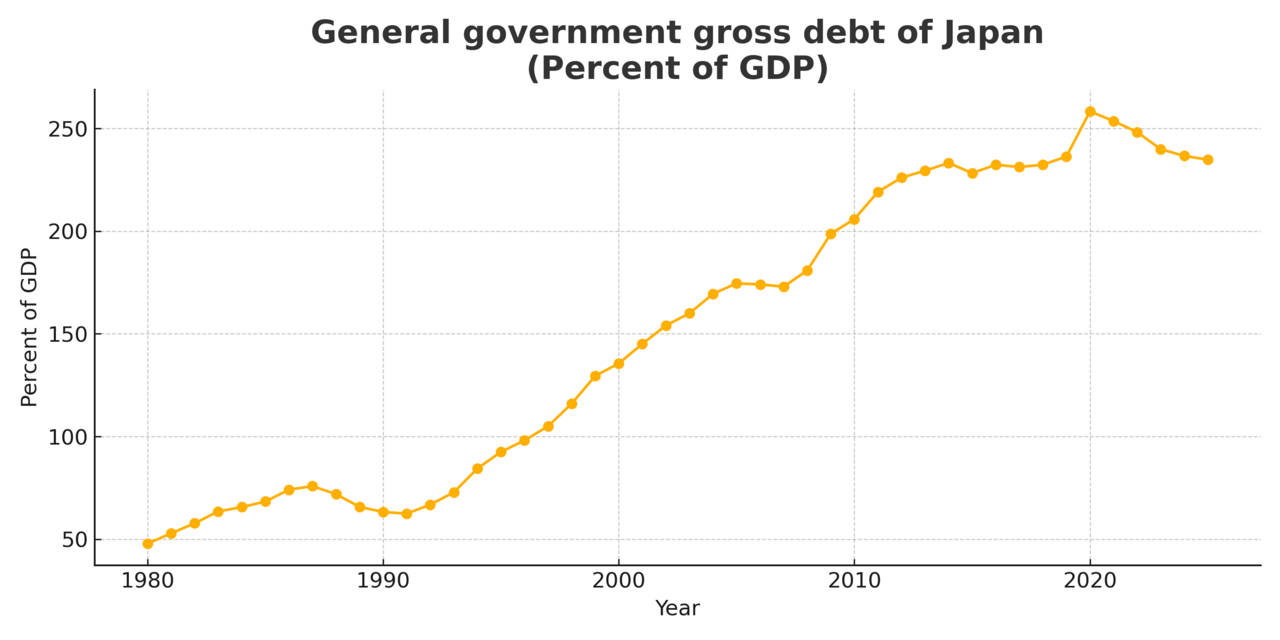
Japonya, gayri safi yurtiçi hasılasının (GSYH) yaklaşık iki buçuk katına denk gelen kamu borcuyla dünyanın en borçlu gelişmiş ekonomisi konumunda. Uzun yıllar boyunca BOJ, agresif tahvil alım programlarıyla piyasayı destekledi ve faiz oranlarını sıfıra yakın tuttu. Ancak enflasyonun yükselmesi ve küresel faiz oranlarının artmasıyla birlikte BOJ, getiri eğrisi kontrolünü (YCC) gevşetmeye ve tahvil alımlarını azaltmaya başladı. Bu durum, hükümetin yeni tahvil ihraçlarında alıcı bulmasını zorlaştırıyor. Geleneksel olarak Japon devlet tahvillerinin en büyük alıcısı olan BOJ'un talebi azalırken, özel sektörün bu boşluğu doldurması gerekiyor.
Hükümet, bu nedenle GPIF'i ve hanehalkını hedef alıyor. GPIF, dünyanın en büyük emeklilik fonu olup yaklaşık 1,5 trilyon dolar değerinde varlığa sahip. Fonun portföyünde Japon tahvillerinin ağırlığı son yıllarda azalmış durumda. Hükümet, fonu daha fazla devlet tahvili almaya teşvik etmek için çeşitli düzenlemeleri gözden geçiriyor. Ayrıca hanehalkının tasarruflarını da tahvillere yönlendirmek için vergi teşvikleri ve yeni finansal ürünler üzerinde çalışılıyor.
Küresel Piyasalar Üzerindeki Etkiler
Japonya'nın tahvil piyasasındaki bu değişim, küresel finansal sistem için büyük önem taşıyor. Japonya, dünyanın en büyük net alacaklı ülkesi ve Japon yatırımcılar, ABD Hazine tahvilleri ve Avrupa devlet tahvilleri dahil olmak üzere yurtdışında büyük miktarda varlık tutuyor. Japon tahvillerinin getirilerinin yükselmesi, Japon yatırımcıların yurtdışı yatırımlarını geri çekmesine ve küresel tahvil getirilerinin yükselmesine yol açabilir. Bu durum, özellikle gelişmekte olan piyasalar için sermaye çıkışı riski anlamına geliyor. Ayrıca, Japon yeninin değer kazanması, Japonya'nın ihracat rekabetçiliğini olumsuz etkileyebilir. Analistler, BOJ'un para politikasını normalleştirme sürecinin küresel piyasalarda volatiliteyi artırabileceği uyarısında bulunuyor.
Öte yandan, Japonya'nın tahvil ihraçlarındaki zorluk, ülkenin mali sürdürülebilirliği konusundaki endişeleri de artırıyor. Hükümet, sosyal güvenlik harcamaları ve savunma harcamalarındaki artış nedeniyle bütçe açığını finanse etmek için daha fazla borçlanmak zorunda. Ancak yaşlanan nüfus ve düşük büyüme, vergi gelirlerini sınırlıyor. Bu denge, Japonya'nın uzun vadeli mali sağlığı için risk oluşturuyor.
Türkiye Açısından Değerlendirme
Japonya'nın tahvil piyasasındaki bu gelişme, doğrudan Türkiye'yi etkilememekle birlikte, küresel sermaye akımları üzerinden dolaylı etkiler yaratabilir. Japon yatırımcıların yurtdışı varlıklarını azaltması, gelişmekte olan piyasalara yönelik sermaye akımlarını olumsuz etkileyebilir. Türkiye gibi yüksek dış finansman ihtiyacı olan ülkeler, küresel risk iştahındaki daralma karşısında daha kırılgan hale gelebilir. Ayrıca, Japon yeninin değer kazanması, Türkiye'nin ihracat pazarlarındaki rekabet koşullarını etkileyebilir. Ancak Türkiye'nin Japonya ile ticaret hacmi sınırlı olduğundan, doğrudan etki düşük kalacaktır. Yine de küresel faiz oranlarındaki yükseliş eğilimi, Türkiye'nin dış borçlanma maliyetlerini artırabilir.