Uluslararası finans piyasalarında dikkat çeken bir eğilim giderek güçleniyor: Hükümetler ve merkez bankaları, ABD Hazine tahvilleri yerine Amerikan hisse senetlerini tercih etmeye başladı. Bu yönelim, küresel ekonominin temel taşlarından biri olan dolar cinsinden rezerv varlıklara olan talebin yapısını değiştiriyor. Uzmanlar, söz konusu kaymanın doların küresel hakimiyeti ve finansal istikrar üzerinde uzun vadeli sonuçlar doğurabileceği uyarısında bulunuyor.
Rezerv Yönetiminde Risk İştahı Artıyor
Geleneksel olarak, ülkeler döviz rezervlerinin büyük bir kısmını ABD Hazine tahvilleri gibi düşük riskli, likit varlıklarda tutar. Ancak son yıllarda getiri arayışı ve çeşitlendirme ihtiyacı, bazı hükümetleri daha riskli varlıklara yönlendiriyor. Hisse senetleri, tahvillere kıyasla daha yüksek getiri potansiyeli sunsa da, beraberinde oynaklık ve sermaye kaybı riskini getiriyor.
Uluslararası Para Fonu (IMF) ve Dünya Bankası gibi kurumların verileri, gelişmekte olan ülkelerin rezervlerinde hisse senedi payının arttığını gösteriyor. Özellikle Çin, Rusya ve bazı Körfez ülkeleri, ABD tahvillerine olan bağımlılıklarını azaltmak için alternatif arayışlarını hızlandırdı. Bu ülkeler, aynı zamanda jeopolitik risklere karşı da korunma amacı güdüyor.
ABD Merkez Bankası (Fed) verilerine göre, yabancı resmi kurumların elindeki ABD hisse senedi miktarı son on yılda kayda değer bir artış gösterdi. 2010'lu yılların başında yabancı merkez bankalarının portföylerinde hisse senedi neredeyse yok denecek kadar azken, bugün bu oran bazı ülkelerde yüzde 10'u aşmış durumda.
Küresel Ekonomi İçin Riskler ve Fırsatlar
Bu değişim, küresel ekonomi için hem riskler hem de fırsatlar barındırıyor. Hisse senetlerine yönelen rezervler, sermaye piyasalarına likidite sağlayarak ekonomik büyümeyi destekleyebilir. Ancak aynı zamanda, ani çıkışlar veya piyasa çalkantıları durumunda rezerv kayıplarına yol açarak finansal kırılganlığı artırabilir.
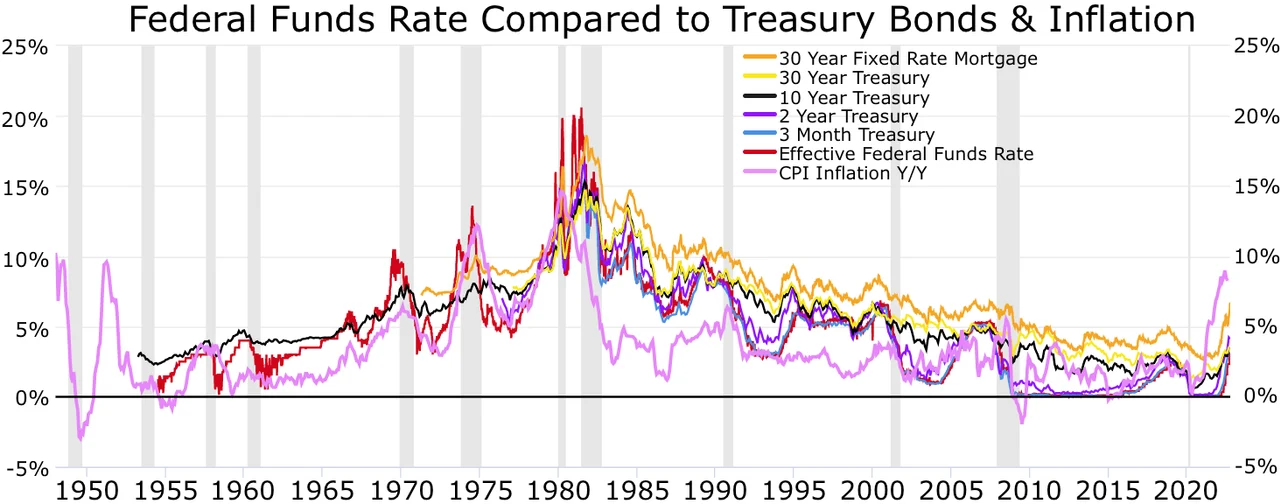
Öte yandan, ABD tahvillerine olan talebin azalması, ABD'nin borçlanma maliyetlerini yükseltebilir. Bu da dolaylı olarak küresel faiz oranlarını ve doların değerini etkileyebilir. Doların zayıflaması, gelişmekte olan ülkelerin borç yükünü hafifletebilir; ancak aynı zamanda küresel ticarette belirsizlik yaratabilir.
Uzmanlar, bu eğilimin COVID-19 salgını sonrası dönemde hız kazandığını belirtiyor. Salgın sırasında uygulanan genişletici para politikaları ve düşük faiz ortamı, yatırımcıları daha riskli varlıklara yöneltmişti. Ancak şimdi merkez bankaları faizleri artırırken, bu pozisyonların sürdürülebilirliği sorgulanıyor.
Türkiye Açısından Değerlendirme
Türkiye, son yıllarda döviz rezervlerini güçlendirmek için çeşitli adımlar atıyor. Merkez Bankası'nın rezerv kompozisyonu büyük ölçüde altın ve döviz mevduatlarından oluşuyor; hisse senedi ağırlığı ise sınırlı. Küresel eğilimin Türkiye'ye yansıması, daha çok doların değer kazanması veya kaybetmesi üzerinden dolaylı olur. Doların zayıflaması, Türkiye'nin dış borç yükünü hafifletici etki yapabilir. Ancak ABD tahvillerine talebin azalması, küresel faizlerin yükselmesine neden olursa, bu durum Türkiye'nin borçlanma maliyetlerini artırabilir. Ayrıca, jeopolitik riskler nedeniyle Türkiye'nin rezerv çeşitlendirmesinde altına yönelmesi beklenebilir.