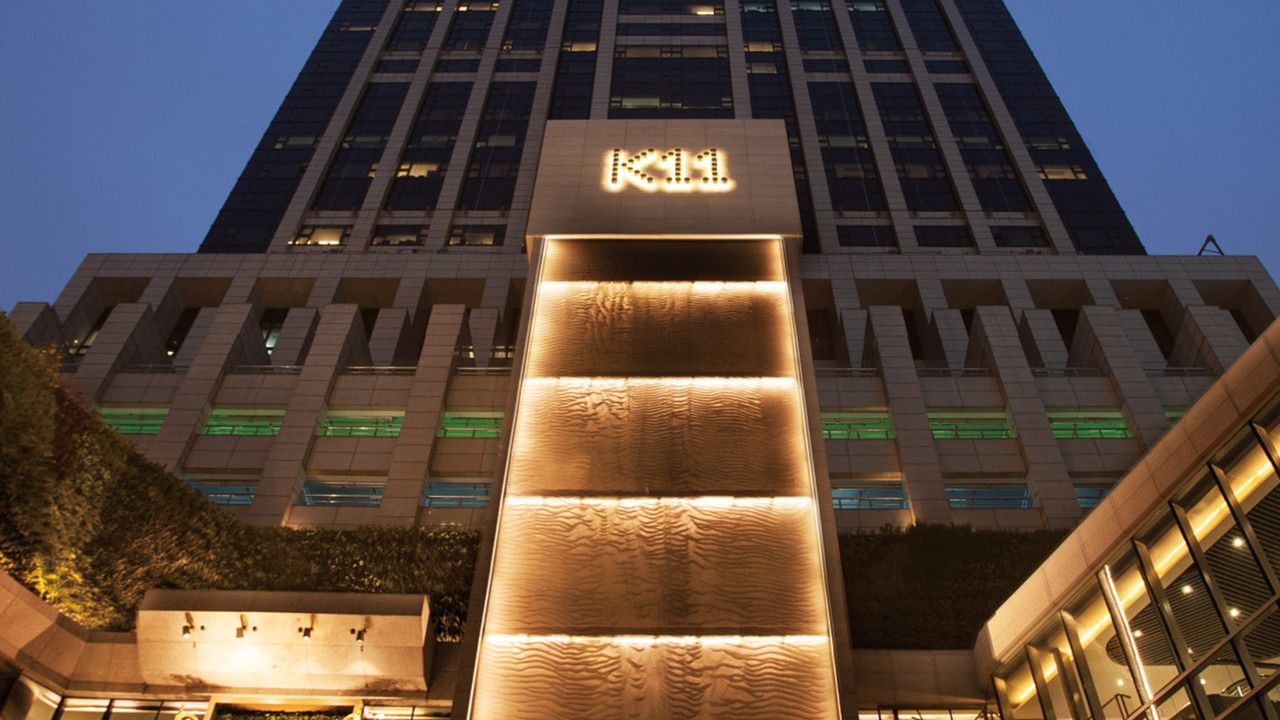
Hong Kong'un en varlıklı ailelerinden biri tarafından kontrol edilen ve mali sıkıntı içindeki New World Development (NWD), Şanghay Borsası'ndan K11 Shanghai varlıklarını bir gayrimenkul yatırım ortaklığı (REIT) olarak ayırıp borsada işlem görmesi için yeşil ışık aldı. NWD C-REIT olarak adlandırılan halka arzın beklenen büyüklüğü henüz açıklanmadı. Bu hamle, şirketin borç yükünü hafifletme stratejisinin bir parçası olarak değerlendiriliyor.
Gelişmenin Arka Planı
New World Development, Hong Kong'un en büyük gayrimenkul geliştiricilerinden biri ve Cheng ailesi tarafından yönetiliyor. Şirket, son yıllarda artan borç seviyeleri ve Çin anakarasındaki gayrimenkul piyasasındaki yavaşlama nedeniyle ciddi mali baskı altında. NWD, toplam borcunu azaltmak için varlık satışları ve yeniden yapılandırma adımları atıyor. K11 Shanghai, şirketin lüks karma kullanımlı gayrimenkul projelerinden biri; perakende, ofis ve kültürel alanları içeriyor.
Şanghay Borsası'nın onayı, Çin'in gayrimenkul sektöründe altyapı REIT'leri dışındaki ticari gayrimenkul REIT'lerine kapı aralaması açısından da önem taşıyor. Düzenleyiciler, son dönemde pazarları canlandırmak için REIT piyasasını genişletme sinyali veriyordu. NWD'nin başvurusunun kabulü, Çin'deki ticari gayrimenkul varlıklarının paketlenip halka arz edilmesi için bir emsal oluşturabilir.
Kaynak özette belirtildiği üzere, NWD C-REIT için beklenen arz büyüklüğü henüz netleşmedi. Ancak analistler, şirketin nakit akışını rahatlatmak için bu adımı hızlandırdığını düşünüyor. New World, daha önce de Hong Kong ve anakara Çin'deki bazı varlıklarını satışa çıkarmış, hatta bazı projelerde ortaklık arayışına girmişti. Şirketin hisseleri, borç endişeleri nedeniyle son bir yılda önemli ölçüde değer kaybetti.
Bölgesel ve Küresel Boyut
Çin'in gayrimenkul sektörü, 2021'den bu yana ağır bir kriz içinde. Evergrande'nin temerrüde düşmesiyle başlayan süreç, diğer geliştiricilere de sıçradı. Ancak son aylarda Pekin yönetimi, sektörü istikrara kavuşturmak için bir dizi önlem aldı: faiz indirimleri, kredi kolaylıkları ve yerel yönetimlere konut stoklarını satın alma yetkisi verilmesi gibi. Bu bağlamda NWD'nin REIT hamlesi, hem şirketin kendi kurtuluş çabası hem de Çin'in gayrimenkul piyasasını canlandırma çabalarının bir yansıması.
Hong Kong merkezli şirketlerin anakara varlıklarını bu şekilde yapılandırması, iki piyasa arasındaki sermaye akışını da etkileyebilir. Şanghay Borsası'nda işlem görecek bir REIT, uluslararası yatırımcılara Çin ticari gayrimenkulüne dolaylı erişim imkanı sunacak. Asya-Pasifik bölgesinde REIT piyasaları Japonya, Singapur ve Avustralya'da oldukça gelişmiş durumda; Çin'in bu alanda atacağı adımlar, bölgesel portföy çeşitlendirmesi açısından önemli.
Öte yandan, NWD'nin mali durumu, Hong Kong'un genel ekonomik görünümüyle de yakından ilişkili. Hong Kong, son yıllarda siyasi ve ekonomik dalgalanmalar yaşadı; pandemi sonrası toparlanma beklenenden yavaş oldu. Gayrimenkul fiyatlarındaki düşüş ve ofis boşluk oranlarındaki artış, geliştiricilerin bilançolarını zorluyor. NWD'nin attığı adım, diğer Hong Kong'lu geliştiriciler için de bir model oluşturabilir.
Türkiye Açısından Değerlendirme
Bu gelişme, doğrudan Türkiye ile ilgili olmasa da küresel sermaye piyasaları ve gayrimenkul yatırım ortaklıkları açısından dolaylı etkiler taşıyor. Çin'in REIT piyasasını genişletmesi, uluslararası yatırımcıların portföylerinde Asya'ya ayırdığı payı artırabilir; bu da Türkiye gibi gelişmekte olan piyasalara yönelebilecek fonların rekabetini etkileyebilir. Ayrıca, Türk inşaat ve gayrimenkul sektörü, benzer REIT modelini uzun süredir kullanıyor; Çin'deki bu tür adımlar, Türkiye'deki GYO'lar için karşılaştırmalı bir referans olabilir. Küresel risk iştahındaki değişim, doğrudan yabancı yatırım akışlarını etkileyebilir.