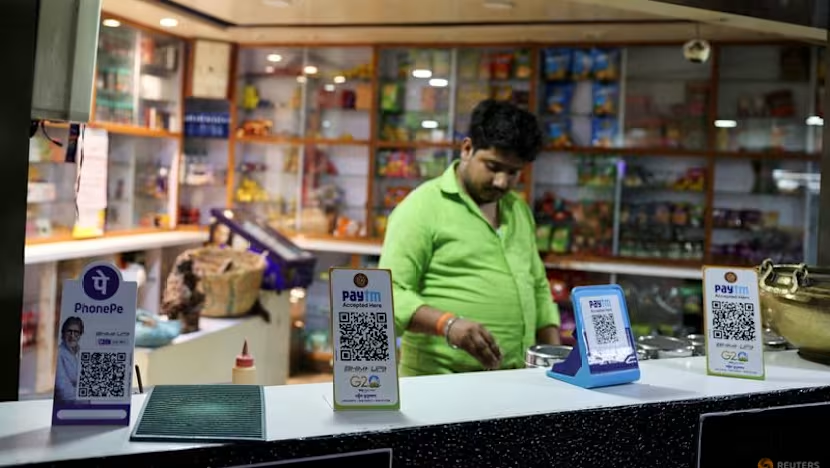
Hindistan'ın dünyaca ünlü dijital ödeme sistemi UPI (Birleşik Ödemeler Arayüzü), yeni bir ücret düzenlemesiyle gündemde. Hindistan Ulusal Ödemeler Kurumu (NPCI), belirli işlem türleri için bankalara ve ödeme hizmeti sağlayıcılarına komisyon ödenmesine olanak tanıyan bir değişikliğe gitti. Karar, 300 milyondan fazla aktif kullanıcı ve 50 milyondan fazla satıcıyı doğrudan etkiliyor. UPI, günlük 400 milyondan fazla işlem hacmiyle dünyanın en büyük gerçek zamanlı ödeme ağı konumunda. Peki bu değişiklik ne anlama geliyor ve neden bu kadar yankı uyandırdı?
UPI Nedir ve Neden Bu Kadar Önemli?
UPI, Hindistan Merkez Bankası (RBI) ve NPCI tarafından 2016 yılında hayata geçirilen, bankalar arası anlık para transferini sağlayan bir sistem. Kullanıcılar, akıllı telefonları üzerinden saniyeler içinde para gönderip alabiliyor. Başlangıçta küçük meblağlar için tasarlanan sistem, kısa sürede günlük yaşamın vazgeçilmezi haline geldi. Çay satıcısından büyük marketlere kadar her yerde QR kod ile ödeme kabul ediliyor. 2023 itibarıyla UPI, Hindistan'ın perakende dijital ödemelerinin %75'inden fazlasını oluşturuyor. Sistem, nakit bağımlılığını azaltarak kayıt dışı ekonomiyi kayıt altına alma hedefinin merkezinde yer alıyor.
Ancak bugüne kadar UPI işlemleri için tüketiciden doğrudan bir ücret alınmıyordu. Bankalar ve ödeme platformları, bu hizmeti ücretsiz sunuyor; maliyetlerini başka kalemlerden karşılıyorlardı. Bu durum, özellikle son yıllarda sistemin sürdürülebilirliği tartışmalarını beraberinde getirdi. NPCI'nin son kararı, işte bu dengeyi değiştirmeyi amaçlıyor.
Yeni Düzenleme Neleri Kapsıyor?
NPCI'nin açıklamasına göre, 1 Nisan 2025'ten itibaren belirli UPI işlemleri için işlem ücreti alınabilecek. Düzenleme, özellikle 2.000 rupiden (yaklaşık 24 dolar) yüksek tutarlı işlemleri hedefliyor. Ancak bu ücretin doğrudan kullanıcıdan alınması zorunlu değil; bankalar ve ödeme hizmeti sağlayıcıları, bu maliyeti müşterilerine yansıtıp yansıtmamakta serbest bırakılıyor. Sektör kaynaklarına göre, ücretin işlem başına %0,1 ila %0,2 arasında olması bekleniyor. Bu oran, kredi kartı işlem ücretlerine kıyasla oldukça düşük.
Düzenleme kapsamında, P2M (kişiden satıcıya) işlemleri için belirli bir üst sınır getiriliyor. Ayrıca, küçük esnafı korumak adına, aylık belirli bir cirosu olan satıcılara muafiyet tanınması planlanıyor. NPCI, böylece sistemin büyümesini sekteye uğratmadan, altyapı maliyetlerinin daha adil paylaşılmasını hedefliyor.
Tartışmalar ve Muhalefet
Karar, Hindistan'da karışık tepkilere yol açtı. Tüketici dernekleri, UPI'nin ücretsiz kalması gerektiğini savunuyor. Onlara göre, ücretlendirme, dijital ödemeye geçişi yavaşlatabilir ve dar gelirli kesimleri olumsuz etkileyebilir. Öte yandan, bankalar ve fintech şirketleri, uzun süredir altyapı maliyetlerinin altında ezildiklerini belirtiyor. Özellikle son üç yılda UPI işlem hacmindeki patlama, sistemin işletme maliyetlerini ciddi ölçüde artırdı.
Hindistan hükümeti ise denge politikası izliyor. Maliye Bakanlığı yetkilileri, düzenlemenin "küçük işletmeleri ve son kullanıcıları koruyacak şekilde" tasarlandığını vurguluyor. Uzmanlar ise, ücretin düşük tutulması halinde etkisinin sınırlı olacağını, ancak yine de ödeme davranışlarında psikolojik bir eşik yaratabileceğini belirtiyor.
Küresel ve Bölgesel Yansımalar
UPI, sadece Hindistan'da değil, küresel ölçekte de ilgiyle takip ediliyor. Singapur'un PayNow'u, Birleşik Arap Emirlikleri'nin Aani'si ve hatta Avrupa'nın EPI girişimi, UPI'yi model alıyor. Hindistan, UPI altyapısını dost ülkelere ihraç ederek dijital diplomasi yürütüyor. Bu nedenle, Hindistan'ın kendi içindeki ücret düzenlemesi, diğer ülkelerin benzer sistemler kurarken maliyet modelini nasıl kurgulayacağına dair önemli bir örnek teşkil edecek.
Ayrıca, UPI'nin uluslararasılaşması, Hindistan'ın yazılım ve hizmet ihracatını da destekliyor. Sistemin yurt dışında kullanılması, Hint teknoloji şirketleri için yeni pazarlar açıyor. Ancak ücretlendirme, bu genişleme stratejisini yavaşlatabilir. Özellikle yurt dışındaki Hint diasporası için UPI, Hindistan'a para transferinde önemli bir kanal. Yeni ücretler, bu kanalın cazibesini azaltabilir.
Türkiye Açısından Değerlendirme
Türkiye, kendi anlık ödeme sistemi FAST'ı (Fonların Anlık ve Sürekli Transferi) 2021'de devreye aldı. UPI'nin ücretlendirme deneyimi, FAST'ın gelecekteki maliyet modeli için ders niteliğinde. Türkiye'de şu an FAST işlemleri ücretsiz; ancak bankaların altyapı maliyetleri artıyor. Hindistan'ın attığı adım, Türkiye'nin de benzer bir geçişi planlayıp planlamadığı sorusunu gündeme getiriyor. Ayrıca, Türkiye'nin dijital ödeme sistemlerinde yerli ve millî çözümlere yönelmesi, UPI gibi dışa bağımlılığı azaltan modelleri öne çıkarıyor. Hindistan deneyimi, Türkiye'nin dijital ekonomi stratejisinde maliyet-fayda dengesini kurarken referans olabilir.