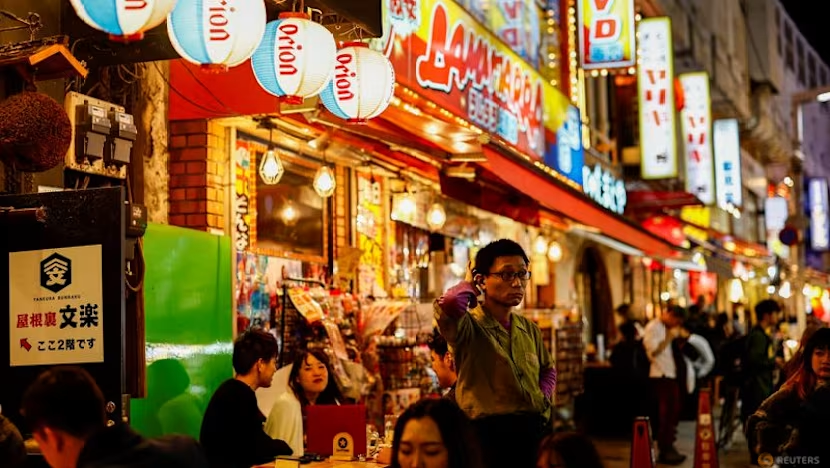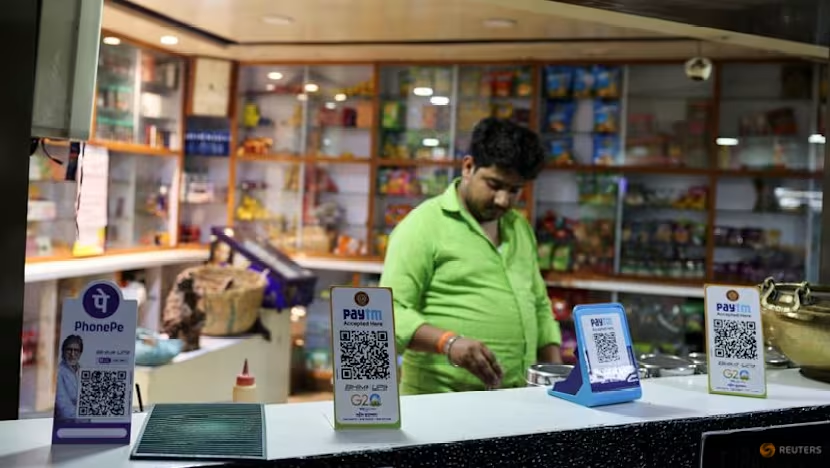
Hindistan, dünyanın en büyük gerçek zamanlı ödeme sistemi olan Birleşik Ödemeler Arayüzü (UPI) ile dijital ödemelerde çığır açtı. Ancak ödeme yasasında yapılan bir değişiklik, milyonlarca esnafın belirli gerçek zamanlı işlemler için ücretlendirilmesine kapı aralıyor. İşletmeler ve uzmanlar, CNA'ya yaptıkları açıklamada, mütevazı görünen bu ücretlerin bile kâr marjlarını sıkıştırabileceği uyarısında bulunuyor. UPI, aylık milyarlarca işlemi ücretsiz olarak gerçekleştirirken, yeni düzenleme esnafın maliyet yükünü artırma riski taşıyor.
UPI'nin Yükselişi ve Ücretsiz İşlem Modeli
Hindistan Ulusal Ödemeler Kurumu (NPCI) tarafından 2016 yılında hayata geçirilen UPI, bankalar arası anlık para transferini mümkün kılarak ülkenin dijital ödeme ekosistemini dönüştürdü. Sistem, akıllı telefonlar üzerinden QR kod veya sanal ödeme adresi (VPA) ile saniyeler içinde işlem yapma olanağı tanıyor. Bugün UPI, aylık 10 milyarın üzerinde işleme ev sahipliği yapıyor ve günlük işlem hacmi 2023 itibarıyla 10 milyar doları aşmış durumda. Bu başarı, Hindistan'ı dijital ödemelerde küresel bir lider haline getirdi; birçok ülke UPI modelini kopyalamayı düşünüyor.
UPI'nin en büyük cazibesi, hem tüketiciler hem de satıcılar için işlem ücretlerinin sıfır olmasıydı. Hükümet, dijital ödemeleri teşvik etmek amacıyla bankalara ve ödeme hizmet sağlayıcılarına sübvansiyon sağlıyor, böylece esnaf herhangi bir kesintiyle karşılaşmıyordu. Ancak bu sürdürülebilirlik sorgulanıyor; sistemin altyapı maliyetleri her yıl artıyor.
Yasa Değişikliği ve Esnafın Endişeleri
2025 yılında yürürlüğe giren yeni ödeme yasası düzenlemesi, belirli gerçek zamanlı işlemler için işlem ücreti alınmasına olanak tanıyor. Hindistan Merkez Bankası (RBI) ve NPCI, ücretlerin yalnızca belirli kategorilerde ve düşük tutarlarda olacağını belirtse de, esnaf kesimi endişeli. Küçük işletmeler, hâlihazırda dar olan kâr marjlarının bu ek yükü kaldıramayacağını söylüyor. Örneğin, günlük 100 işlem yapan bir bakkal, işlem başına 0,05 rupi ödediğinde aylık 150 rupi ek maliyetle karşılaşabilir. Bu rakam kulağa küçük gelse de, milyonlarca esnaf için toplamda ciddi bir yük oluşturuyor.
Uzmanlar, ücretlerin tüketicilere yansıtılması durumunda dijital ödeme kullanımının azalabileceği ve nakit kullanımına geri dönüş olabileceği uyarısında bulunuyor. Mumbai'deki bir teknoloji analisti, "Ücretsiz işlem, UPI'nin büyümesinin arkasındaki ana itici güçtü. Eğer bu değişirse, özellikle düşük gelirli kesimlerde benimsenme oranı düşebilir" diyor. Öte yandan, bankalar ve ödeme şirketleri, artan altyapı maliyetleri nedeniyle bir süredir ücret talep ediyordu. Hükümetin bu adımı, sektörün baskısına bir yanıt olarak görülüyor.
Bölgesel ve Küresel Boyut
Hindistan'ın UPI modeli, sınır ötesi ödemelerde de genişliyor. Singapur, BAE, Bhutan, Nepal ve Sri Lanka gibi ülkelerle bağlantı kuruldu. Fransa ve Japonya gibi ülkelerle görüşmeler sürüyor. UPI'nin küresel yayılımı, Hindistan'ın finansal teknoloji ihracatçısı olma hedefini gösteriyor. Ancak iç piyasada yaşanacak bir ücret tartışması, bu genişlemeyi yavaşlatabilir. Ayrıca, dünya genelinde birçok ülke kendi gerçek zamanlı ödeme sistemlerini kurarken (örneğin Brezilya'nın Pix'i, Avrupa'nın TIPS'i), Hindistan'ın deneyimi dikkatle izleniyor. Ücretlendirme modeli, diğer ülkeler için de bir test niteliğinde.
Ekonomistler, Hindistan'ın dijital ödeme devriminin finansal kapsayıcılığı artırdığını, kayıt dışı ekonomiyi azalttığını ve vergi tabanını genişlettiğini vurguluyor. Ancak sürdürülebilirlik için bir denge bulunması gerekiyor. Hükümet, ücretleri düşük tutarak ve belki de yalnızca büyük işletmelerden alarak bu dengeyi sağlamaya çalışabilir. Esnaf temsilcileri ise görüşmelere dahil edilmek istiyor.
Türkiye Açısından Değerlendirme
Hindistan'ın UPI deneyimi, Türkiye'nin kendi dijital ödeme altyapısı için önemli dersler içeriyor. Türkiye'de FAST (Fonların Anlık ve Sürekli Transferi) sistemi ve BKM Express gibi çözümler yaygınlaşıyor, ancak UPI ölçeğinde bir benimseme henüz yakalanamadı. Hindistan'da ücretsiz işlem modelinin sürdürülemez olduğu ortaya çıkarsa, Türkiye gibi ülkelerin dijital ödeme teşviklerini gözden geçirmesi gerekebilir. Ayrıca, Türkiye'nin fintech ihracatı potansiyeli açısından, Hindistan'ın karşılaştığı zorluklar yol gösterici olabilir. Kısa vadede, esnaf üzerindeki maliyet baskısı, kayıt dışılığı artırabilir; bu da vergi gelirlerini olumsuz etkiler.