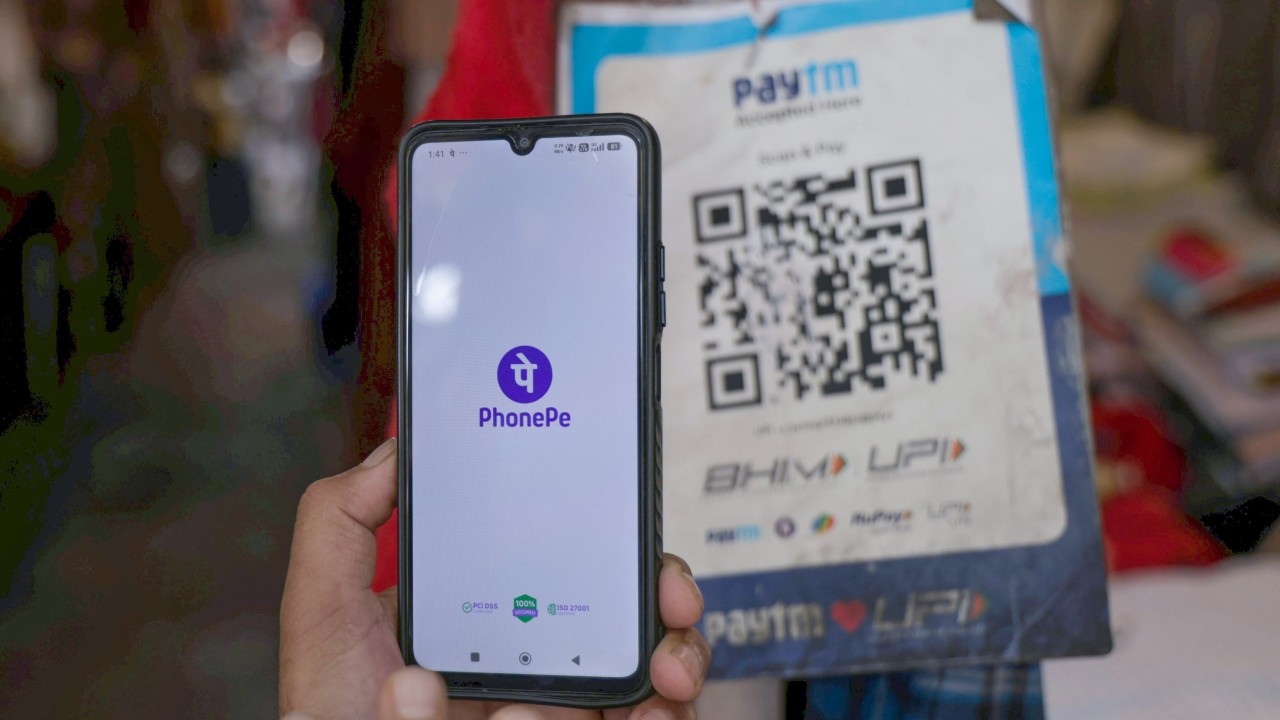
Hindistan'da milyonlarca kişi için bir fincan çay veya yol kenarındaki satıcıdan market alışverişi yapmak artık cüzdan yerine telefona uzanmak anlamına geliyor. Bu alışkanlık, şimdiye kadar tüketicilerden bu tür günlük işlemler için hiçbir ücret almayan bir sistem sayesinde mümkün hale geldi. Ancak hükümetin dijital ödeme sistemini başlatmasından on yıl sonra, bu ücretsiz dönem sona eriyor. Yeni düzenleme, dijital ödemelerden belirli bir kesinti yapılmasını öngörüyor ve bu durum, hem Hindistan'da hem de benzer sistemleri kurmayı planlayan Asya ve Küresel Güney ülkelerinde geniş yankı uyandırdı.
Hindistan'ın Dijital Ödeme Devrimi ve Yeni Düzenleme
Hindistan'ın dijital ödeme ekosistemi, 2016 yılında başlatılan Birleşik Ödeme Arayüzü (UPI) ile çığır açtı. UPI, bankalar arası anlık para transferini mümkün kılarak, akıllı telefonu olan herkesin saniyeler içinde ödeme yapmasını sağladı. Kısa sürede milyonlarca küçük esnaf, sokak satıcısı ve tüketici bu sistemi benimsedi. Hükümet, dijital ödemeleri teşvik etmek için işlem ücreti almama politikası izledi ve bu sayede UPI, dünyanın en büyük dijital ödeme platformlarından biri haline geldi. Ancak sistemin sürdürülebilirliği tartışmaları beraberinde getirdi. Bankalar ve ödeme hizmet sağlayıcıları, artan işlem hacmi karşısında altyapı maliyetlerinin karşılanması gerektiğini savunuyordu. Sonunda hükümet, belirli bir tutarın üzerindeki işlemlerden küçük bir ücret alınmasına izin veren bir düzenleme yaptı. Bu değişiklik, özellikle yüksek hacimli işlemler için geçerli olacak ve düşük tutarlı günlük harcamaları muhtemelen etkilemeyecek. Yine de karar, dijital ödemelerin tamamen ücretsiz olduğu algısını zedeleyerek kullanıcı davranışlarını değiştirebilir.
Asya ve Küresel Güney İçin Dersler
Hindistan'ın deneyimi, dijital ödeme sistemlerini yaygınlaştırmak isteyen diğer gelişmekte olan ülkeler için bir yol haritası sunuyor. Öncelikle, devlet destekli bir altyapı ve ücretsiz işlem modeli, finansal kapsayıcılığı hızla artırabiliyor. Ancak uzun vadede sistemin maliyetini kimin karşılayacağı sorusu kaçınılmaz. Hindistan'ın yeni ücret düzenlemesi, bu dengeyi bulma çabasının bir yansıması. Asya ve Küresel Güney'deki ülkeler, Hindistan modelini kopyalarken bu maliyet-fayda analizini dikkate almalı. Örneğin, Endonezya, Brezilya ve Nijerya gibi ülkeler kendi hızlı ödeme sistemlerini kurarken benzer zorluklarla karşılaşabilir. Ayrıca, dijital ödemelerin ücretsiz kalması, kayıt dışı ekonomiyi kayıt altına almak için güçlü bir teşvik. Ücretlendirme, bu teşviki zayıflatabilir ve nakit kullanımına geri dönüşü tetikleyebilir. Bu nedenle, politika yapıcıların ücretleri düşük tutması ve temel ihtiyaç harcamalarını muaf tutması kritik. Hindistan'daki yeni düzenleme, tam da bu hassasiyeti gözeterek küçük işlemleri kapsam dışı bıraktı. Yine de, ödeme şirketlerinin kârlılığı ile kullanıcıların ücretsiz hizmet beklentisi arasındaki gerilim, diğer ülkeler için de öğretici bir vaka oluşturuyor.
Öte yandan, Hindistan'ın dijital kamu altyapısı (DPI) modeli, sadece ödemelerle sınırlı değil; kimlik doğrulama, veri paylaşımı ve diğer finansal hizmetleri de kapsıyor. Bu bütüncül yaklaşım, Asya ve Afrika'daki birçok ülke tarafından inceleniyor. Ancak her ülkenin kendi yerel dinamikleri, bankacılık sektörünün yapısı ve tüketici alışkanlıkları farklı. Dolayısıyla Hindistan modelini körü körüne kopyalamak yerine, kendi koşullarına uyarlamak gerekiyor. Örneğin, bazı ülkelerde telekom operatörleri ödeme sistemlerinde daha baskın; bu da maliyet dağılımını etkiliyor. Ayrıca, siyasi irade ve düzenleyici çerçeve, dijital ödemelerin yaygınlaşmasında belirleyici rol oynuyor. Hindistan'da olduğu gibi, hükümetin kararlılığı ve merkez bankasının desteği, sistemin başarısında kilit faktör.
Türkiye Açısından Değerlendirme
Türkiye, kendi dijital ödeme altyapısını güçlendirmek için önemli adımlar atıyor. TCMB'nin FAST sistemi ve dijital Türk lirası projesi, Hindistan'ın UPI modeline benzer bir hızlı ödeme ağı oluşturma çabası. Hindistan'ın ücretsiz işlem dönemini sonlandırma kararı, Türkiye için bir uyarı niteliğinde. Eğer Türkiye, dijital ödemeleri yaygınlaştırmak istiyorsa, başlangıçta düşük maliyetli veya ücretsiz bir model benimsemeli, ancak uzun vadede sürdürülebilirlik için kademeli ücretlendirmeye geçiş planlamalı. Aksi halde, kullanıcılar nakit kullanmaya devam edebilir ve kayıt dışı ekonomi azalmaz. Ayrıca, Türkiye'nin Asya ve Küresel Güney pazarlarına yönelik fintek ihracatı için Hindistan deneyimi bir referans olabilir. Türk şirketleri, benzer sistemleri geliştirerek bölgesel pazarlarda rekabet edebilir. Sonuç olarak, Hindistan'ın dijital ödeme ücreti düzenlemesi, sadece bir ülke içi mesele değil, aynı zamanda gelişmekte olan ülkeler için finansal teknoloji politikalarında denge arayışının bir göstergesi.