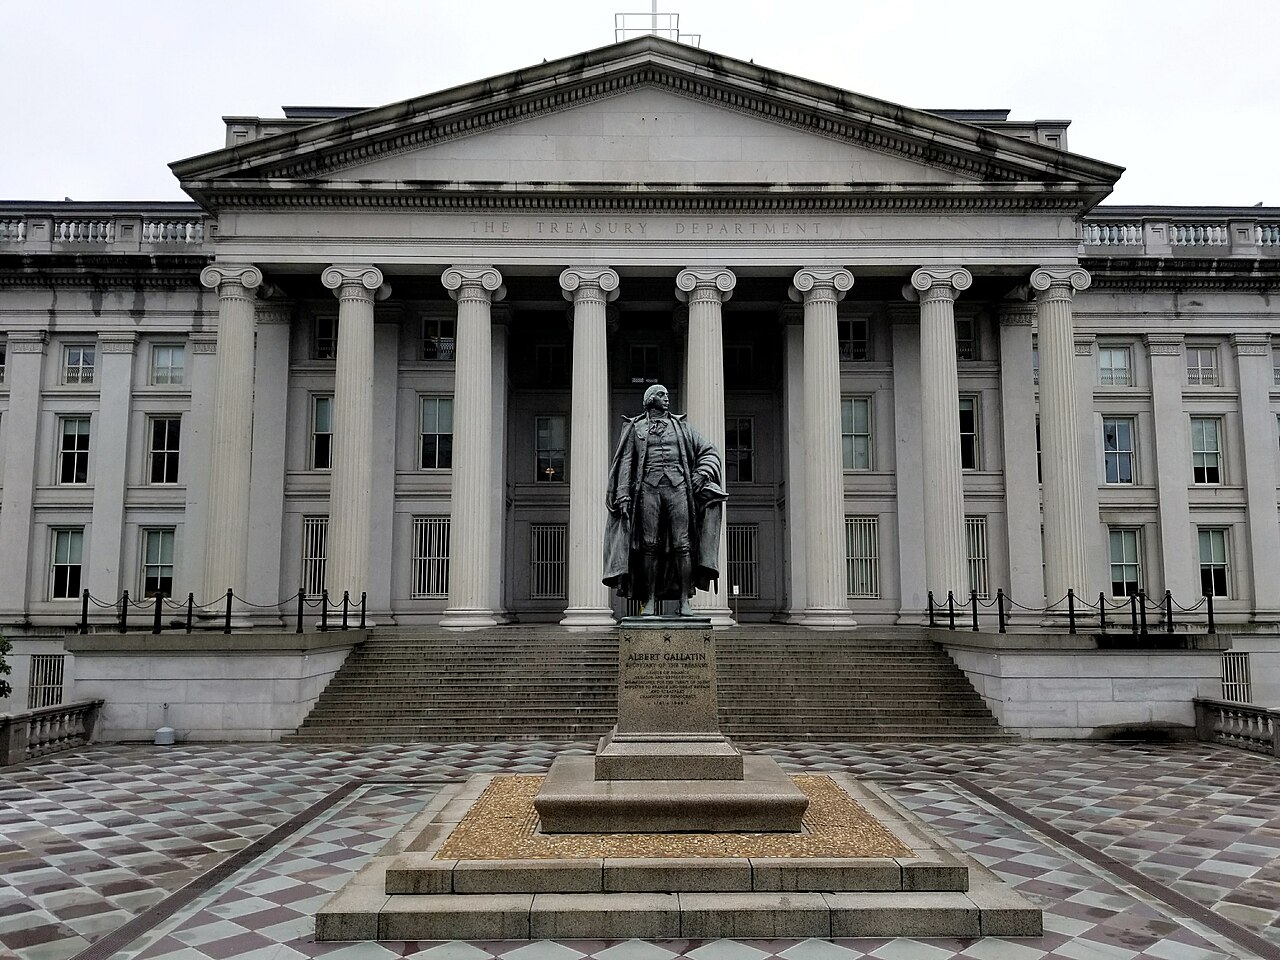
ABD Hazine Bakanlığı, Hazine Bakanı Scott Bessent'in genişlettiği geri alım programı kapsamında 10 ila 20 yıl vadeli menkul kıymetlerden öngörülen azami miktarın altında geri alım gerçekleştirdi. Bu durum, ABD devlet tahvili getirilerinin yükselmesine neden oldu. Söz konusu geri alım, Hazine'nin borç yönetimi stratejisinin bir parçası olarak piyasalarda yakından takip ediliyordu.
Geri Alım Programının Arka Planı ve Piyasa Tepkisi
Hazine Bakanı Scott Bessent'in duyurduğu genişletilmiş geri alım programı, likiditeyi desteklemek ve tahvil piyasasındaki arz-talep dengesizliklerini gidermek amacıyla tasarlanmıştı. Program çerçevesinde Hazine, belirli vadelerdeki tahvilleri piyasadan geri satın alarak borç profilini yönetmeyi hedefliyor. Ancak son ihaleye katılımın düşük olması veya Hazine'nin belirlediği fiyat aralığının piyasa koşullarıyla uyumsuzluğu nedeniyle, gerçekleşen alım miktarı açıklanan üst sınırın altında kaldı.
Bu gelişme, yatırımcıların Hazine'nin piyasaya müdahale kapasitesine ilişkin algısını olumsuz etkiledi. Uzun vadeli tahvil getirileri, alım miktarının düşük kalmasıyla birlikte yükselişe geçti. 10 yıllık ve 20 yıllık tahvil faizleri, gün içinde kayda değer artışlar gösterdi. Piyasa analistleri, Hazine'nin geri alım stratejisinin etkinliğinin sorgulandığını ve bunun borçlanma maliyetlerini artırabileceğini belirtiyor.
Geri alım programı, normalde Hazine'nin nakit yönetimi ve likidite desteği amacıyla kullandığı bir araçtır. Ancak Bessent döneminde programın kapsamı genişletilmiş ve daha uzun vadeli tahvilleri de içerecek şekilde güncellenmişti. Bu hamle, Fed'in niceliksel sıkılaştırma sürecinde bilançosunu küçültmesiyle eş zamanlı olarak tahvil piyasasında oluşan likidite baskısını hafifletmeyi amaçlıyordu. Son geri alımda beklenenin altında kalınması, Hazine'nin piyasa ile fiyatlama konusunda anlaşamadığını veya yatırımcıların daha yüksek getiri talebinde bulunduğunu gösteriyor.
Küresel Piyasalar ve Borçlanma Maliyetleri Üzerindeki Etkiler
ABD devlet tahvili getirileri, küresel finansal sistemin temel referans noktası olduğu için bu gelişme yalnızca ABD ile sınırlı kalmayıp dünya genelinde borçlanma maliyetlerini etkileyebilir. Getirilerdeki artış, gelişmekte olan ülke tahvilleri ve kurumsal borçlanma faizleri üzerinde yukarı yönlü baskı oluşturabilir. Ayrıca, yükselen getiriler ABD dolarını güçlendirerek diğer para birimleri karşısında değer kazanmasına yol açabilir; bu da özellikle dış borcu yüksek ülkeler için risk teşkil eder.
Hazine'nin geri alım programı, para politikası ile maliye politikası arasındaki etkileşimin önemli bir örneğidir. Fed, enflasyonla mücadele kapsamında faiz oranlarını yüksek tutarken, Hazine'nin piyasadan tahvil çekmesi likidite koşullarını dengelemeyi amaçlar. Ancak sonuç, Hazine'nin istediği ölçüde alım yapamaması, piyasa oyuncularının Hazine'nin belirlediği fiyatları kabul etmediğini veya satmaya istekli olmadığını gösteriyor. Bu durum, tahvil piyasasında arzın fazla olduğu ve alıcıların daha yüksek faiz talep ettiği yönünde bir sinyal olarak yorumlanıyor.
Önümüzdeki dönemde Hazine'nin geri alım ihalelerine talebin nasıl şekilleneceği ve getirilerin seyri, küresel risk iştahı ve Fed'in para politikası adımlarına bağlı olacak. Bessent'in programı genişletme kararı, Hazine'nin borç yönetiminde daha aktif bir rol alacağını gösterse de, piyasa koşulları bu tür müdahalelerin sınırlarını ortaya koyuyor.
Türkiye Açısından Değerlendirme
ABD Hazine tahvili getirilerindeki yükseliş, küresel finansal koşulları sıkılaştırarak gelişmekte olan ülkelerden sermaye çıkışı riskini artırır. Türkiye gibi dış finansmana ihtiyaç duyan ekonomiler için bu durum, dış borçlanma maliyetlerinin yükselmesi ve TL üzerinde baskı oluşması anlamına gelir. Ayrıca, doların güçlenmesi Türkiye'nin ihracat rekabetini bir miktar desteklese de, enerji ithalatı faturasını artırarak cari açığı olumsuz etkileyebilir. Türkiye Cumhuriyet Merkez Bankası'nın faiz politikası ve rezerv yönetimi açısından, ABD getirilerindeki bu hareket yakından izlenmeli; olası bir volatilite artışına karşı hazırlıklı olunmalıdır.