Fransa tahvil piyasası, artan risk primi ve siyasi belirsizlikle birlikte “kriz moduna” yaklaşıyor. Bloomberg’in “The Opening Trade” programında Anna Edwards, Guy Johnson, Tom Mackenzie ve Mark Cudmore, Fransız tahvillerindeki son gelişmeleri ve bunun euro bölgesi için anlamını ele aldı. Analistler, Fransa’nın borçlanma maliyetlerindeki yükselişin sadece ülkeye özgü olmadığını, aynı zamanda Avrupa Merkez Bankası’nın (ECB) para politikası ve küresel risk iştahındaki dalgalanmalarla da bağlantılı olduğunu vurguladı.
Piyasa Baskısının Arka Planı
Fransa’nın 10 yıllık devlet tahvili (OAT) faizi, son dönemde Almanya tahvillerine kıyasla tarihsel ortalamaların üzerinde bir risk primi (spread) ile işlem görüyor. Bu durum, yatırımcıların Fransız tahvillerini fiyatlarken daha yüksek bir siyasi ve mali risk algıladığını gösteriyor. Özellikle ülkedeki siyasi istikrarsızlık, bütçe açığı endişeleri ve hükümetin borçlanma ihtiyacı, tahvil piyasasında dalgalanmayı artırıyor.
Bloomberg analistleri, Fransa’nın borç yükünün gayri safi yurtiçi hasılaya oranının yüzde 110’un üzerinde olduğunu ve bütçe açığının Maastricht kriterlerini aştığını hatırlatıyor. Bu durum, Avrupa Komisyonu’nun aşırı açık prosedürü kapsamında Fransa’ya yaptırım uygulama olasılığını gündeme getiriyor. Ayrıca, derecelendirme kuruluşlarının not indirim sinyalleri, tahvil faizlerindeki yukarı yönlü baskıyı artırabilir.
Piyasa oyuncuları, Fransa’nın tahvil ihraçlarına olan talebin zayıflamasından endişe ediyor. Son ihalelerde, özellikle yabancı yatırımcıların talebinin azaldığı gözlemleniyor. Bu, ülkenin borçlanma maliyetini daha da yükseltebilir ve borç sürdürülebilirliği konusunda soru işaretleri yaratabilir.
Bölgesel ve Küresel Boyut
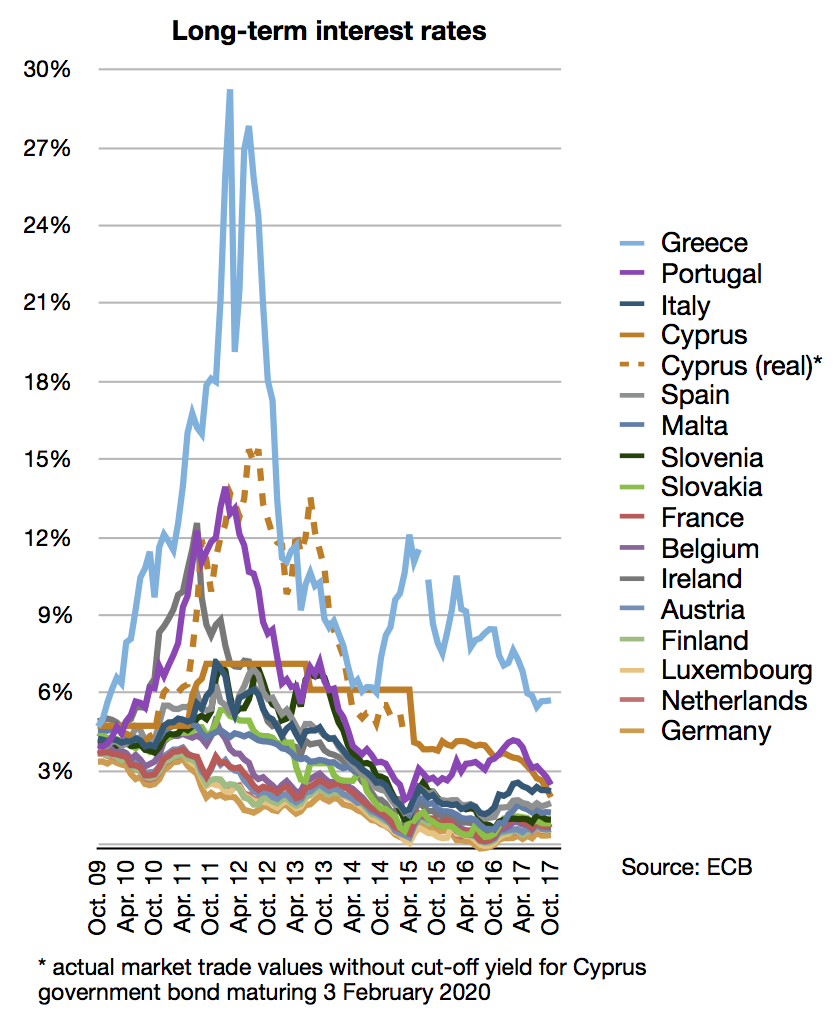
Fransa, euro bölgesinin ikinci büyük ekonomisi ve Almanya ile birlikte bloğun lokomotifi konumunda. Dolayısıyla Fransız tahvillerindeki bir kriz, yalnızca ülke içi bir sorun olarak kalmaz; euro bölgesi genelinde finansal istikrarı tehdit eder. 2010-2012 Avrupa borç krizi sırasında Yunanistan’dan başlayan çalkantının İtalya ve İspanya’ya yayılması, benzer bir senaryonun tekrarlanma riskini akıllara getiriyor.
ECB’nin olası müdahalesi kritik önem taşıyor. ECB, Tahvil Alım Programı (APP) ve Pandemi Acil Varlık Alım Programı (PEPP) gibi araçlarla piyasaya likidite sağlayabilir. Ancak enflasyonla mücadele kapsamında faiz artırımlarına giden ECB’nin, Fransa’ya özel destek sağlaması siyasi olarak tartışmalı olabilir. Ayrıca, ECB’nin “anti-fragmantasyon” aracı olan Transmission Protection Instrument (TPI), belirli koşullara bağlı olarak devreye girebilir.
Küresel düzeyde ise, ABD Merkez Bankası’nın (Fed) faiz politikası ve jeopolitik gerilimler (Rusya-Ukrayna savaşı, Orta Doğu’daki çatışmalar) risk iştahını şekillendiriyor. Yatırımcılar, güvenli liman olarak gördükleri Alman tahvillerine veya ABD hazine tahvillerine yönelebilir. Bu da Fransız tahvilleri üzerindeki satış baskısını artırabilir.
Türkiye Açısından Değerlendirme
Fransa tahvillerindeki kriz sinyalleri, Türkiye’yi birkaç kanaldan etkileyebilir. Öncelikle, euro bölgesindeki finansal istikrarsızlık, Türkiye’nin en büyük ticaret ortağı olan AB’de talebi zayıflatabilir ve ihracatı olumsuz etkileyebilir. Ayrıca, küresel risk iştahının azalması, gelişmekte olan piyasalardan sermaye çıkışına yol açarak TL üzerinde baskı oluşturabilir ve Türkiye’nin dış borçlanma maliyetini artırabilir. Öte yandan, Avrupa’daki belirsizlik, doğrudan yabancı yatırımların Türkiye’ye yönelmesini engelleyebilir. Ancak Türkiye’nin ekonomik yönetimi, bu tür dış şoklara karşı makro ihtiyati tedbirlerle hazırlıklı olmalı.