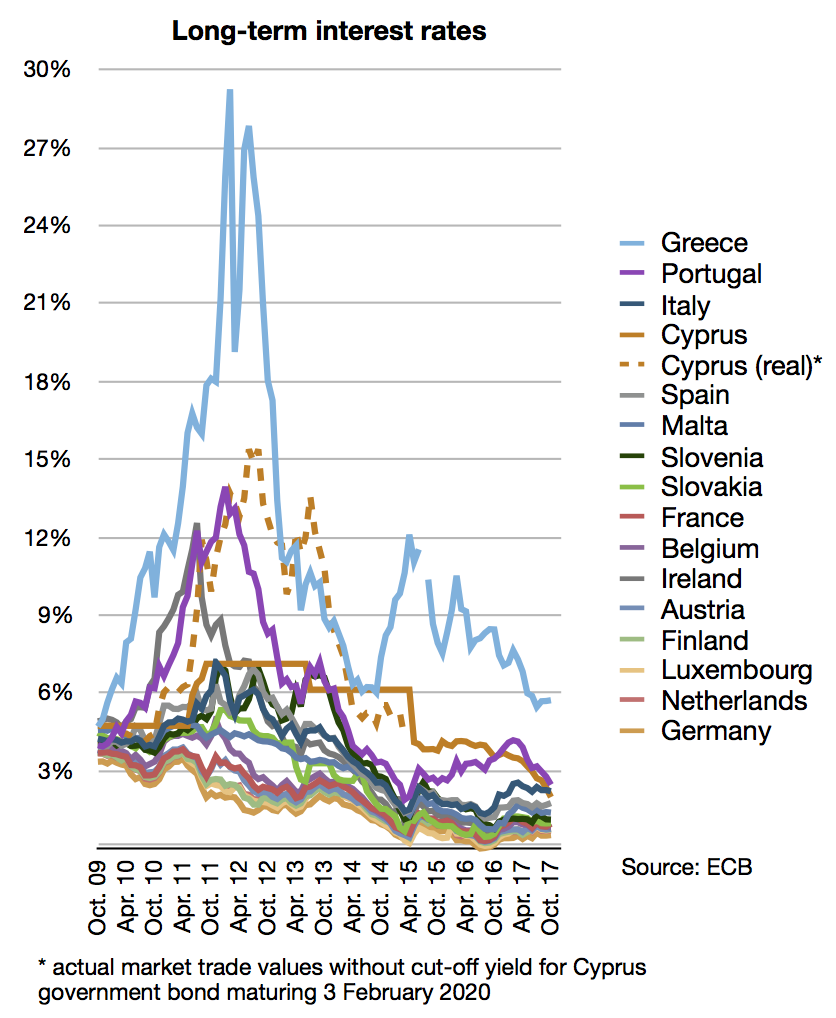
Fransa'nın devlet borcu, 2026 yılının başından bu yana yaşanan sert satış dalgasının ardından, ülkedeki şirket tahvillerinin yüzde 38'inden daha riskli hale geldi. Yaklaşık 215 milyar avro (241 milyar dolar) değerindeki Fransız şirket tahvili artık devlet tahvillerinden daha güvenli işlem görüyor. Bu rakam, 2026 başına kıyasla neredeyse 18 katlık bir artışa işaret ediyor.
Egemen Borç Satış Dalgasının Arka Planı
Fransa'nın kamu borcundaki bu hızlı değer kaybı, ülkenin mali disiplini ve bütçe açığına ilişkin endişelerden kaynaklanıyor. 2025 yılı boyunca artan bütçe açığı ve siyasi belirsizlik, yatırımcıların Fransız devlet tahvillerinden uzaklaşmasına neden oldu. Özellikle enerji krizi sonrası uygulanan geniş teşvik paketleri ve savunma harcamalarındaki artış, borç yükünü daha da ağırlaştırdı. Avrupa Merkez Bankası'nın faiz politikaları ve enflasyonla mücadele kapsamında sıkılaşmaya gitmesi, düşük getirili tahvillere olan talebi azalttı.
Uzmanlar, Fransız şirket tahvillerinin devlet tahvillerinden daha güvenli hale gelmesini, piyasaların hükümetin borç geri ödeme kabiliyetine duyduğu güvenin sarsılması olarak yorumluyor. Normal koşullarda devlet tahvilleri, aynı ülkedeki şirket tahvillerinden daha düşük risk taşır. Ancak bu durum, Fransa'da tam tersine dönmüş durumda. Yatırımcılar, büyük ve istikrarlı Fransız şirketlerinin bilançolarını, devletin mali görünümünden daha sağlam buluyor.
Fransa'nın borç yükü, Gayri Safi Yurtiçi Hasıla'nın (GSYH) yüzde 110'unu aşmış durumda. 2026 başında açıklanan bütçe açığı hedeflerinin tutturulamaması, uluslararası derecelendirme kuruluşlarının not indirimlerini gündeme getirdi. Bu gelişmeler, Fransız tahvillerine olan talebi azaltırken, satış dalgasını derinleştirdi.
Küresel Piyasalar ve Avrupa Ekonomisi Üzerindeki Etkiler
Fransa, Euro Bölgesi'nin ikinci büyük ekonomisi olarak Avrupa'nın finansal istikrarı için kritik öneme sahip. Ülkenin borçlanma maliyetlerindeki artış, diğer Euro Bölgesi ülkelerine de sıçrayabilir. İtalya ve İspanya gibi yüksek borçlu ülkelerin tahvil faizlerinde şimdiden yukarı yönlü baskı görülüyor. Avrupa Merkez Bankası'nın olası müdahalesi, piyasaların yakından takip ettiği bir konu.
Öte yandan, Fransız şirket tahvillerinin devlet tahvillerinden daha güvenli hale gelmesi, kurumsal borçlanma piyasasında likidite ve fiyatlama dinamiklerini değiştiriyor. Yatırımcılar, portföylerini yeniden dengelerken Fransız devlet tahvillerini satıp şirket tahvillerine yöneliyor. Bu durum, devletin borçlanma maliyetini daha da artırıyor. Ayrıca, bankaların sermaye yeterlilik hesaplamalarında devlet tahvillerine atfedilen risksiz varlık statüsü sorgulanmaya başlandı.
Küresel çapta, gelişmekte olan ülkeler de bu durumdan etkilenebilir. Fransa'nın borç krizi, yatırımcıların risk iştahını azaltarak gelişmekte olan piyasalara sermaye akışını yavaşlatabilir. Ayrıca, Avrupa'daki ekonomik yavaşlama sinyalleri, dünya ticaret hacmini olumsuz etkileyebilir.
Türkiye Açısından Değerlendirme
Fransa'nın borç riskliliğindeki artış, Türkiye için hem risk hem fırsat barındırıyor. Türkiye, Avrupa Birliği ile yoğun ticari ve finansal ilişkilere sahip. Fransa'daki mali istikrarsızlık, Avrupa ekonomisinde yavaşlamaya yol açarak Türkiye'nin ihracatını olumsuz etkileyebilir. Öte yandan, yatırımcıların Fransa'dan çekilmesi, Türkiye gibi yüksek getirili pazarlara yönelebilir; ancak Türkiye'nin kendi ekonomik kırılganlıkları bu fırsatı sınırlayabilir. Ayrıca, Avrupa'daki borç krizi, Türkiye'nin AB ile finansal entegrasyonunu ve bankacılık sektörü üzerinden riskleri artırabilir. Türkiye, dış borçlanma maliyetlerini düşürmek için bu dönemi iyi yönetmeli.